猜你想问
国债期货全线上涨的原因是什么?
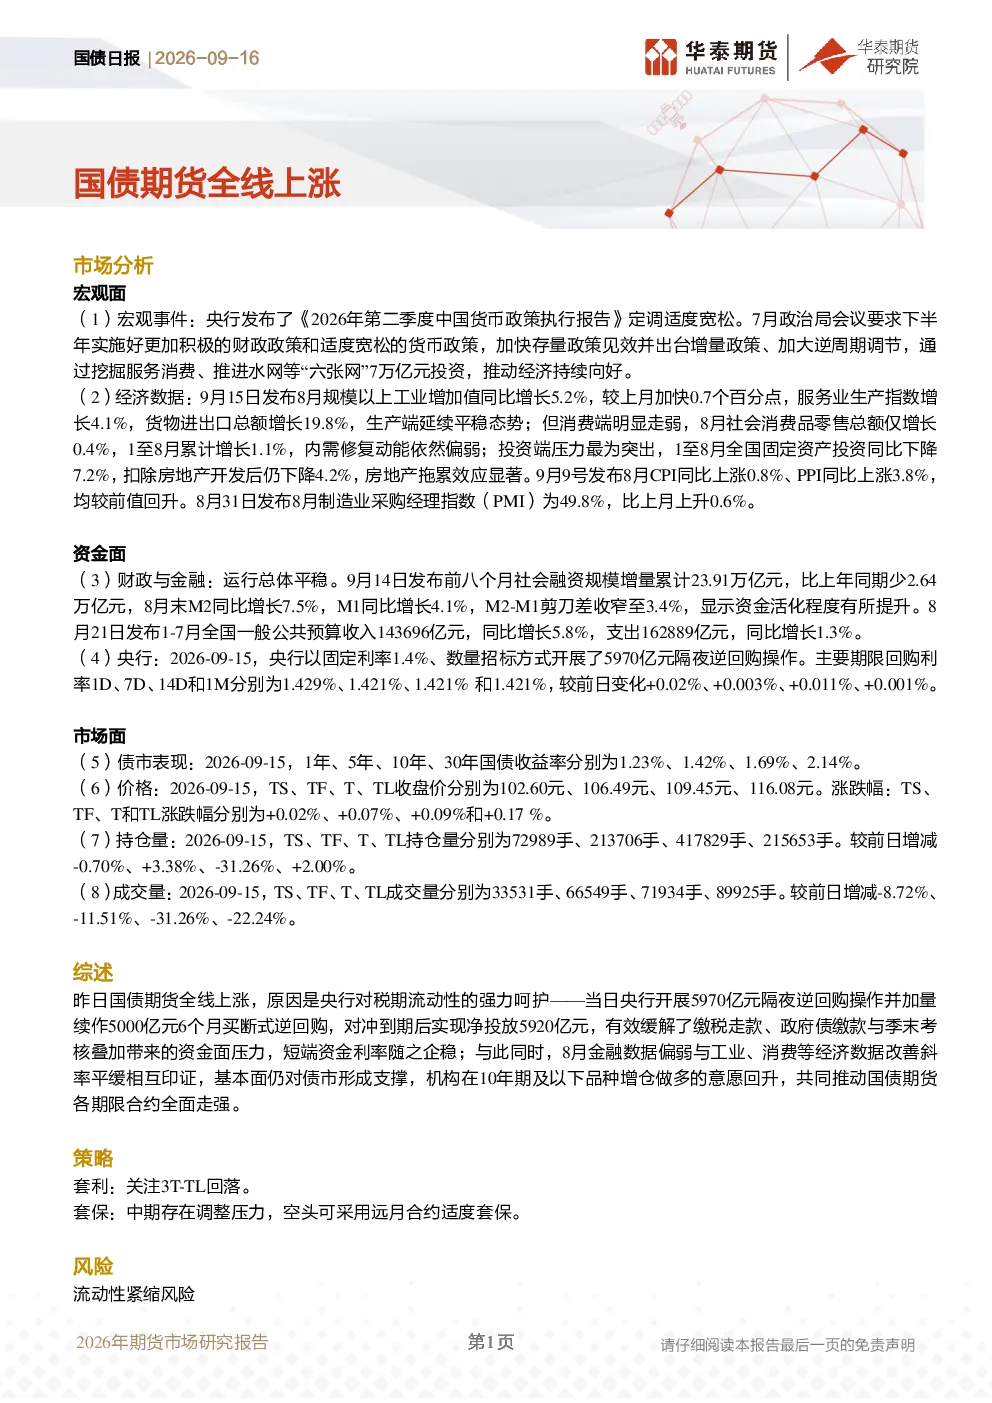
国债期货全线上涨主要受央行强力呵护流动性影响,缓解了资金面压力。同时,虽然基本面数据有所改善,但改善斜率平缓,机构增仓做多意愿回升。央行发布的《2026年第二季度中国货币政策执行报告》定调适度宽松,7月政治局会议要求下半年实施更积极的财政政策和适度宽松的货币政策,通过“六张网”投资推动经济,这些政策因素共同推动了债市上涨。此外,资金面方面,前八个月社会融资规模增量累计23.91万亿元,M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%,央行开展5970亿元隔夜逆回购操作,实现净投放5920亿元,这些数据也表明流动性环境较为宽松。但需关注的是,经济数据显示,8月工业增加值增长5.2%,服务业生产指数增长4.1%,进出口总额增长19.8%,但消费端增长0.4%,内需修复动能偏弱;投资端下降7.2%,房地产拖累显著,这些因素可能对债市上涨形成制约。
国债市场未来发展趋势如何?
国债市场未来发展趋势需关注多方面因素。首先,央行政策支持与流动性呵护是推动债市上涨的主要因素,但需警惕流动性紧缩风险。其次,基本面修复斜率平缓,内需修复动能偏弱,投资端下降7.2%,房地产拖累显著,这些因素可能对债市上涨形成制约。此外,报告建议关注3T-TL回落,中期存在调整压力,空头可采用远月合约适度套保。因此,国债市场未来可能存在波动,投资者需密切关注政策动向和基本面数据变化。
报告中重点分析了哪些方向?
报告中重点分析了国债期货市场表现、政策动态及价差概况等方向。具体而言,报告详细分析了国债期货的收盘价、涨跌幅、持仓量和成交量等数据,并探讨了这些数据背后的市场含义。同时,报告还分析了央行的货币政策执行报告和7月政治局会议的内容,探讨了这些政策对国债市场的影响。此外,报告还分析了3T-TL价差的变化趋势,并提出了相应的投资策略。这些分析方向为投资者提供了全面的视角,有助于投资者更好地理解国债市场的运行规律。
当前国债市场现状如何判断?
当前国债市场现状可从宏观面、资金面和市场面等多方面进行判断。宏观面方面,央行政策支持与流动性呵护是推动债市上涨的主要因素,但基本面修复斜率平缓,内需修复动能偏弱,投资端下降7.2%,房地产拖累显著。资金面方面,前八个月社会融资规模增量累计23.91万亿元,M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%,央行开展5970亿元隔夜逆回购操作,实现净投放5920亿元,流动性环境较为宽松。市场面方面,9月15日1年期国债收益率为1.23%,10年期为1.69%;TS、TF、T、TL收盘价分别为102.60元、106.49元、109.45元、116.08元,涨跌幅分别为+0.02%、+0.07%、+0.09%、+0.17%。综合来看,当前国债市场处于上涨趋势,但需关注流动性紧缩风险和基本面修复斜率平缓等因素。
研报提示哪些风险?
研报提示的主要风险包括流动性紧缩风险和基本面修复斜率平缓等。流动性紧缩风险是指央行政策转向或市场资金面突然收紧,可能导致债市下跌。基本面修复斜率平缓是指经济数据改善缓慢,内需修复动能偏弱,投资端下降7.2%,房地产拖累显著,这些因素可能对债市上涨形成制约。此外,报告还建议关注3T-TL价差的变化趋势,并提出了相应的投资策略,投资者需密切关注这些风险因素,并采取相应的风险管理措施。