猜你想问
《黑色》日报主要分析了哪些内容?
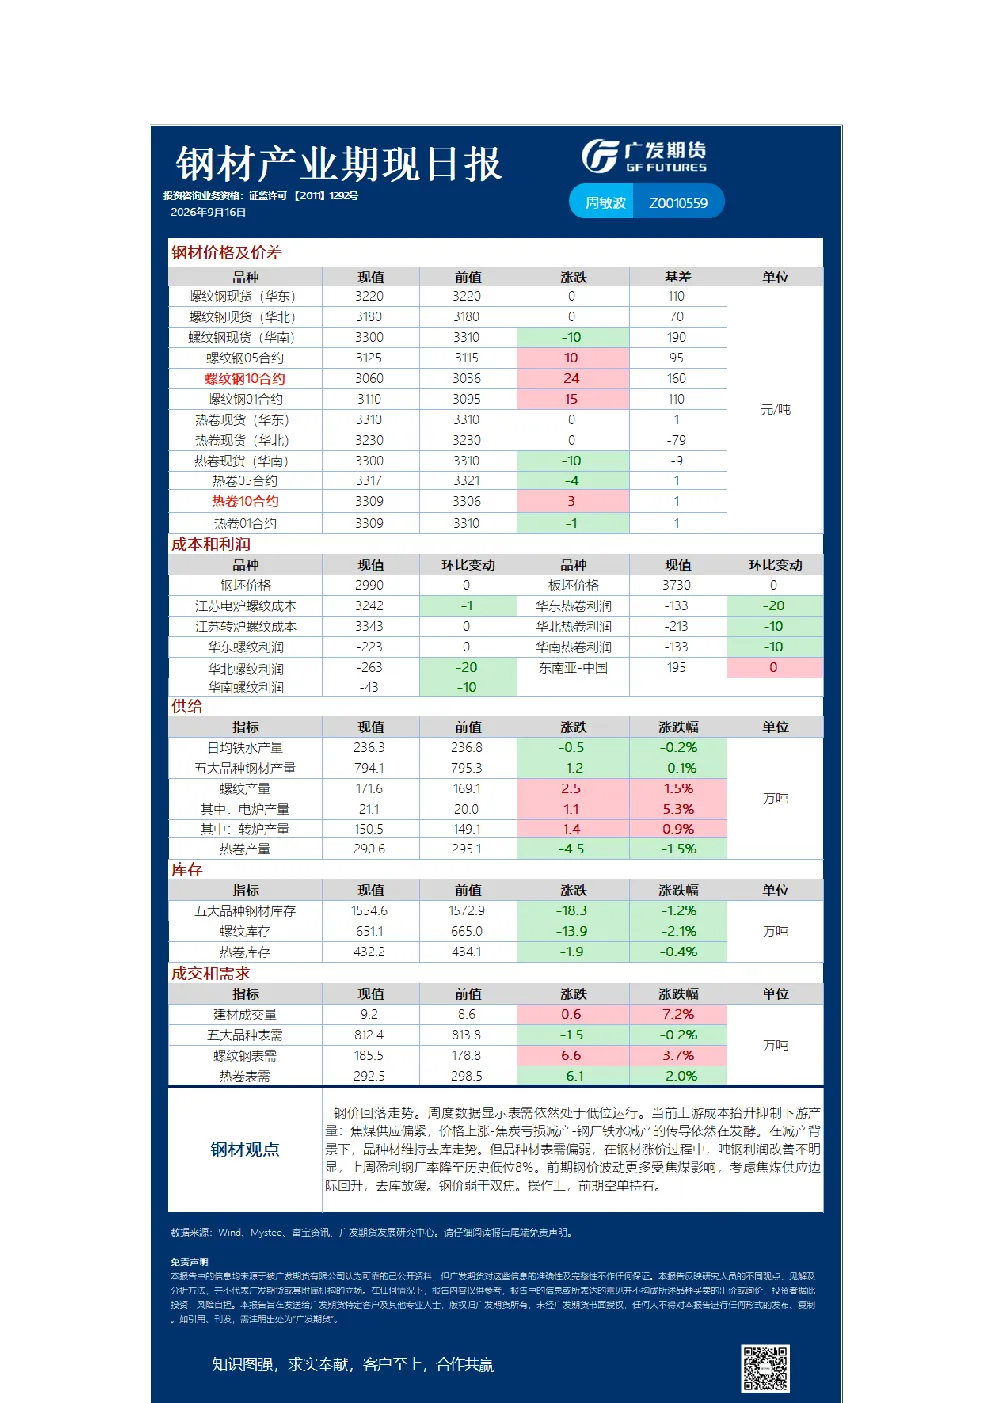
《黑色》日报主要分析了钢价回落走势、铁矿石产业期现动态以及硅锰产业的最新情况。其中,钢价分析涵盖了表需低位、上游成本抬升抑制下游产量、品种材去库、盈利状况、价格走势及操作建议等方面;铁矿石产业期现日报则探讨了短期盘面交易、钢厂检修、海运费变化、基本面格局、供给端、需求端、成本端、价格走势及中长期展望等内容。
钢价回落的主要影响因素有哪些?
钢价回落的主要影响因素包括:表需持续处于低位运行状态;上游焦煤供应偏紧导致价格上涨,进而抑制焦炭生产,传导至钢厂铁水减产;品种材在减产背景下仍维持去库走势,但表需偏弱;钢材涨价过程中吨钢利润改善不明显,盈利钢厂率降至历史低位8%。这些因素共同作用导致钢价弱于双焦,呈现回落趋势。
铁矿石产业当前的发展趋势如何?
铁矿石产业当前的发展趋势呈现多因素博弈格局。供给端,全球发运量环比回升,澳巴及非主流发运均增长,几内亚发运量明显走高,后续到港中枢将边际增加;需求端,周铁水产量维持在236万吨附近,但钢厂检修增加导致负反馈预期增强;成本端,中东局势常态化支撑油价与海运成本,为矿价提供支撑。整体来看,铁矿石价格受制于供应压力和铁水负反馈预期,预计主力合约将震荡偏弱运行。
当前黑色系市场的主要现状是什么?
当前黑色系市场的主要现状表现为:钢价在表需低位、上游成本抬升、品种材去库但表需偏弱等多重因素影响下呈现回落趋势,盈利状况不佳;铁矿石产业则面临供给增长、需求边际修复有限、成本支撑与高库存博弈的局面,海运费高位为矿价提供一定支撑,但价格向上空间受限;硅锰产业信息缺失,无法提供具体分析。整体市场呈现供需偏宽松格局,价格波动受多方面因素制约。
阅读《黑色》日报需要关注哪些风险?
阅读《黑色》日报需要关注以下风险:钢价回落可能引发下游企业减产,进而影响需求端恢复;铁矿石供应端持续增长可能加剧供需矛盾;海运费高位运行增加成本压力;硅锰产业信息缺失可能导致分析不全面。此外,地缘政治风险、环保政策变化等因素也可能对黑色系市场产生影响,需持续关注相关动态变化。