猜你想问
美国8月通胀数据核心内容是什么?
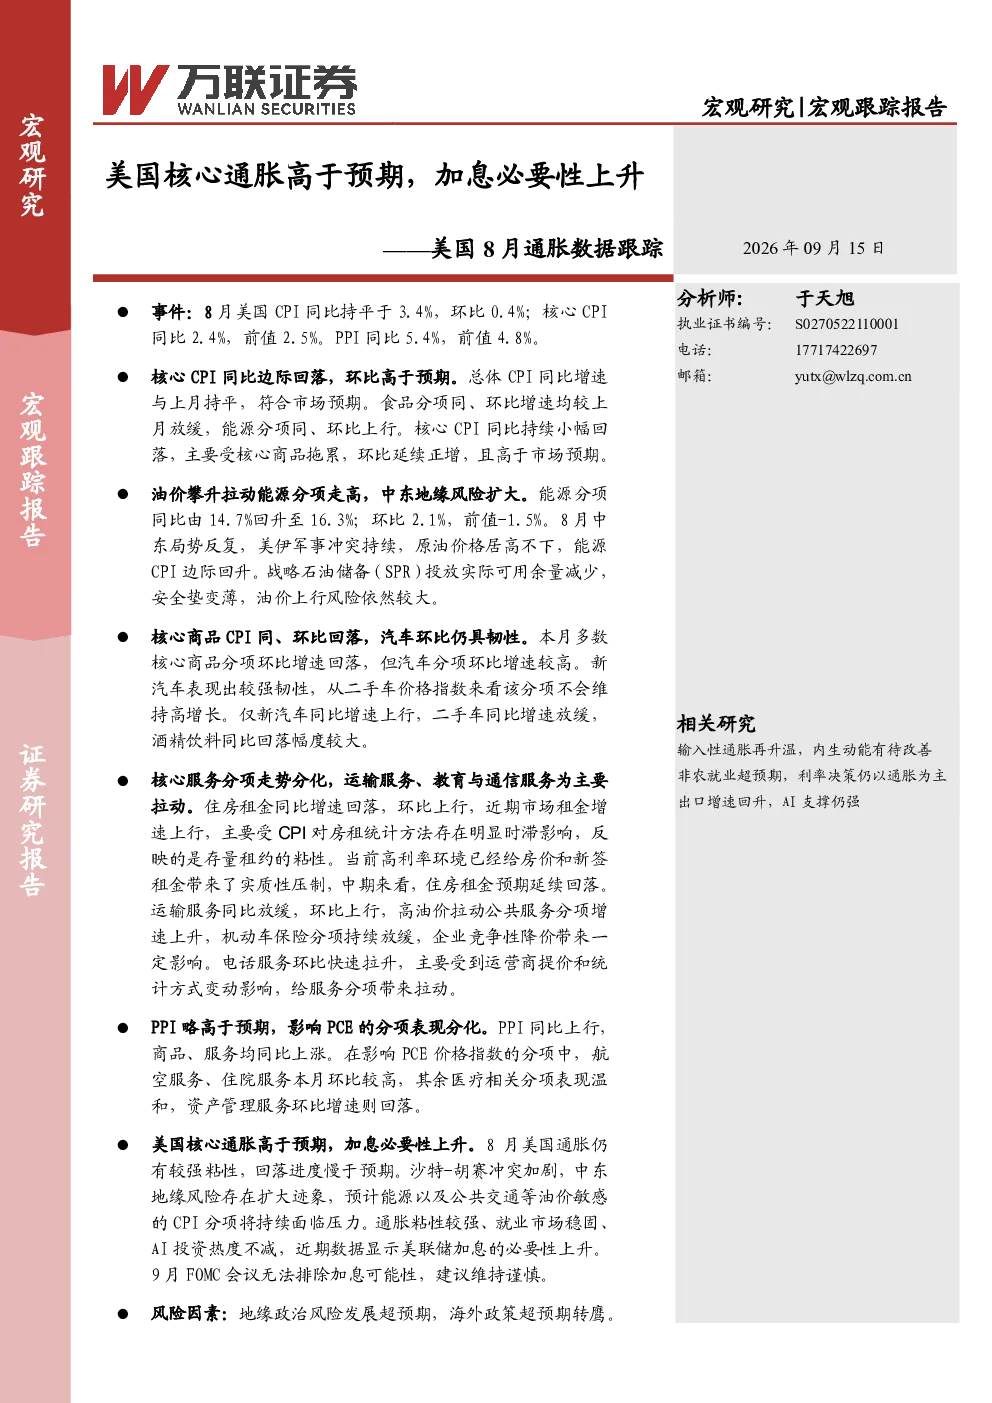
美国8月通胀数据显示,总体CPI同比增速3.4%,与7月持平,环比增速0.40%,高于预期。核心CPI同比增速2.4%,环比增速0.29%,均高于预期。食品分项同比、环比增速放缓,能源分项同比、环比上行。PPI同比增速5.4%,环比增速0.4%,略高于预期。这些数据表明通胀粘性较强,尤其是能源分项面临持续压力。
报告对通胀赛道发展趋势有何分析?
报告分析,能源分项走高主要受油价攀升及中东地缘风险影响,中东冲突加剧导致战略石油储备可用余量减少,油价上行风险较大。核心商品CPI回落,但新汽车环比增速较高。核心服务分项分化,住房租金同比增速3.02%,环比增速0.25%,市场租金数据指向仍有回落空间。PPI分项表现强劲,商品、核心商品、服务分项同比增速分别上行至7.7%、5.1%、4.5%。这些分项数据反映出通胀压力在不同领域存在差异,但整体通胀粘性较强。
报告重点分析了哪些方向?
报告重点分析了能源分项走高对通胀的影响,指出受油价攀升及中东地缘风险影响,能源CPI同比由14.7%回升至16.3%,环比2.1%,前值-1.5%。同时分析了核心商品CPI回落的原因,多数分项环比增速回落,但新汽车环比增速较高(0.29%),二手车同比放缓(-2.3%)。此外,报告还分析了核心服务分项分化,住房租金同比增速3.02%,环比增速0.25%,市场租金数据指向仍有回落空间。报告还关注PPI分项表现,商品、核心商品、服务分项同比增速分别上行至7.7%、5.1%、4.5%。
当前市场对通胀现状有何判断?
当前市场判断通胀粘性较强,8月通胀回落进度慢于预期,能源及油价敏感分项面临持续压力。就业市场稳固,AI投资热度不减,这些因素共同支撑了通胀水平。市场关注美联储加息政策,9月FOMC会议无法排除加息可能性。此外,市场也关注地缘政治风险和海外货币政策变化,这些因素可能对通胀走势产生影响。总体来看,市场对通胀现状持谨慎态度,认为通胀压力仍需持续关注。
研报提示了哪些风险?
研报提示的主要风险包括地缘政治风险发展超预期,如中东冲突加剧可能导致油价进一步攀升。此外,海外货币政策超预期转鹰也可能对通胀产生压力。报告还指出,通胀粘性较强,加息必要性上升,这可能导致市场流动性收紧,对经济活动产生影响。此外,能源分项走高和PPI分项表现强劲也可能加剧通胀压力,需要持续关注这些领域的动态变化。