猜你想问
这份研报主要分析了铝价什么方面?
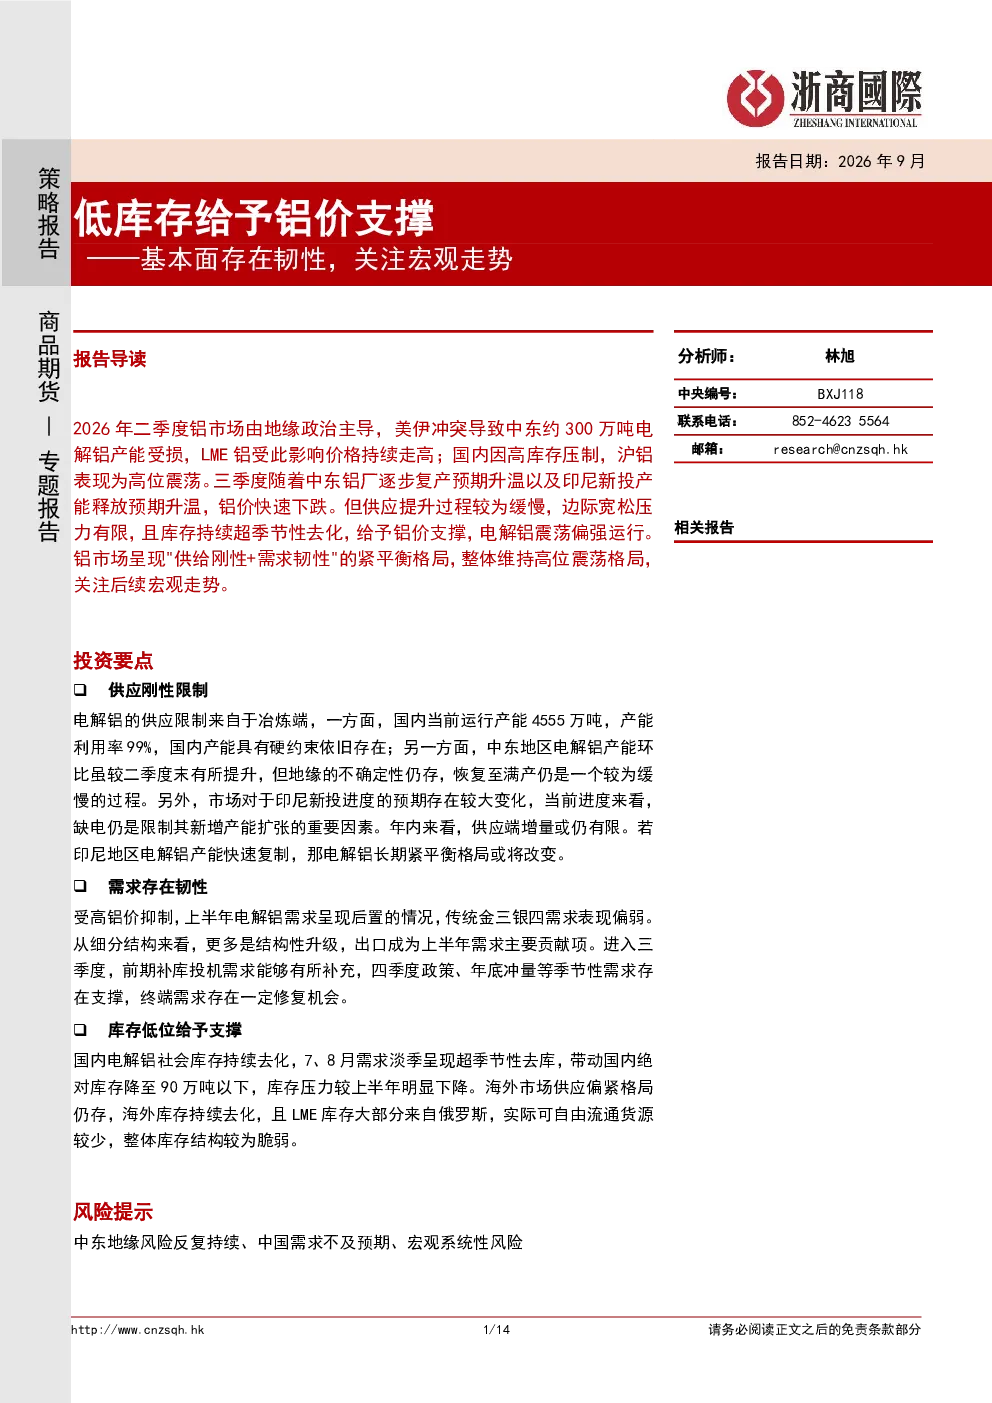
本报告分析了2026年二季度沪铝价格受地缘政治宏观预期等因素影响呈现的冲高回落再反弹修复走势。核心关注中东地缘冲突导致约300万吨电解铝产能受损对伦铝上涨的影响,以及沪铝受国内高库存压制表现震荡的情况。同时探讨了三季度中东铝厂逐步复产及印尼新投产能释放预期升温导致铝价快速下跌,但供应提升过程缓慢边际宽松压力有限,且库存持续超季节性去化给予铝价支撑,呈现震荡偏强运行的格局。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现供给刚性+需求韧性的紧平衡格局。国内产能利用率已达高位,硬约束依旧存在;中东地区产能恢复缓慢,印尼新投进度受缺电限制,年内供应增量有限。需求方面,上半年受高铝价抑制呈现后置,出口贡献主要增量,四季度政策年底冲量等季节性需求存在支撑,终端需求有望修复。库存持续去化,国内绝对库存降至90万吨以下,海外库存持续去化,LME库存结构脆弱,给予铝价支撑。
报告重点分析了哪些方向?
报告重点分析了供应刚性限制、需求存在韧性、库存低位给予支撑三个方向。供应方面,国内产能利用率已达高位,中东地区产能恢复缓慢,印尼新投进度受缺电限制,年内供应增量有限。需求方面,上半年受高铝价抑制呈现后置,出口贡献主要增量,四季度政策年底冲量等季节性需求存在支撑,终端需求有望修复。库存方面,国内库存持续去化,绝对库存降至90万吨以下,海外库存持续去化,LME库存结构脆弱,给予铝价支撑。
当前铝市场现状如何判断?
当前铝市场呈现“供给刚性+需求韧性”的紧平衡格局,整体维持高位震荡格局。中东地缘冲突导致约300万吨电解铝产能受损,推动伦铝上涨,但沪铝受国内高库存压制表现震荡。三季度中东铝厂逐步复产及印尼新投产能释放预期升温,铝价快速下跌。供应提升过程缓慢,边际宽松压力有限,且库存持续超季节性去化,给予铝价支撑,呈现震荡偏强运行。国内电解铝运行产能4561万吨,开工率98.5%,日均产量12.497万吨,铝棒社会库存7月中旬开始转为累库,国内电解铝平均成本及利润降至8000元/吨附近。
这份研报提示了哪些风险?
本报告提示了中东地缘风险、中国需求不及预期、宏观系统性风险三个主要风险。中东地缘风险可能再次导致产能受损推高铝价;中国需求不及预期可能抑制铝价上涨空间;宏观系统性风险可能引发市场情绪波动影响铝价走势。需关注后续宏观走势及供应恢复情况,以评估铝价长期运行趋势。