猜你想问
纸浆市场最新走势如何?
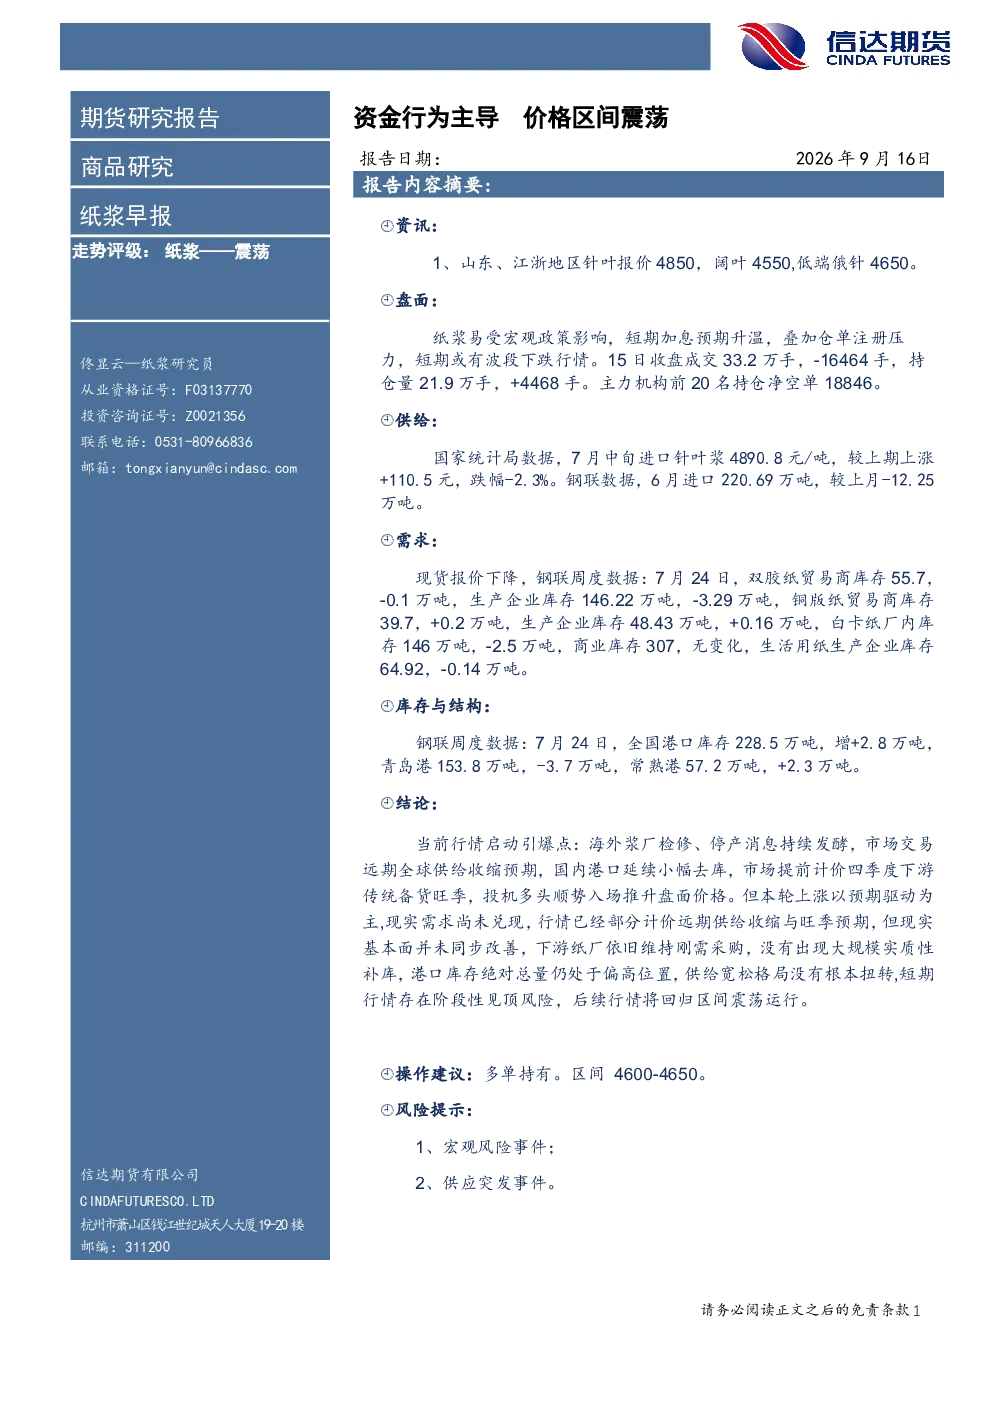
根据最新研报,纸浆市场呈现震荡走势。盘面价格易受宏观政策影响,短期加息预期升温叠加仓单注册压力,可能导致波段下跌行情。山东、江浙地区针叶浆报价4850元/吨,阔叶浆4550元/吨,低端俄针4650元/吨。成交量和持仓量方面,15日收盘成交33.2万手,减16464手,持仓量21.9万手,增4468手。主力机构前20名持仓净空单18846手,显示市场情绪偏谨慎。进口数据显示,7月中旬进口针叶浆4890.8元/吨,较上期上涨110.5元,跌幅2.3%。6月进口220.69万吨,较上月减少12.25万吨。下游库存方面,双胶纸、白卡纸库存下降,铜版纸库存略有上升,生活用纸库存减少。港口库存方面,7月24日全国港口库存228.5万吨,增2.8万吨。整体来看,市场呈现区间震荡格局。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势呈现区间震荡格局。海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已部分计价远期供给收缩与旺季预期,但现实基本面未同步改善,下游纸厂维持刚需采购,未出现大规模补库,港口库存绝对总量仍偏高,供给宽松格局未根本扭转。因此,后续行情将回归区间震荡运行。
本报告重点分析了哪些方面?
本报告重点分析了纸浆市场的供需关系、价格走势及市场风险。从供给端看,进口数据显示针叶浆和阔叶浆价格波动,6月进口量较上月减少12.25万吨。从需求端看,下游库存方面,双胶纸、白卡纸库存下降,铜版纸库存略有上升,生活用纸库存减少,显示部分品种需求有所改善。港口库存方面,7月24日全国港口库存228.5万吨,增2.8万吨,显示库存压力仍存。市场现状方面,盘面价格易受宏观政策影响,短期加息预期升温叠加仓单注册压力,短期或有波段下跌行情。主力机构持仓净空单18846手,市场情绪偏谨慎。报告还分析了市场启动引爆点及短期风险,指出海外浆厂检修、停产消息及市场提前计价四季度下游传统备货旺季等因素推动价格上涨,但短期行情存在阶段性见顶风险。
当前纸浆市场现状如何判断?
当前纸浆市场现状呈现震荡走势,价格易受宏观政策影响。盘面价格方面,山东、江浙地区针叶浆报价4850元/吨,阔叶浆4550元/吨,低端俄针4650元/吨。成交量和持仓量方面,15日收盘成交33.2万手,减16464手,持仓量21.9万手,增4468手。主力机构前20名持仓净空单18846手,显示市场情绪偏谨慎。进口数据显示,7月中旬进口针叶浆4890.8元/吨,较上期上涨110.5元,跌幅2.3%。6月进口220.69万吨,较上月减少12.25万吨。下游库存方面,双胶纸、白卡纸库存下降,铜版纸库存略有上升,生活用纸库存减少。港口库存方面,7月24日全国港口库存228.5万吨,增2.8万吨。整体来看,市场呈现区间震荡格局,短期存在波段下跌行情可能。
本报告提示哪些风险?
本报告提示的主要风险包括宏观风险事件和供应突发事件。宏观风险事件方面,短期加息预期升温可能对市场造成压力,叠加仓单注册压力,可能导致纸浆价格短期波动。供应突发事件方面,海外浆厂检修、停产消息可能导致远期全球供给收缩预期升温,但现实基本面未同步改善,下游纸厂维持刚需采购,未出现大规模补库,港口库存绝对总量仍偏高,供给宽松格局未根本扭转,短期行情存在阶段性见顶风险。此外,市场情绪偏谨慎,主力机构持仓净空单增加,也需关注市场资金流向变化。