猜你想问
日本债务风险有多大?
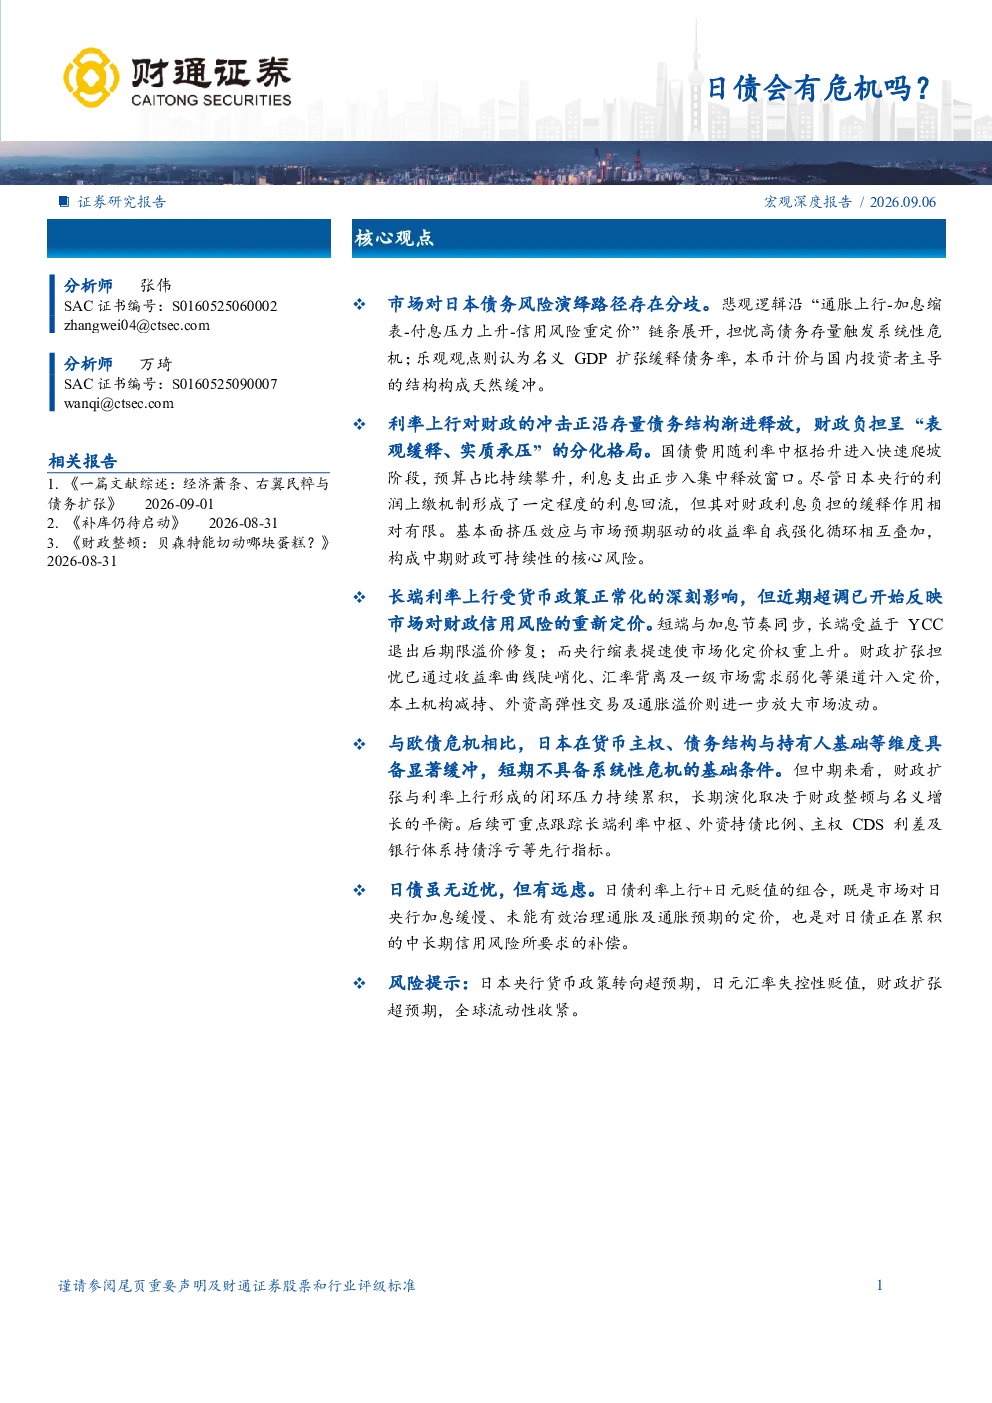
市场对日本债务风险存在分歧。悲观观点认为高债务存量可能触发系统性危机,而乐观观点则认为名义GDP扩张和结构性特征构成天然缓冲。利率上行对财政的冲击呈现“表观缓释、实质承压”的格局,国债费用随利率中枢抬升进入快速爬坡阶段,利息支出正步入集中释放窗口。基本面挤压效应与市场预期驱动的收益率自我强化循环构成中期财政可持续性的核心风险。
日本利率上行对财政的影响?
日本利率上行对财政的冲击呈现“表观缓释、实质承压”的格局。国债费用随利率中枢抬升进入快速爬坡阶段,利息支出正步入集中释放窗口,对财政可持续性构成压力。货币政策正常化、财政风险定价、市场交易行为及通胀溢价等因素共同驱动长端利率上行,加剧财政负担。
日本债务与欧债危机有何不同?
日本债务与欧债危机存在显著差异。日本优势在于本币计价、国内投资者主导、央行深度参与市场且可充当最后贷款人。但日本风险在于财政扩张与利率上行形成的闭环压力持续累积。相比之下,欧债危机中缺乏类似优势机制,风险演化路径也不同。短期危机概率不高,但中期风险将逐步累积。
当前日本市场状况如何?
当前日本市场对债务风险存在分歧。悲观观点担忧高债务存量可能触发系统性危机,而乐观观点则强调名义GDP扩张和结构性特征构成缓冲。利率上行对财政的冲击正逐步显现,国债费用快速爬坡,利息支出集中释放,构成中期核心风险。市场预期与基本面挤压效应相互强化,影响财政可持续性。
日本债务有哪些风险提示?
日本债务面临多重风险提示。首先,日本央行货币政策转向超预期可能引发市场波动。其次,日元汇率失控性贬值将加剧财政负担。此外,财政扩张超预期、全球流动性收紧等因素也可能带来风险。需关注10年期国债收益率、外资持债比例、主权CDS利差、财政赤字率及银行资本充足率等先行指标。
你可能感兴趣
固定收益定期:年初债牛会有变化吗?
国盛证券2024-12-29
年初债牛会有变化吗20241230
未知机构2024-12-30
超长债行情会有吗,契机在哪
国联民生证券2026-07-19
“债牛已至”系列报告之四:制造业投资为何远弱于市场预期?“朱格拉周期”还会有吗?
太平洋证券2021-04-16
【长江宏观于博团队】欧债危机启示录:历史会重演吗?——“全球
未知机构2022-12-03
股指期货日评:欧债危机不确定性阻碍A股反弹
招商期货2010-06-23
海外风险观察系列之一:繁荣的顶点?“日债危机”,风险是否被低估?
国金证券2022-07-04
两会观察:2023年会有“限产”压力吗?
华创证券2023-03-10
领导,政策真的会有吗?
未知机构2023-06-12
欧战对全球板块趋势的中长期连锁影响 : 板块会有弹性吗 ?
科法斯2022-05-12