猜你想问
8月社融数据具体表现如何?
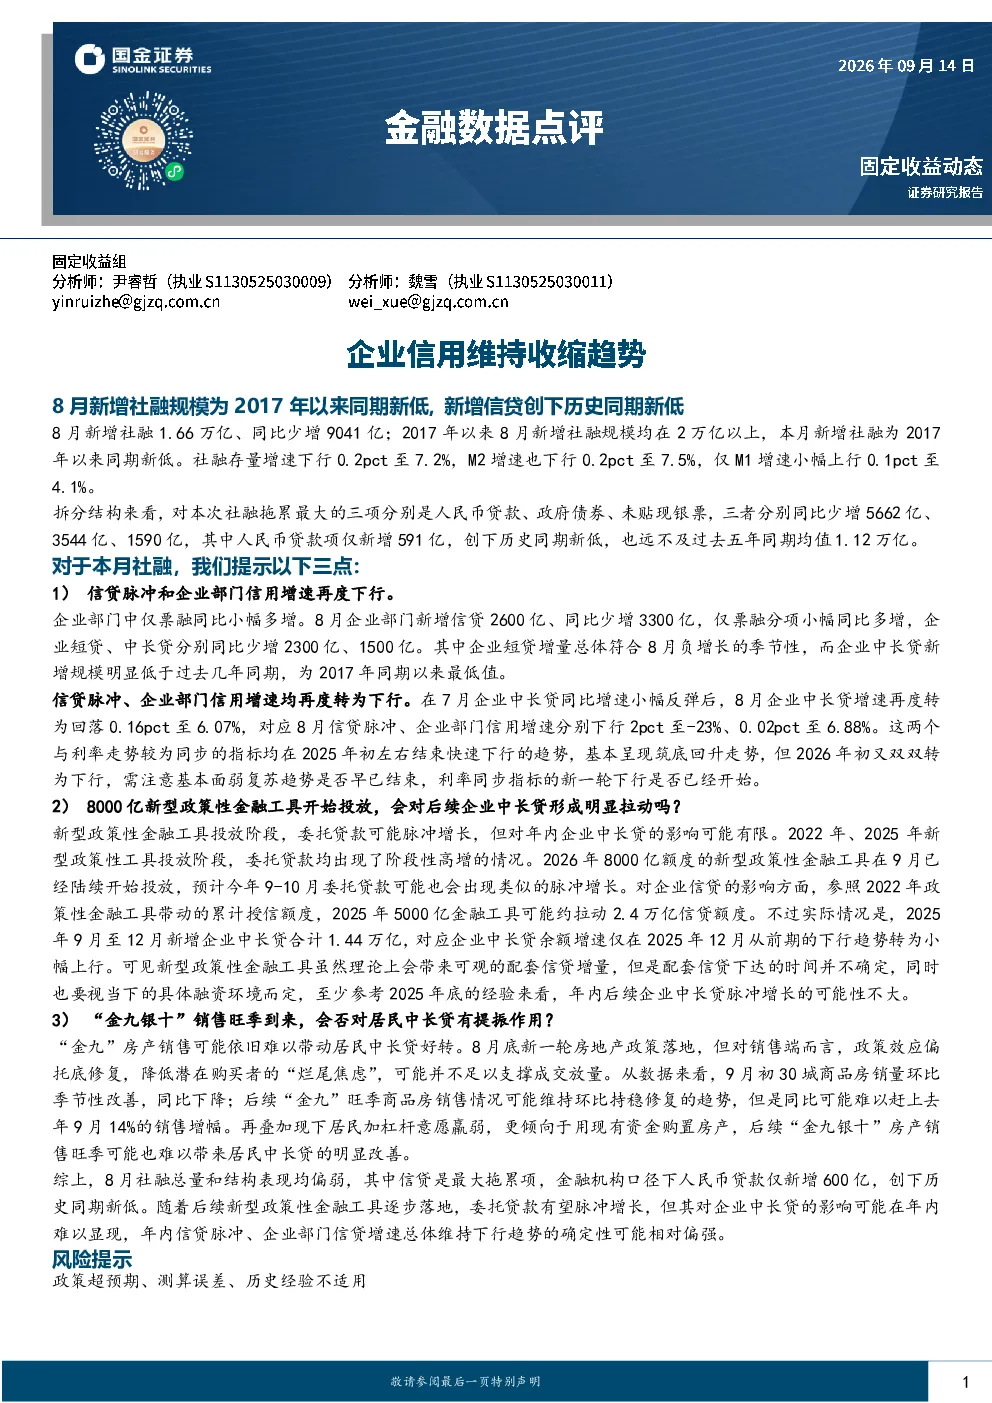
8月新增社融1.66万亿,同比少增9041亿,创下2017年以来同期新低。社融存量增速下行0.2个百分点至7.2%,M2增速下行0.2个百分点至7.5%,仅M1增速小幅上行0.1个百分点至4.1%。新增信贷结构显示,人民币贷款、政府债券、未贴现银票分别同比少增5662亿、3544亿、1590亿,其中人民币贷款仅新增591亿,创下历史同期新低。
企业部门信用收缩的具体情况是什么?
企业部门新增信贷2600亿,同比少增3300亿,仅票据融资同比小幅多增。企业短贷、中长贷分别同比少增2300亿、1500亿。信贷脉冲、企业部门信用增速均再度转为下行,8月企业中长贷增速回落至6.07%,对应信贷脉冲下行至-23%,企业部门信用增速下行至6.88%。需关注基本面弱复苏趋势是否结束,利率同步指标是否已开启新一轮下行。
新型政策性金融工具的投放影响有多大?
8000亿新型政策性金融工具开始投放,对企业中长贷的拉动作用有限。预计9-10月委托贷款可能脉冲增长,但参照2025年经验,年内对企业中长贷的影响可能不大,配套信贷下达时间不确定,且受融资环境影响。
当前市场信贷环境的主要特点是什么?
8月社融总量和结构表现均偏弱,信贷是主要拖累项。居民加杠杆意愿极弱,8月居民短贷、中长贷均为历史同期首次负增长。新一轮房地产政策虽落地,但“金九”房产销售可能难以带动居民中长贷明显改善,居民更倾向于用现有资金购置房产。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括政策超预期调整、测算数据可能存在误差、以及历史经验可能不适用于当前市场环境。需关注信贷脉冲、企业部门信贷增速总体维持下行趋势的可能性较大。
你可能感兴趣
12月金融数据点评:社融增速连续两月下滑,信用收缩趋势符合预期
东吴证券2021-01-13
金融数据点评:企业信用减速下行
国金证券2026-06-12
非银金融行业日报:两市量能持续收缩 市场或将维持震荡趋势
金融大同证券2023-12-19
广发银行5月份金融数据简要分析:融资规模合理回落,未来收缩趋势仍在
广发银行2013-06-14
1月份金融数据评论:环比反弹但趋势收缩
国金证券2014-02-18
9月金融数据点评:口径调整不改趋势,政策维持稳健中性
东吴证券2019-10-16
数据点评:信贷显收缩趋势,货币预期偏稳健
广证恒生2016-05-13
2023年5月通胀数据点评:5月CPI维持低位运行,PPI继续收缩
太平洋证券1901-12-14
2023年5月通胀数据点评:5月CPI维持低位运行,PPI继续收缩
太平洋证券2023-06-09
银行1月金融数据点评:信贷节奏前置,非银存款继续收缩
金融开源证券2025-02-16