猜你想问
华兴源创研报核心内容是什么?
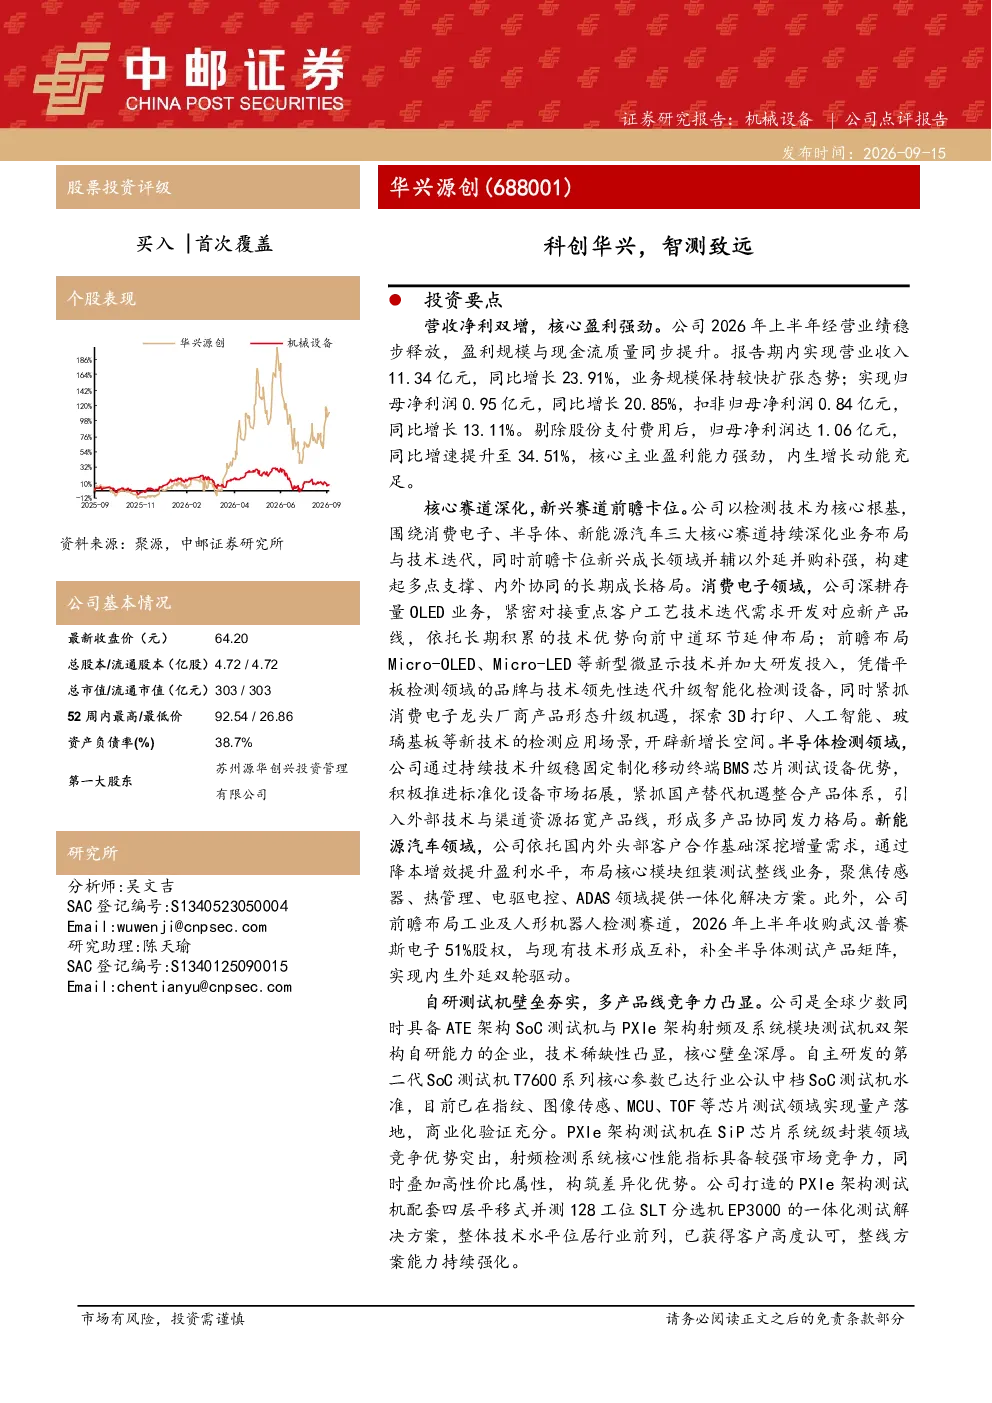
华兴源创研报显示,公司2026年上半年营收净利双增,营收同比增长23.91%至11.34亿元,归母净利润同比增长20.85%至0.95亿元。公司在消费电子、半导体检测、新能源汽车等核心赛道深化布局,拓展Micro-OLED、Micro-LED等新兴技术检测应用,并收购武汉普赛斯电子补全产品矩阵。自研测试机能力突出,T7600系列SoC测试机已量产,PXIe架构测试机在SiP芯片领域具备竞争优势。
研报对华兴源创所在赛道的发展趋势有何分析?
研报指出,华兴源创深耕消费电子、半导体检测、新能源汽车等核心赛道,并前瞻布局Micro-OLED、Micro-LED等新兴微显示技术,探索3D打印、人工智能等检测应用。公司在半导体检测领域稳固定制化设备优势,拓展标准化市场;在新能源汽车领域深挖增量需求,聚焦传感器、热管理等领域。通过收购武汉普赛斯电子,补全半导体测试产品矩阵,强化行业竞争力。
华兴源创研报重点分析了哪些方向?
华兴源创研报重点分析了公司营收净利增长情况、核心赛道深化布局、新兴业务拓展以及自研测试机壁垒。报告显示,公司上半年营收净利双增,核心盈利强劲;在消费电子领域深耕OLED业务并布局新型微显示技术;在半导体检测领域稳固定制化设备优势并拓展标准化市场;在新能源汽车领域深挖增量需求;具备ATE架构SoC测试机与PXIe架构射频及系统模块测试机双架构自研能力。
研报对华兴源创所在市场现状有何判断?
研报指出,华兴源创在消费电子、半导体检测、新能源汽车等核心赛道具备深化布局和前瞻卡位能力。公司通过自研测试机夯实技术壁垒,T7600系列SoC测试机已实现量产,PXIe架构测试机在SiP芯片系统级封装领域竞争优势突出。同时,公司通过收购武汉普赛斯电子补全产品矩阵,提升市场竞争力。但需关注市场竞争加剧、客户集中度高等风险。
华兴源创研报有哪些风险提示?
华兴源创研报提示了市场竞争加剧、客户集中度较高、原材料价格上涨、新业务拓展不及预期、技术迭代与研发不及预期等风险。市场竞争加剧可能导致产品价格下降或市场份额流失;客户集中度较高可能存在经营波动风险;原材料价格上涨可能影响成本控制;新业务拓展若不及预期可能影响未来增长;技术迭代若不及预期可能削弱公司竞争力。