猜你想问
这份报告的核心内容是什么?
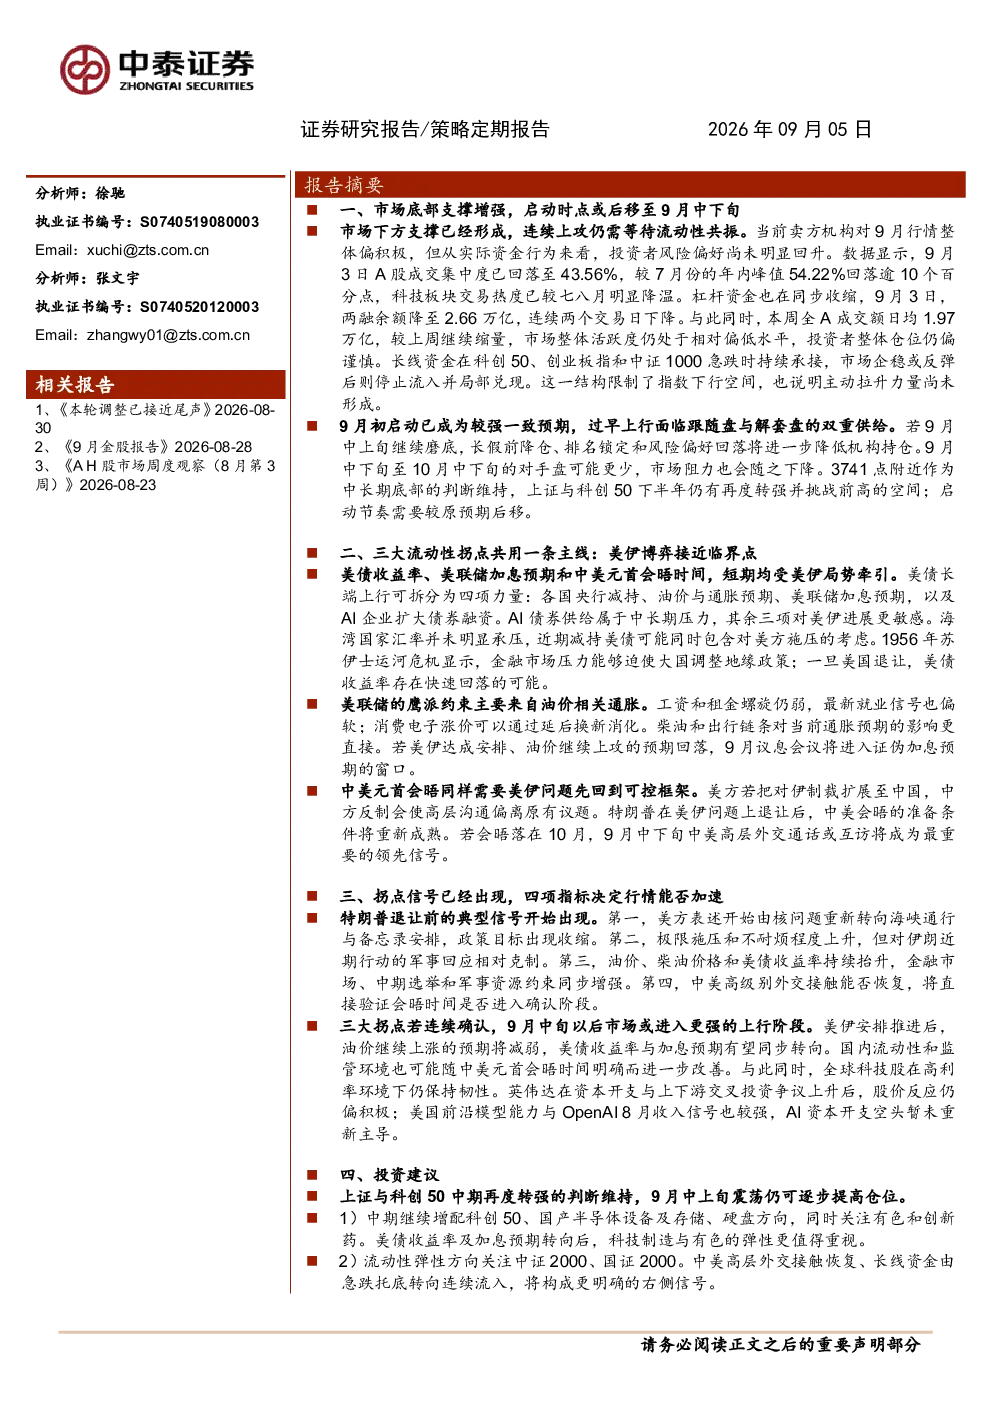
报告指出市场底部支撑已形成,启动时点或后移至9月中下旬。当前投资者风险偏好尚未明显回升,A股成交集中度回落,科技板块交易热度降温,杠杆资金收缩,市场整体活跃度偏低。若9月中上旬继续磨底,机构持仓将进一步降低,市场阻力随之下降。3741点附近作为中长期底部,上证与科创50下半年仍有再度转强并挑战前高的空间,启动节奏较原预期后移。
报告对哪些赛道或行业的发展趋势有何分析?
报告建议中长期继续增配科创50、国产半导体设备及存储、硬盘方向,同时关注有色和创新药。美债收益率及加息预期转向后,科技制造与有色的弹性更值得重视。此外,流动性弹性方向关注中证2000、国证2000,中美高层外交接触恢复、长线资金由急跌托底转向连续流入将构成更明确的右侧信号。均衡和防御资金优先配置工程机械、电力设备等制造红利,主题方向关注恒生科技龙头、端侧AI,以及设备端存储需求。
报告重点分析了哪些方向?
报告重点分析了市场底部支撑增强、启动时点后移至9月中下旬的判断,三大流动性拐点(美债收益率、美联储加息预期、中美元首会晤)与美伊博弈的关系,拐点信号(美方表述转向、极限施压程度上升、油价与美债收益率持续抬升、中美高级别外交接触恢复)对市场行情加速的影响,以及投资建议(增配科创50、国产半导体设备及存储、硬盘方向,关注有色和创新药,配置工程机械、电力设备等制造红利,主题方向关注恒生科技龙头、端侧AI,以及设备端存储需求)。
报告对当前市场现状有何判断?
报告认为当前市场下方支撑已形成,但连续上攻仍需等待流动性共振。投资者风险偏好尚未明显回升,A股成交集中度回落,科技板块交易热度降温,杠杆资金收缩,市场整体活跃度偏低。若9月中上旬继续磨底,机构持仓将进一步降低,市场阻力随之下降。3741点附近作为中长期底部,上证与科创50下半年仍有再度转强并挑战前高的空间。
报告提到了哪些风险提示?
报告提示的风险包括:特朗普在美伊问题上的退让时点晚于预期,美伊局势超预期升级,油价与美债长端继续上行,美联储加息预期强化,中美高层沟通不及预期,全球AI资本开支与商业化低于预期,国内长线资金持续性不足,市场博弈复杂性超预期等。