猜你想问
康方生物核心双抗产品放量情况如何?
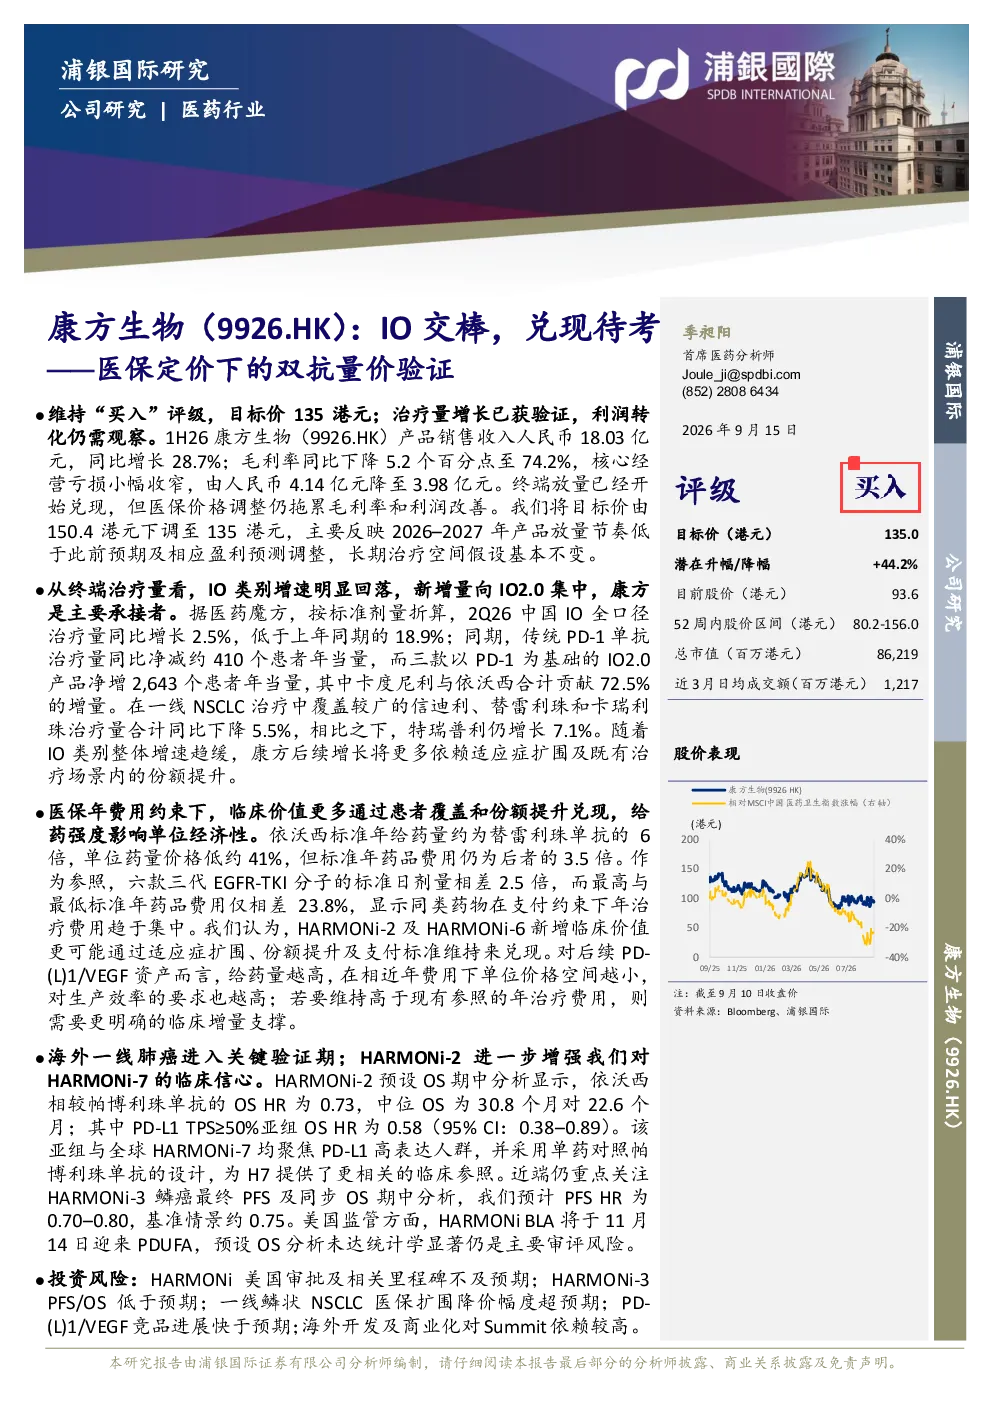
康方生物核心双抗产品已开始放量,2026年H1公司产品销售收入18.03亿元,同比增长28.7%。但毛利率74.2%,同比下降5.2个百分点,核心经营亏损收窄至3.98亿元,显示利润转化仍需观察。
IO赛道发展趋势如何?
2026年Q2中国IO全口径治疗量同比增长2.5%,但PD-1单抗治疗量同比净减约410个患者年当量,IO2.0产品净增2,643个患者年当量。整体IO治疗量增速放缓,未来增长将更多依赖适应症扩围及既有治疗场景内的份额提升。
报告重点分析了哪些方面?
报告重点分析了康方生物双抗产品的医保定价影响、依沃西的给药量与价格对比、治疗持续时间对治疗量增长的影响、依沃西建立的临床与费用竞争基准,以及HARMONi-3临床验证对海外价值的重要性。
当前IO市场现状如何?
当前IO市场呈现PD-1治疗量下降、IO2.0产品增长的趋势。依沃西标准年给药量约为替雷利珠单抗的6倍,单位药量价格低约41%,但标准年药品费用仍为后者的3.5倍。高给药量压缩单位价格空间,临床价值主要通过治疗量兑现。
研报提示了哪些风险?
研报提示的风险包括HARMONi美国审批不及预期、HARMONi-3PFS/OS低于预期、一线鳞状NSCLC医保扩围降价幅度超预期、PD-(L)1/VEGF竞品进展快于预期,以及海外开发及商业化对Summit依赖较高。
你可能感兴趣
医保定价下的双抗量价验证:IO交棒,兑现待考
医药生物浦银国际2026-09-15
2024年年报点评:业绩超预期,近上市管线将兑现,IO双抗出海预期
中泰证券2025-03-29
公司动态点评:董事长交棒职业经理人保障长期发展,看好Q2涨价落地利润兑现
轻工制造长城证券2021-04-13
量价齐升推动业绩高增,铬盐龙头逐渐兑现定价权
基础化工德邦证券2022-04-26
2024年制药产业全球化的路径与机遇(下):全球临床需求广阔,医保控费压力与海外定价优势共同驱动中国制药企业加速出海
医药生物头豹研究院2025-03-18
礼物 百利天恒 全球首款双抗ADC正式商业化 BMS背书下国际化价值仍未被充分定价
未知机构2026-08-12
开源权重普及与闭源定价博弈下,推理基础设施的定价权上移——大模型中间层步入商业化验证期专题报告
信息技术国泰海通证券2026-08-16
AK112验证其作为下一代IO治疗的潜力
招银国际2025-04-02
新股询价定价报告:国内领先的轨交信号系统整体解决方案提供商
交运设备国泰君安证券2019-07-09
新股询价定价报告:优质的轨交制动闸片龙头
交运设备国泰君安证券2019-07-09