猜你想问
甲醇日报主要分析了哪些内容?
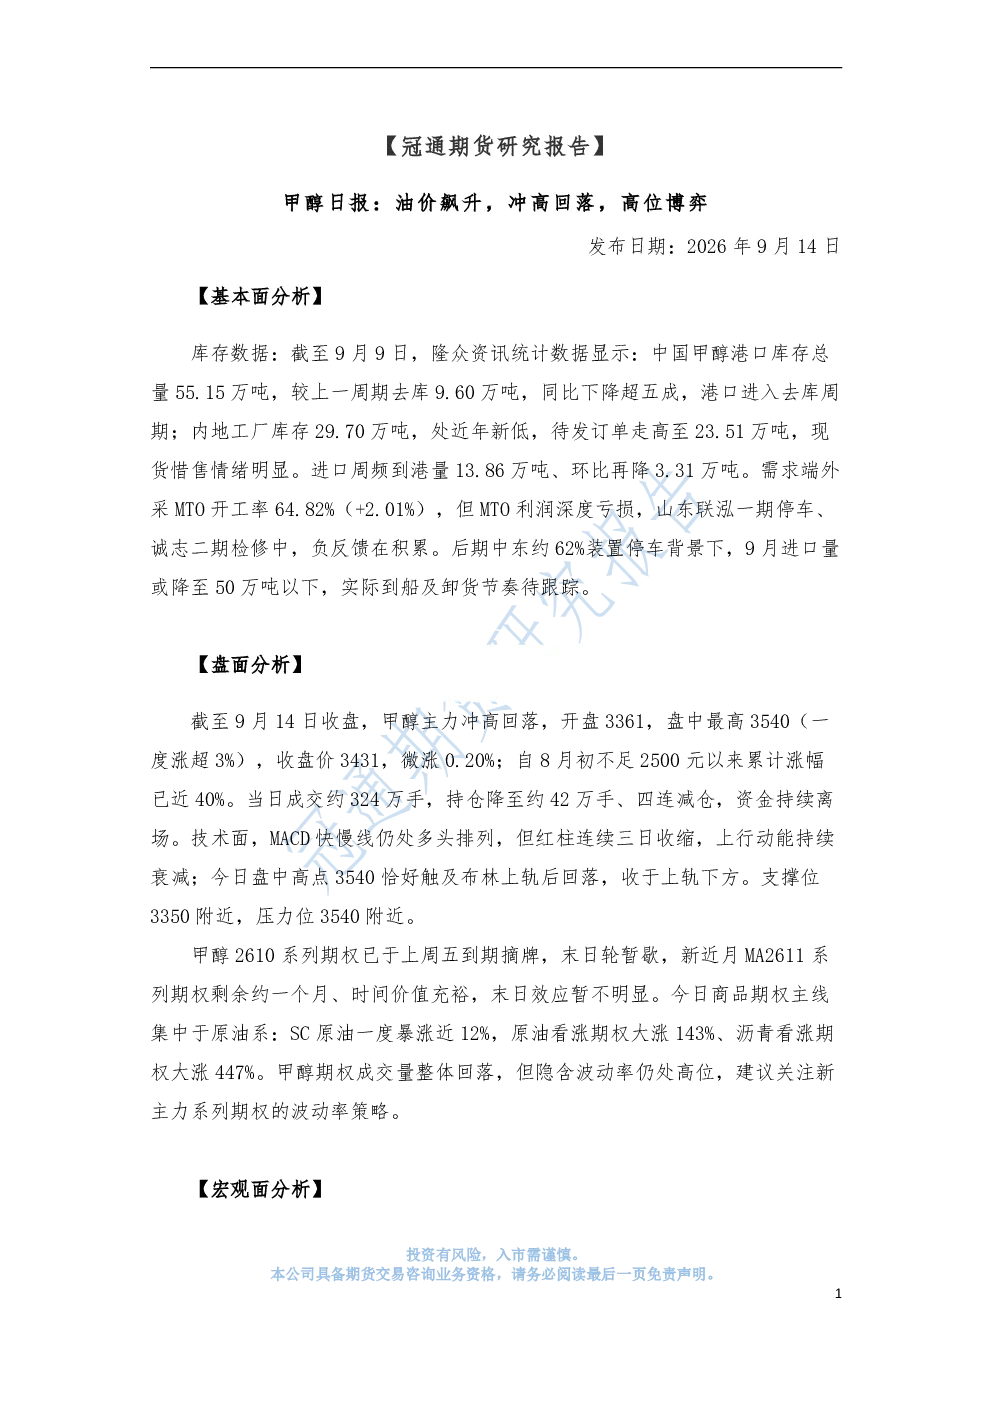
该研报主要分析了甲醇的基本面、盘面、宏观面和期现行情。基本面方面,关注港口库存去库、内地工厂库存新低、待发订单走高、进口量下降等供需情况;盘面分析则指出甲醇主力冲高回落、资金持续离场、技术动能衰减等特征;宏观面涉及沙特输油管道袭击、美联储加息概率上升等事件;期现行情则强调了成本推涨传导钝化、MTO负反馈积累、多空分歧加大等要点。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势呈现多空博弈格局。基本面看,港口库存持续下降、9月进口量可能降至50万吨以下、内地工厂库存处于历史低位,显示供应偏紧格局;但煤制开工率预计中下旬见底回升,下游MTO利润深度亏损导致对高价原料承受力有限,负反馈正在积累。宏观层面,美联储加息预期增强、全球流动性收紧可能压制估值。综合来看,甲醇行业短期波动将加剧,多空分歧显著,长期发展需关注供需变化及宏观政策走向。
研报重点分析了甲醇的哪些方面?
研报重点分析了甲醇的供需基本面、市场盘面表现及宏观影响因素。在基本面方面,详细追踪了港口库存去库周期、内地工厂库存水平、待发订单变化、进口量环比下降等关键数据,并指出MTO开工率虽提升但利润亏损导致负反馈积累。盘面分析则聚焦于甲醇主力冲高回落的价格走势、资金持续离场的持仓变化、技术动能衰减的MACD指标以及布林带压力位的动态变化。此外,还深入探讨了沙特输油管道袭击、美联储加息概率上升等宏观事件对甲醇市场的影响。
当前甲醇市场处于什么状态?
当前甲醇市场处于高位博弈阶段,呈现多空分歧加剧、短期波动加大的特征。从基本面看,供应端港口库存同比降超五成、内地工厂库存新低、9月进口量或降至50万吨以下,显示供应偏紧格局;需求端MTO开工率虽提升但利润深度亏损,下游对高价原料承受力有限,负反馈正在积累。盘面方面,甲醇主力冲高回落、资金持续四连减仓、技术动能衰减,显示上行动能持续减弱。整体而言,甲醇市场在高位面临较大压力,多空博弈激烈,短期价格波动将较为剧烈。
研报提示了哪些风险?
研报提示了甲醇市场面临的多重风险。首先,宏观层面,美联储加息预期增强可能导致全球流动性收紧,压制风险资产估值,对甲醇等商品市场形成压力;其次,市场层面,MTO利润深度亏损导致下游负反馈积累,一旦下游需求走弱可能引发价格大幅回调;再次,供应端中东约62%装置停车背景下,9月进口量或降至50万吨以下,但实际到船及卸货节奏的不确定性可能加剧市场波动;最后,隐含波动率维持高位,表明市场参与者对价格变动的预期强烈,需警惕短期价格大幅波动的风险。