猜你想问
这份研报主要分析了什么内容?
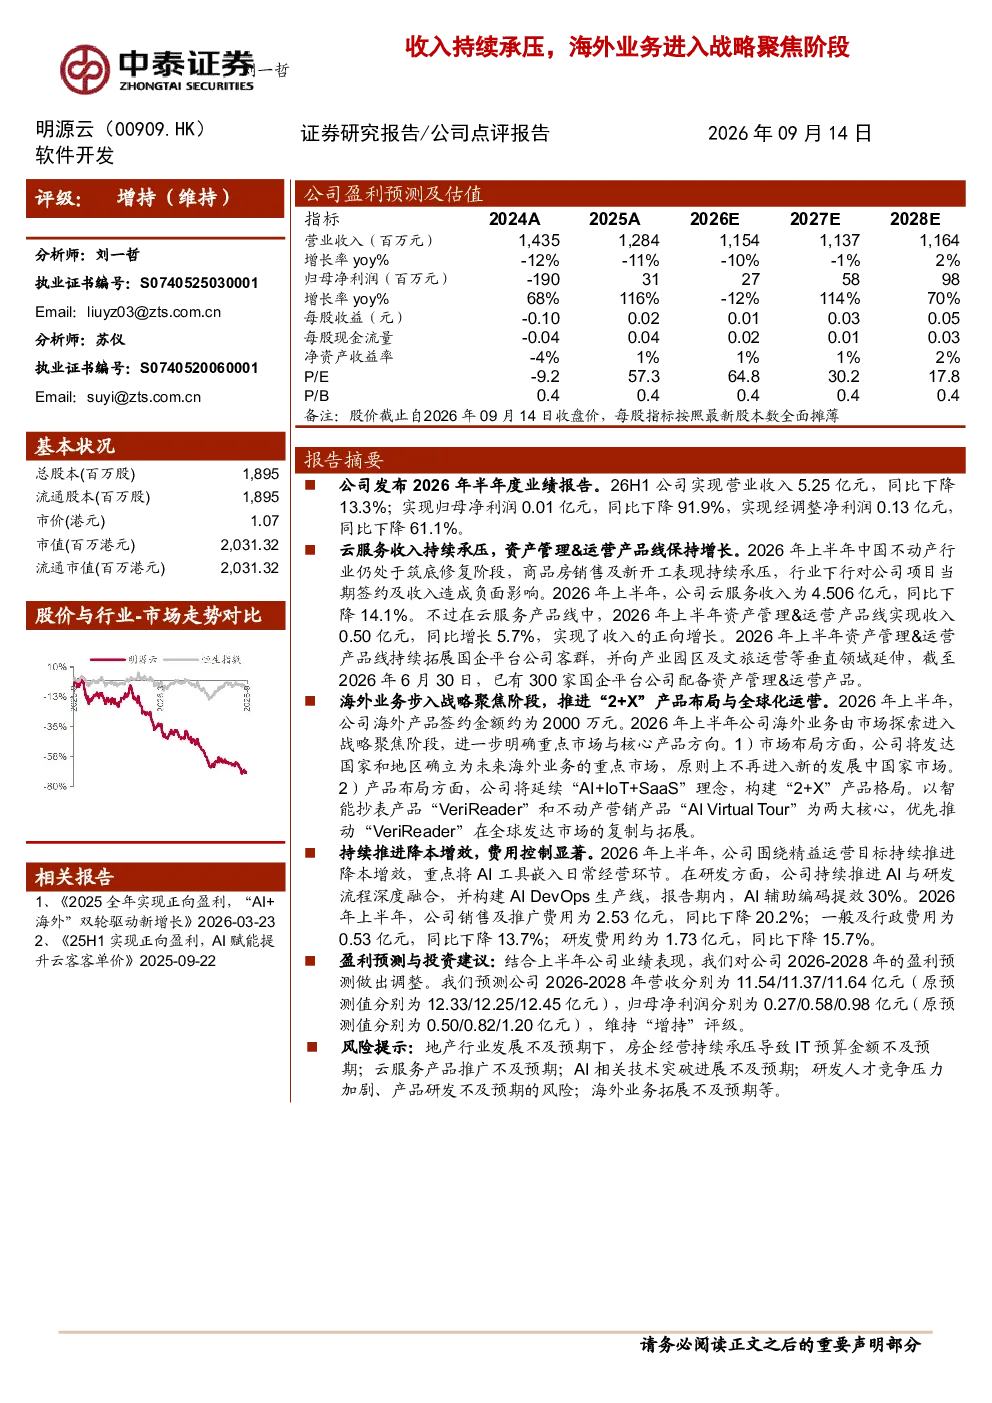
这份研报主要分析了明源云2026年半年度业绩表现,包括营业收入5.25亿元(同比下降13.3%)、归母净利润0.01亿元(同比下降91.9%)、经调整净利润0.13亿元(同比下降61.1%)。同时关注了云服务收入4.506亿元(同比下降14.1%),其中资产管理&运营产品线收入0.50亿元(同比增长5.7%),已服务300家国企平台公司。海外业务方面,产品签约金额约2000万元,进入战略聚焦阶段,重点市场为发达国家和地区,产品布局为“2+X”(智能抄表“VeriReader”和不动产营销“AIVirtualTour”为核心)。此外还分析了降本增效措施,如销售及推广费用同比下降20.2%,研发费用同比下降15.7%,AI工具辅助编码提效30%。盈利预测显示2026-2028年营收分别为11.54/11.37/11.64亿元,归母净利润分别为0.27/0.58/0.98亿元,维持“增持”评级。
云服务行业发展趋势如何?
云服务行业正经历快速发展,企业数字化转型加速推动云服务需求增长。明源云的云服务收入虽同比下降14.1%,但资产管理&运营产品线收入同比增长5.7%,已服务300家国企平台公司,显示出其在细分市场的竞争力。未来,云服务行业将更加注重智能化、个性化服务,AI技术融合将成为重要趋势。明源云通过AI工具辅助编码提效30%,正积极把握这一趋势。同时,海外市场拓展成为战略重点,产品布局聚焦发达国家和地区,有助于提升国际竞争力。但需关注地产行业发展、云服务推广及AI技术突破等风险因素。
研报重点分析了明源云的哪些方面?
研报重点分析了明源云的业绩表现、云服务收入结构、海外业务战略以及运营成本控制。在业绩方面,虽然营业收入和净利润出现下滑,但云服务收入保持增长,显示业务转型成效。海外业务进入战略聚焦阶段,签约金额约2000万元,产品布局以智能抄表和不动产营销为核心,市场聚焦发达国家和地区。运营方面,通过降本增效措施,销售及推广费用同比下降20.2%,一般及行政费用同比下降13.7%,研发费用同比下降15.7%,AI工具辅助编码提效30%。这些分析有助于投资者全面了解明源云的业务布局和发展方向。
当前市场对明源云的判断是什么?
当前市场对明源云的判断显示其面临收入持续承压的挑战,但正积极调整战略。2026年半年度业绩显示营业收入同比下降13.3%,归母净利润同比下降91.9%,经调整净利润同比下降61.1%,云服务收入也同比下降14.1%。然而,明源云通过聚焦海外业务、优化成本结构、提升AI应用效率等措施,展现出一定的韧性。海外业务进入战略聚焦阶段,云服务产品线保持增长,研发投入持续,未来三年盈利预测显示营收和净利润将逐步回升。市场维持“增持”评级,但需关注地产行业发展、云服务推广、AI技术突破、研发人才竞争及海外业务拓展等风险。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括地产行业发展不及预期,可能影响明源云的业绩表现;云服务推广不及预期,可能导致收入增长放缓;AI技术突破不及预期,可能影响其技术领先优势;研发人才竞争加剧,可能增加运营成本;海外业务拓展不及预期,可能影响国际市场布局。这些风险因素需引起投资者关注,需结合行业发展趋势和公司战略调整进行综合判断。