猜你想问
这份研报的核心内容是什么?
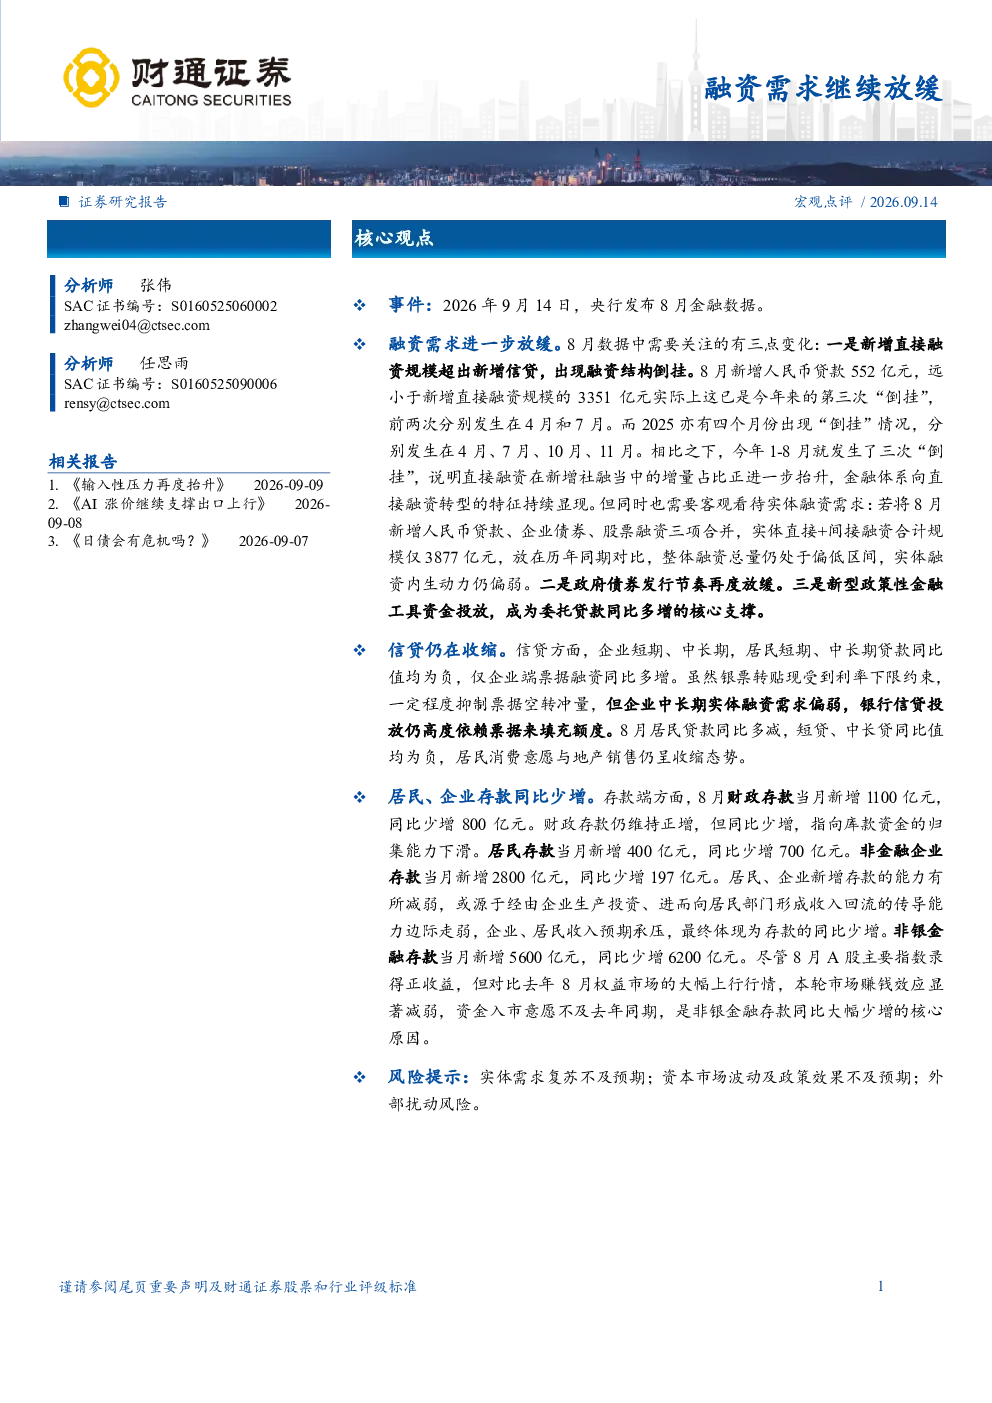
这份研报指出8月金融数据显示融资需求进一步放缓,信贷仍在收缩,居民和企业存款同比少增。社融新增16577亿元,同比少增9083亿元,直接融资规模超出新增信贷,出现融资结构倒挂。政府债券发行节奏放缓,新型政策性金融工具资金投放成为委托贷款同比多增的核心支撑。企业短期、中长期贷款同比均为负,居民贷款同比多减,仅企业票据融资同比多增。居民和企业存款同比少增,非银金融存款同比大幅少增,显示市场赚钱效应减弱,资金入市意愿不及去年同期。
当前金融行业的发展趋势如何?
当前金融行业发展趋势显示融资需求持续放缓,信贷收缩趋势明显。直接融资占比持续提升但总量偏低,实体融资内生动力仍偏弱。政府债券发行放缓,政策性金融工具投放对部分融资指标形成支撑,但整体经济复苏动能不足。居民消费和地产销售仍呈收缩态势,资本市场赚钱效应减弱,反映企业和居民收入预期承压。
研报主要分析了哪些方向?
研报主要分析了8月金融数据,重点关注融资需求放缓、信贷收缩、存款同比少增等问题。报告详细解读了社融、M2、M1等关键数据,以及直接融资、政府债券、委托贷款等细分指标的变化。同时,分析了居民和企业存款、非银金融存款的同比变化,揭示了市场赚钱效应减弱和资金入市意愿降低的问题。此外,还探讨了政策性金融工具对经济复苏的支撑作用及其局限性。
当前市场存在哪些现状?
当前市场现状表现为融资需求进一步放缓,信贷规模持续收缩。直接融资占比提升但总量不足,显示实体融资仍面临压力。政府债券发行节奏放缓,新型政策性金融工具投放成为部分融资指标的核心支撑,但整体经济复苏动能不足。居民消费和地产销售收缩,资本市场赚钱效应减弱,企业和居民收入预期承压,资金入市意愿降低。
研报提示了哪些风险?
研报提示的风险包括:融资需求持续放缓可能导致信贷收缩加剧,影响实体经济融资环境;直接融资占比提升但总量偏低,可能无法有效弥补信贷缺口;政府债券发行放缓可能影响财政资金投放效率;居民和企业收入预期承压可能进一步抑制消费和投资;资本市场赚钱效应减弱可能加剧资金流出压力。政策性金融工具的支撑作用有限,整体经济复苏动能不足可能带来持续风险。