猜你想问
这份研报的核心内容是什么?
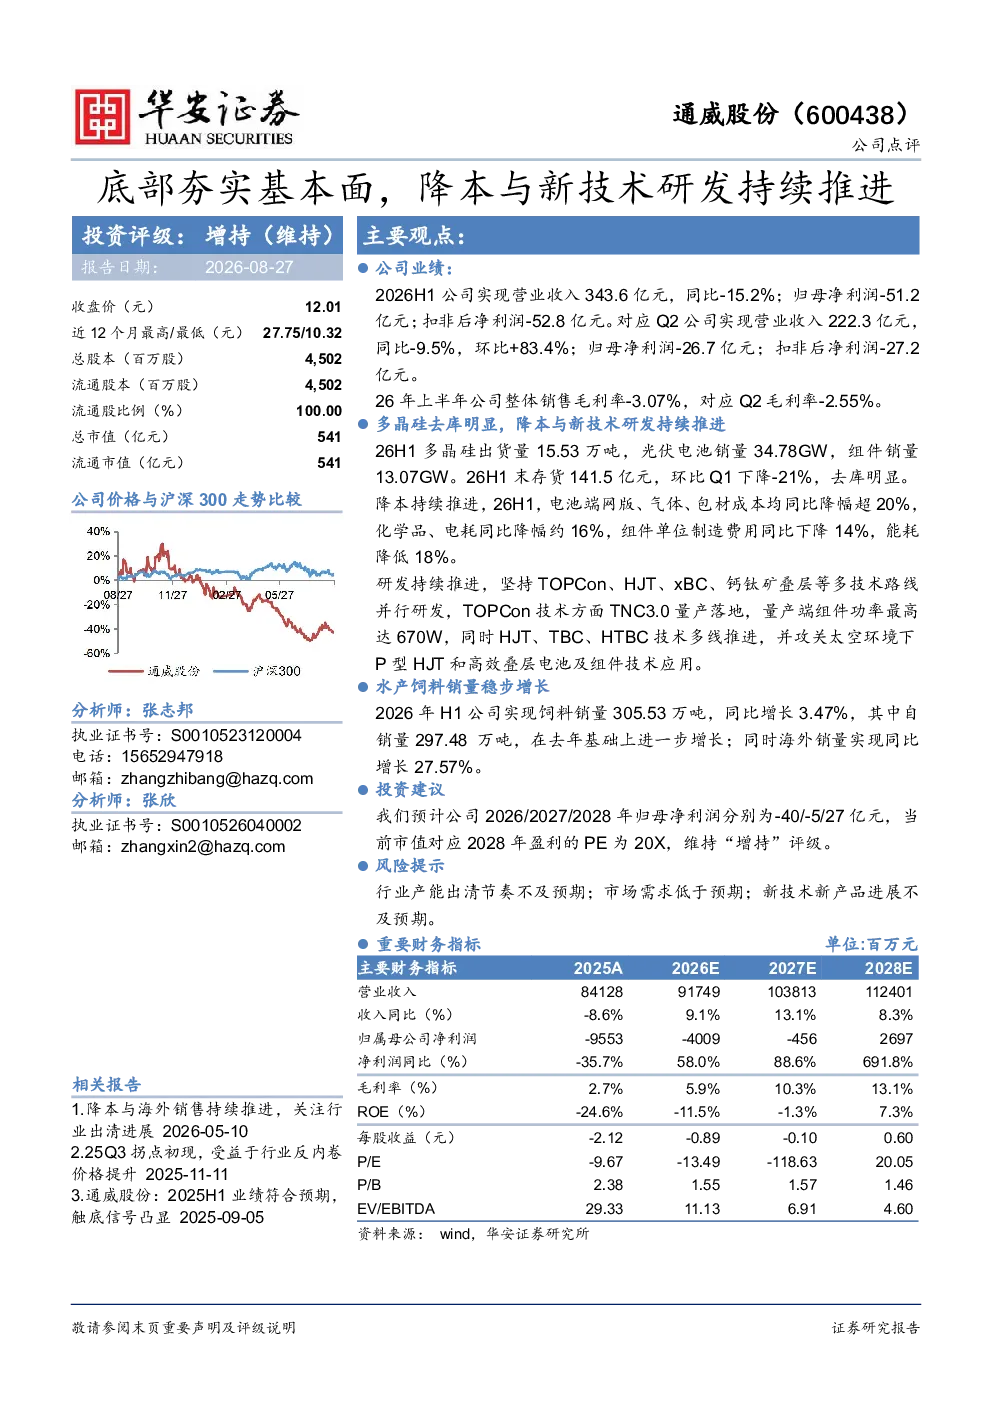
研报显示通威2026年上半年业绩承压,营收343.6亿元同比-15.2%,归母净利-51.2亿元。多晶硅业务出货15.53万吨,光伏电池销量34.78GW,降本持续推进,电池端成本同比降超20%。研发并行推进TOPCon、HJT等技术路线,TOPCon组件功率达670W。水产饲料销量305.53万吨同比增长3.47%,海外销量增27.57%
光伏行业发展趋势如何?
光伏行业正经历产能去库和降本增效阶段,通威多晶硅业务存货环比降21%,电池成本降超20%。技术路线多元化发展,TOPCon、HJT、xBC、钙钛矿叠层等技术并行推进,TOPCon组件功率最高达670W,显示行业技术创新活跃,但产能出清节奏和市场需求存在不确定性
研报重点分析了哪些方向?
研报重点分析通威多晶硅和光伏业务降本增效进展,以及水产饲料业务增长情况。多晶硅业务通过网版、气体、包材等成本降超20%,研发端TOPCon等技术取得突破。水产饲料销量同比增长3.47%,海外市场表现亮眼,同比增长27.57%
当前光伏市场现状如何?
当前光伏市场处于产能去库和需求验证阶段,通威存货环比降21%,显示行业去库存压力。降本成为关键竞争点,电池端成本同比降超20%,组件制造费用降14%。技术迭代加速,TOPCon等技术逐步走向成熟,但市场需求和行业产能出清节奏仍需持续关注
研报提示了哪些风险?
研报提示行业产能出清节奏不及预期、市场需求低于预期、新技术新产品进展不及预期等风险。当前通威多晶硅业务仍处于亏损状态,2026年归母净利预计为-40亿元,未来盈利能否改善取决于行业供需平衡、技术突破及市场需求等多方面因素
你可能感兴趣
基本面利好累积,底部持续夯实,反弹随时触发
电气设备国金证券2023-03-12
年报点评:研发发行实力持续夯实,多元化、全球化布局持续推进
安信证券2021-03-30
模型降本与Agent提效持续推进,持续看好国产AI产业链机会
信息技术国联民生证券2026-09-13
降本与海外销售持续推进,关注行业出清进展
华安证券2026-05-10
长江电新光伏供给侧改革持续推进基本面底部拐点继续推荐布局机会
未知机构2025-05-13
【风口研报公司】超百亿元研发费用砸向5G及5G-A、芯片、服务器等领域,分析师看好公司5G主设备连续多年排名全球第二、并加速推进连接向算力拓展,新技术有望催生新场景;另有家光伏稀缺高成长标的
未知机构2024-03-11
4Q25成药业务边际改善,新技术平台研发+出海高效推进;上调目标价
交银国际2026-03-27
国信期货软商品月报:基本面有所转好,郑棉夯实底部
国信期货2023-12-26
甲醇半年度报告:底部不断夯实,但基本面限制反弹高度
兴证期货2020-07-06