猜你想问
安利股份2026年半年报核心内容是什么?
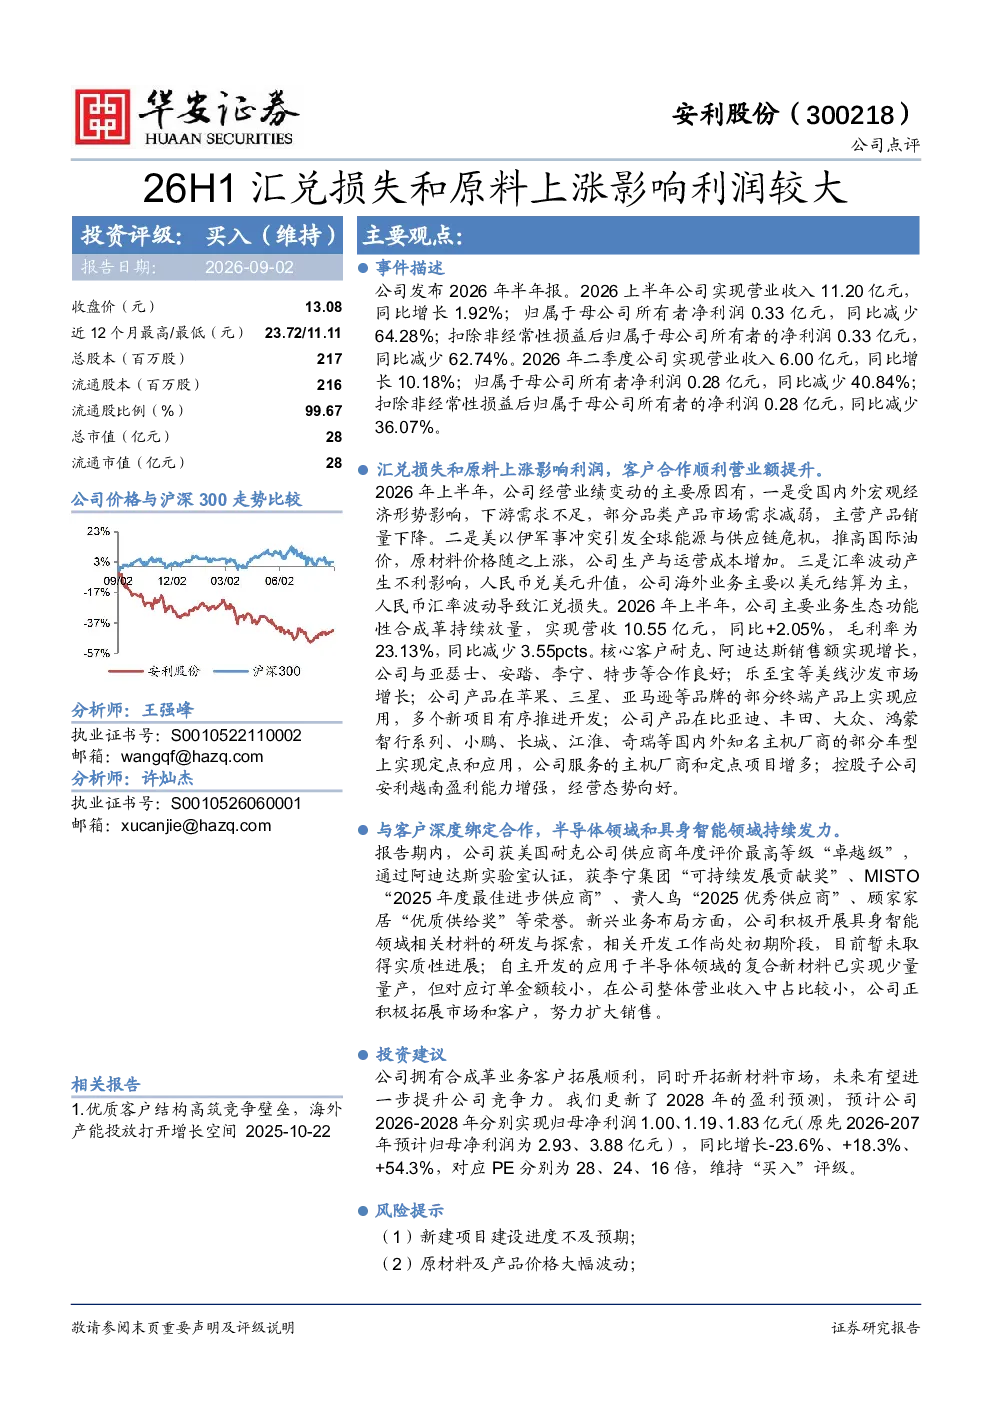
安利股份2026年半年报显示,上半年实现营业收入11.20亿元,同比增长1.92%,但归属于母公司所有者净利润0.33亿元,同比减少64.28%。主要原因是下游需求不足、原材料价格上涨及汇率波动导致汇兑损失。二季度营业收入6.00亿元,同比增长10.18%,归属于母公司所有者净利润0.28亿元,同比减少40.84%
功能性合成革行业发展趋势如何?
功能性合成革行业正经历转型升级,安利股份的主营业务功能性合成革持续放量,实现营收10.55亿元,同比+2.05%,毛利率为23.13%,同比减少3.55pcts。行业客户合作方面,安利股份与耐克、阿迪达斯等国际品牌合作良好,同时拓展亚瑟士、安踏、李宁、特步等国内品牌市场,并在美线沙发市场增长显著。产品应用方面,已进入苹果、三星、亚马逊等品牌的部分终端产品,以及比亚迪、丰田、大众等国内外主机厂商的部分车型。
安利股份报告重点分析了哪些方向?
安利股份报告重点分析了主营业务功能性合成革的发展情况,包括营收增长、毛利率变化及客户合作拓展。同时,报告也关注了公司新兴业务布局,如半导体领域复合新材料已实现少量量产,但订单金额较小;具身智能领域相关材料研发尚处初期阶段。此外,报告还评估了公司整体经营业绩及未来发展趋势。
当前市场对安利股份的判断是什么?
当前市场对安利股份的判断显示,公司客户拓展顺利,与核心客户合作稳定,同时积极布局新材料市场,未来竞争力有望提升。报告更新了2028年盈利预测,预计2026-2028年归母净利润分别为1.00、1.19、1.83亿元,同比增长-23.6%、+18.3%、+54.3%,对应PE分别为28、24、16倍。
安利股份报告提示了哪些风险?
安利股份报告提示了多项风险,包括新建项目建设进度不及预期,可能导致产能扩张不及预期;原材料及产品价格大幅波动,可能影响公司盈利稳定性;宏观经济下行,可能抑制下游需求,对公司业绩造成压力。此外,新兴业务尚处初期阶段,市场拓展存在不确定性。