猜你想问
这份研报的核心内容是什么?
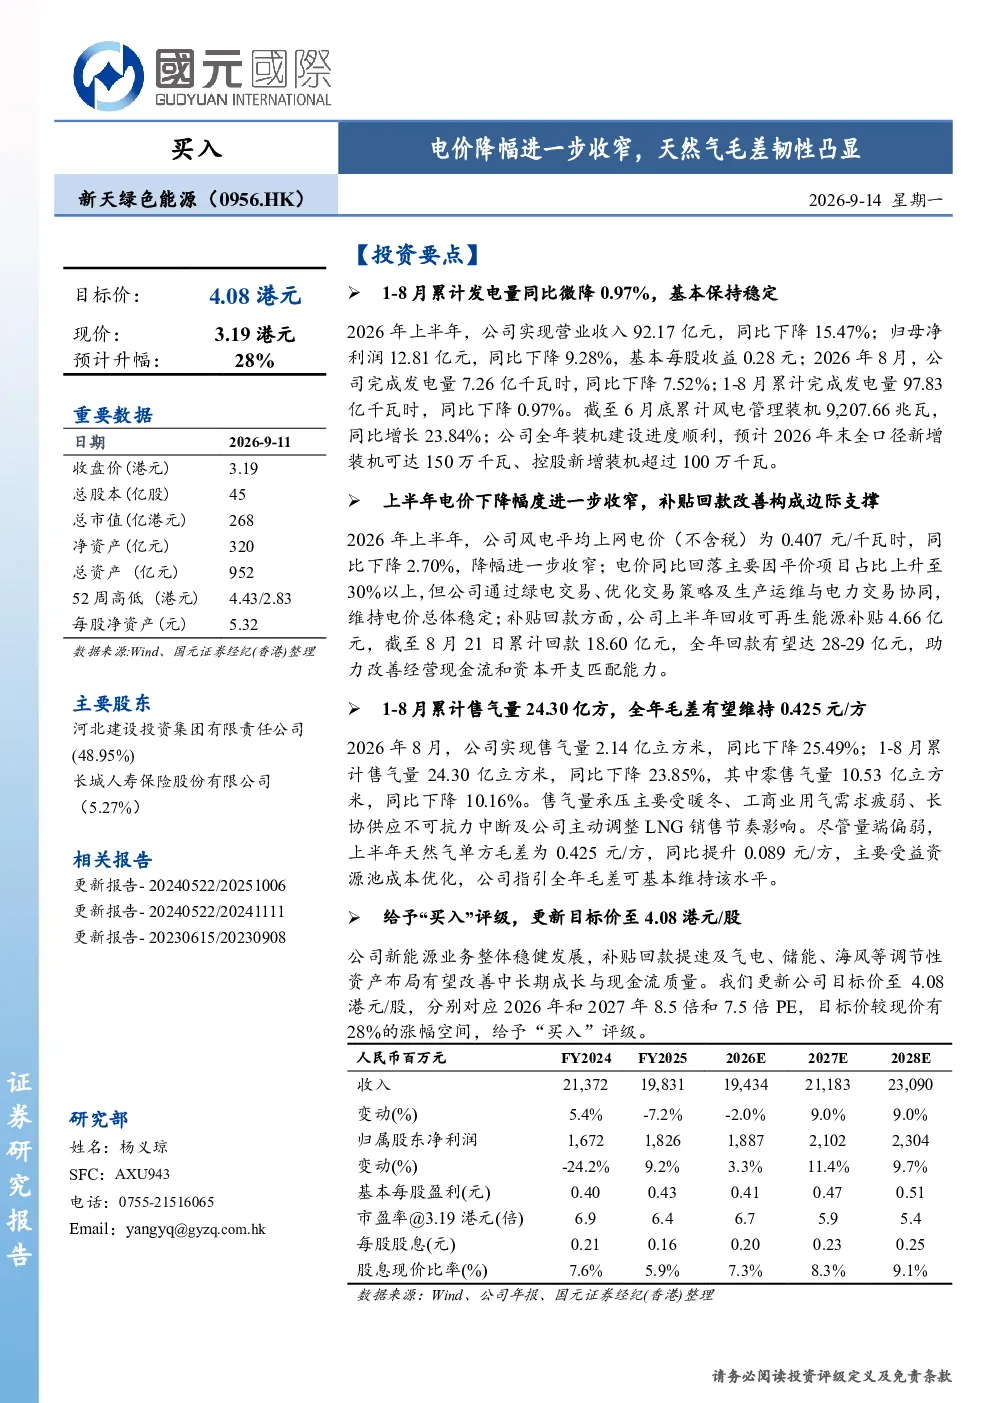
该研报指出新天绿色能源新能源业务整体稳健发展,补贴回款提速及气电、储能、海风等调节性资产布局有望改善中长期成长与现金流质量。报告显示2026年上半年公司营业收入92.17亿元,同比下降15.47%;归母净利润12.81亿元,同比下降9.28%。风电管理装机同比增长23.84%,预计2026年末全口径新增装机150万千瓦。风电平均上网电价同比下降2.70%,平价项目占比上升至30%以上。天然气业务方面,上半年单方毛差同比提升0.089元/方,全年毛差有望维持该水平。
新能源赛道的发展趋势如何?
新能源赛道呈现多元化发展态势,风电、光伏等传统能源持续增长,同时气电、储能、海风等调节性资产成为新的增长点。补贴回款提速有助于改善企业现金流,提升市场竞争力。平价项目占比上升反映行业逐渐走向市场化,调节性资产布局则增强企业抗风险能力。未来,随着技术进步和成本下降,新能源将更广泛地融入能源体系,调节性资产的价值将进一步凸显。
研报重点分析了哪些方向?
研报重点分析了新天绿色能源的财务表现、发电量、电价与补贴以及天然气业务。在财务方面,报告关注了营业收入、净利润及每股收益的变化;发电量方面,分析了风电装机和发电量数据;电价与补贴方面,考察了风电上网电价、平价项目占比及补贴回款情况;天然气业务方面,则聚焦于售气量和单方毛差。通过这些数据,报告评估了公司业务的整体稳健性和未来成长潜力。
当前新能源市场的现状如何?
当前新能源市场呈现快速发展态势,风电、光伏装机量持续增长,技术进步推动成本下降。补贴政策逐步退坡,市场化竞争加剧,平价项目占比提升。同时,气电、储能、海风等调节性资产受到重视,有助于提高新能源发电的稳定性和灵活性。企业需积极布局调节性资产,优化业务结构,以应对市场变化和挑战。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括电价下调可能影响企业盈利能力,风电及光伏项目投产推迟可能影响收入预期,风资源不佳可能影响发电量,限电率上升可能限制产能发挥,补贴回款不及预期可能影响现金流。这些风险需引起关注,企业需加强风险管理,确保业务稳定发展。