猜你想问
这份研报的核心内容是什么?
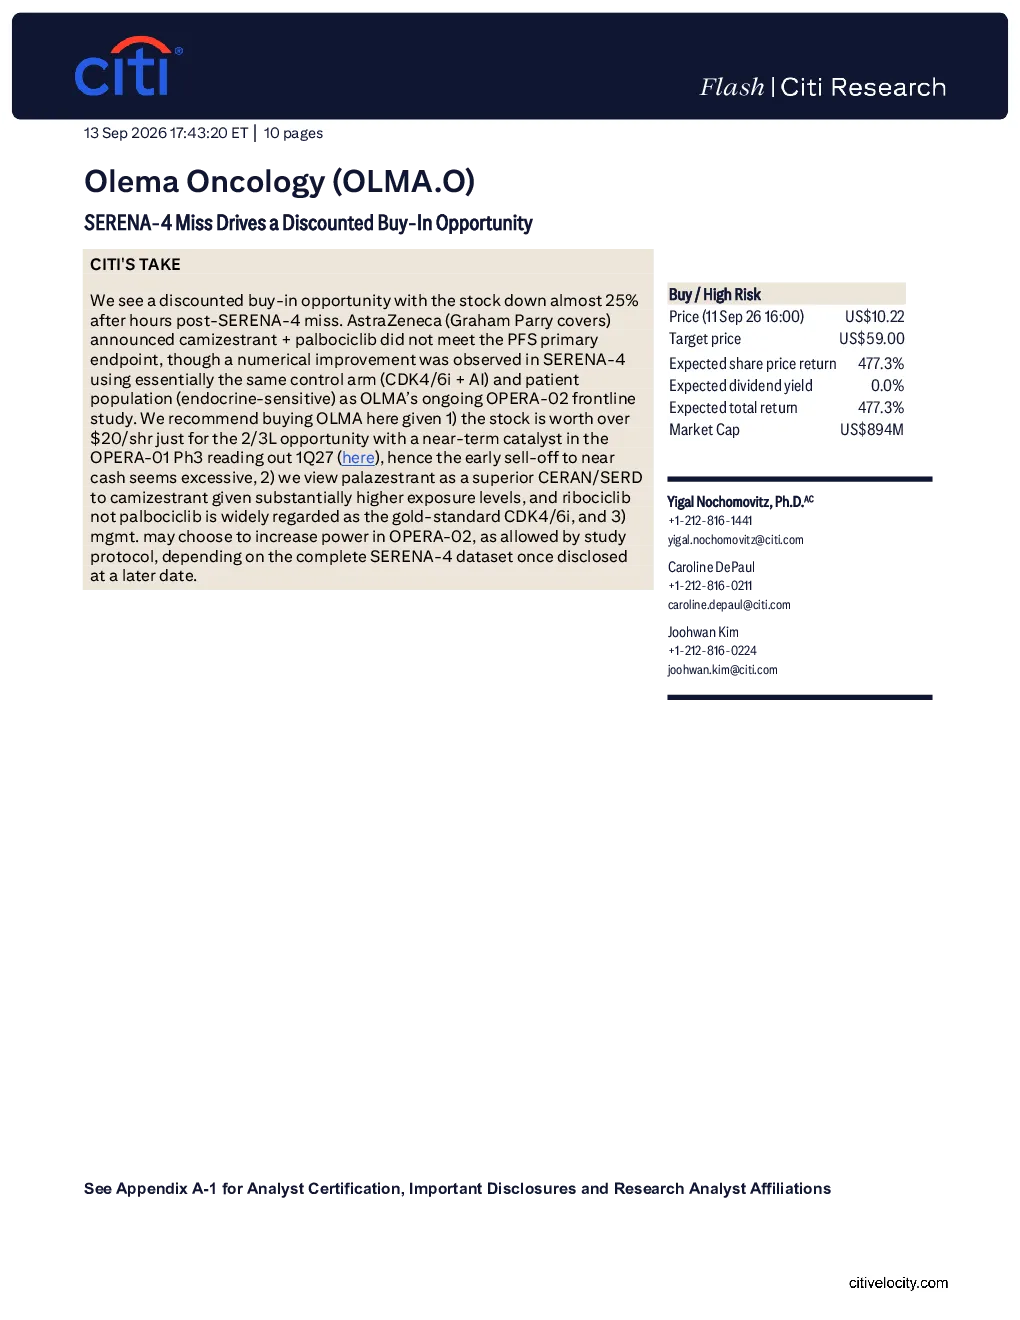
这份研报的核心内容是分析Olema Oncology公司在SERENA-4临床试验结果公布后股价大幅下跌(近25%)所带来的买入机会。Citigroup认为当前股价被低估,即使仅考虑2/3线治疗机会,公司股票也值超过20美元/股,且OPERA-01试验将于2027年第一季度公布结果,当前股价的下跌显得过度。研报还强调了Palazestrant相较于Camizestrant具有更高的暴露水平,Ribociclib被视为CDK4/6i的金标准药物,以及管理层可能根据SERENA-4的完整数据在OPERA-02试验中调整方案的可能性。
该赛道/行业的发展趋势如何?
该赛道属于肿瘤治疗领域,特别是内分泌治疗方向。研报指出Ribociclib作为CDK4/6i抑制剂已是金标准药物,而Palazestrant作为新一代内分泌疗法,其与Ribociclib的联合用药方案在OPERA-01试验中展现出潜力。行业发展趋势在于新一代内分泌疗法的研发与优化,以及与现有标准疗法的联合应用。尽管SERENA-4试验结果未达主要终点,但使用相似对照组的SERENA-4显示出数值改善,表明该赛道仍存在优化空间和潜力。
这份研报的重点分析方向是什么?
这份研报的重点分析方向是Olema Oncology公司的Palazestrant药物在OPERA-01和OPERA-02试验中的表现及其估值。研报详细分析了Palazestrant的药物优势,包括其相较于Camizestrant更高的暴露水平,以及其在OPERA-01试验中针对ESR1野生型或ESR1m患者的PFS利益。同时,研报采用折现现金流(DCF)模型对Olema进行了估值,目标价为59美元,并考虑了Palazestrant的专利寿命及市场排他性丧失后的终端增长率。
当前市场对该公司的现状判断是怎样的?
当前市场对Olema Oncology公司的现状判断较为谨慎,主要原因是SERENA-4临床试验结果未达PFS主要终点,导致公司股价大幅下跌。然而,研报认为这一下跌幅度过度,因为即使仅考虑2/3线治疗机会,公司股票也值超过20美元/股。市场对Palazestrant的药物优势仍抱有期待,特别是其在OPERA-01试验中展现出的潜力,以及OPERA-01试验将于2027年第一季度公布结果,被视为公司股价的关键催化剂。
这份研报提到了哪些风险提示?
这份研报的风险提示主要集中在生物技术股票的典型波动性以及临床试验和药物开发相关的风险。具体包括:Palazestrant在OPERA-01试验中未显示统计学显著的PFS利益;OPERA-01试验结果积极,但Palazestrant数据显著劣于II期结果,可能失去与其他获批/开发中新一代内分泌疗法的竞争力;OPERA-02试验未产生积极结果;未来研究中严重不良事件(AE)发生率高于既往经验。此外,由于KAT6抑制剂处于早期开发阶段,未在DCF模型中纳入信用风险,这也是需要注意的风险点之一。