猜你想问
三维情绪模型跟踪周报的核心内容是什么?
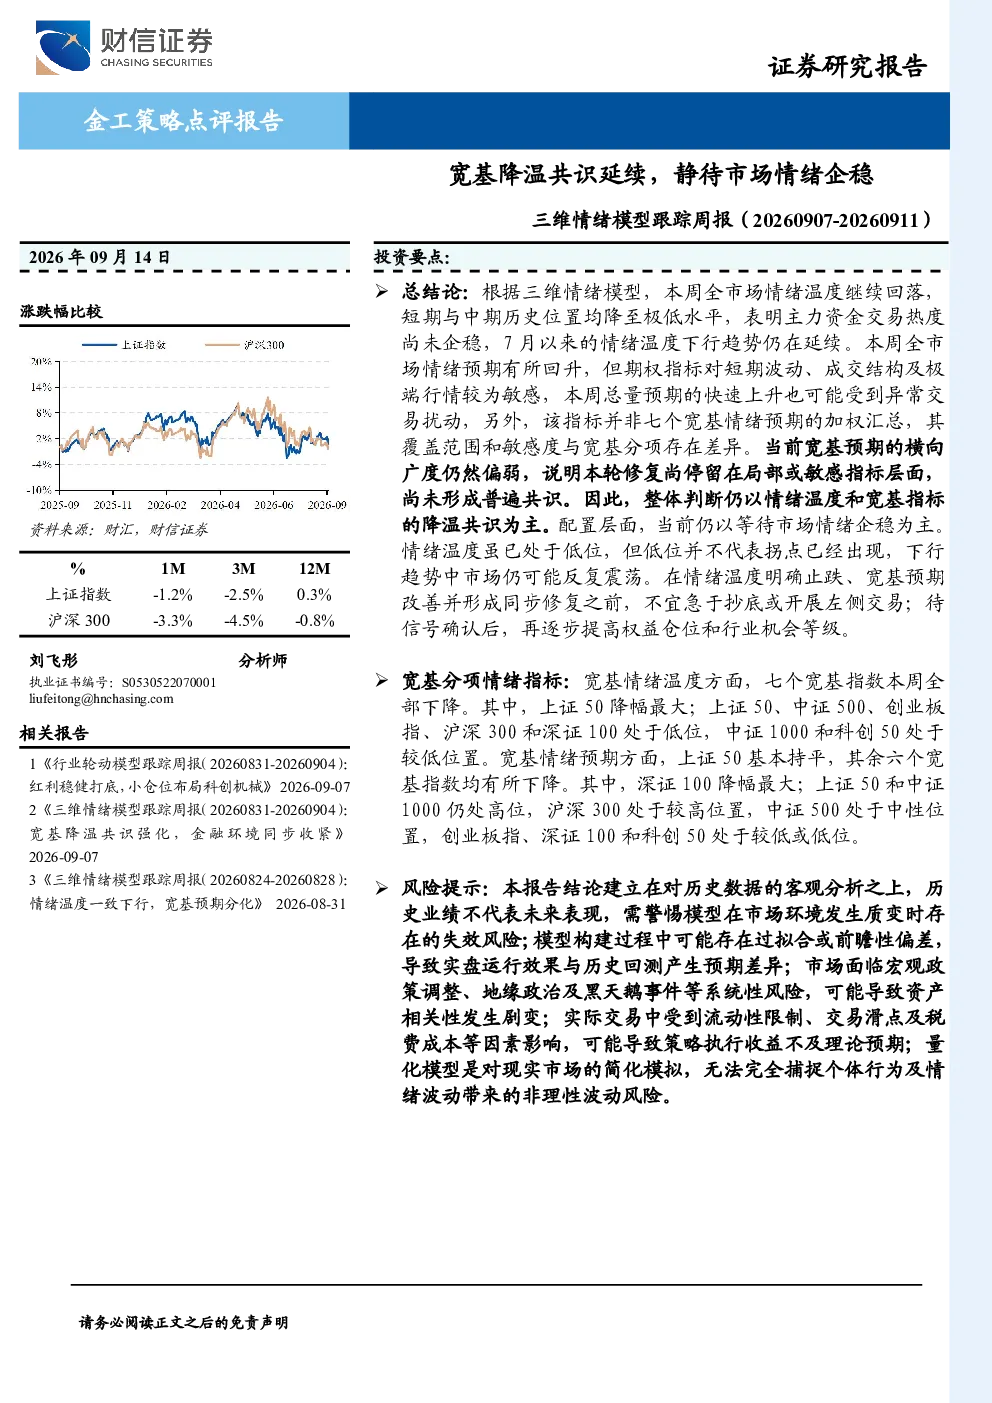
该报告主要分析全市场情绪温度和宽基情绪预期变化。数据显示本周全市场情绪温度持续下降,短期与中期历史位置均降至极低水平,表明主力资金交易热度尚未企稳。情绪预期指标虽有所回升,但可能受到异常交易扰动,需谨慎对待。宽基预期的横向广度偏弱,显示市场修复尚未形成普遍共识。报告建议等待情绪企稳后再进行投资操作。
报告对市场情绪的判断有何指示?
报告指出市场情绪整体降温,情绪温度和宽基指标的降温共识表明市场情绪整体偏冷,主力资金热度不高。短期波动较大,情绪预期指标的快速上升可能受到异常交易扰动,需警惕短期市场波动。整体判断仍以情绪温度和宽基指标的降温共识为主,配置层面建议等待市场情绪企稳。
报告如何分析宽基情绪指标变化?
报告分析七个宽基指数本周全部下降,上证50降幅最大。上证50、中证500、创业板指、沪深300和深证100处于低位,中证1000和科创50处于较低位置。在情绪预期方面,上证50基本持平,其余六个宽基指数均有所下降,其中深证100降幅最大。上证50和中证1000仍处高位,沪深300处于较高位置,中证500处于中性位置,创业板指、深证100和科创50处于较低或低位。
报告对投资策略有何建议?
报告建议当前应保持谨慎,等待市场情绪企稳后再进行投资操作。具体操作建议在情绪温度明确止跌、宽基预期改善并形成同步修复后,再逐步提高权益仓位和行业机会等级。在情绪温度明确止跌、宽基预期改善并形成同步修复之前,不宜急于抄底或开展左侧交易。
报告提示哪些风险?
报告提示市场短期波动较大,情绪预期指标的快速上升可能受到异常交易扰动,需警惕短期市场波动。情绪温度虽已处于低位,但低位并不代表拐点已经出现,下行趋势中市场仍可能反复震荡。此外,宽基预期的横向广度偏弱,说明本轮修复尚停留在局部或敏感指标层面,尚未形成普遍共识,需注意投资风险。
你可能感兴趣
三维情绪模型跟踪周报:宽基降温共识强化,金融环境同步收紧
财信证券2026-09-07
策略周报:情绪延续降温,静待市场企稳
华宝证券2025-01-12
三维情绪模型跟踪周报:情绪温度一致下行,宽基预期分化
财信证券2026-08-31
三维情绪模型跟踪周报:情绪延续降温,大板块间跷跷板效应显著
财信证券2026-07-27
三维情绪模型跟踪周报:上周情绪预期高开低走,市场降温收敛
财信证券2026-07-20
三维情绪模型跟踪周报:市场降温分化轮动,预期率先上行
财信证券2026-08-17
三维情绪模型跟踪周报:温度企稳、预期上升,情绪面有回暖倾向
财信证券2026-04-10
三维情绪模型跟踪周报:预期修复仍有反复,市场延续分化轮动
财信证券2026-08-10
三维情绪模型跟踪周报:情绪温度长期分位极高,市场整体延续结构性行情
财信证券2026-05-16
三维情绪模型跟踪报告2022年第3期:情绪降温预期乐
财信证券2022-08-02