猜你想问
这份研报的核心内容是什么?
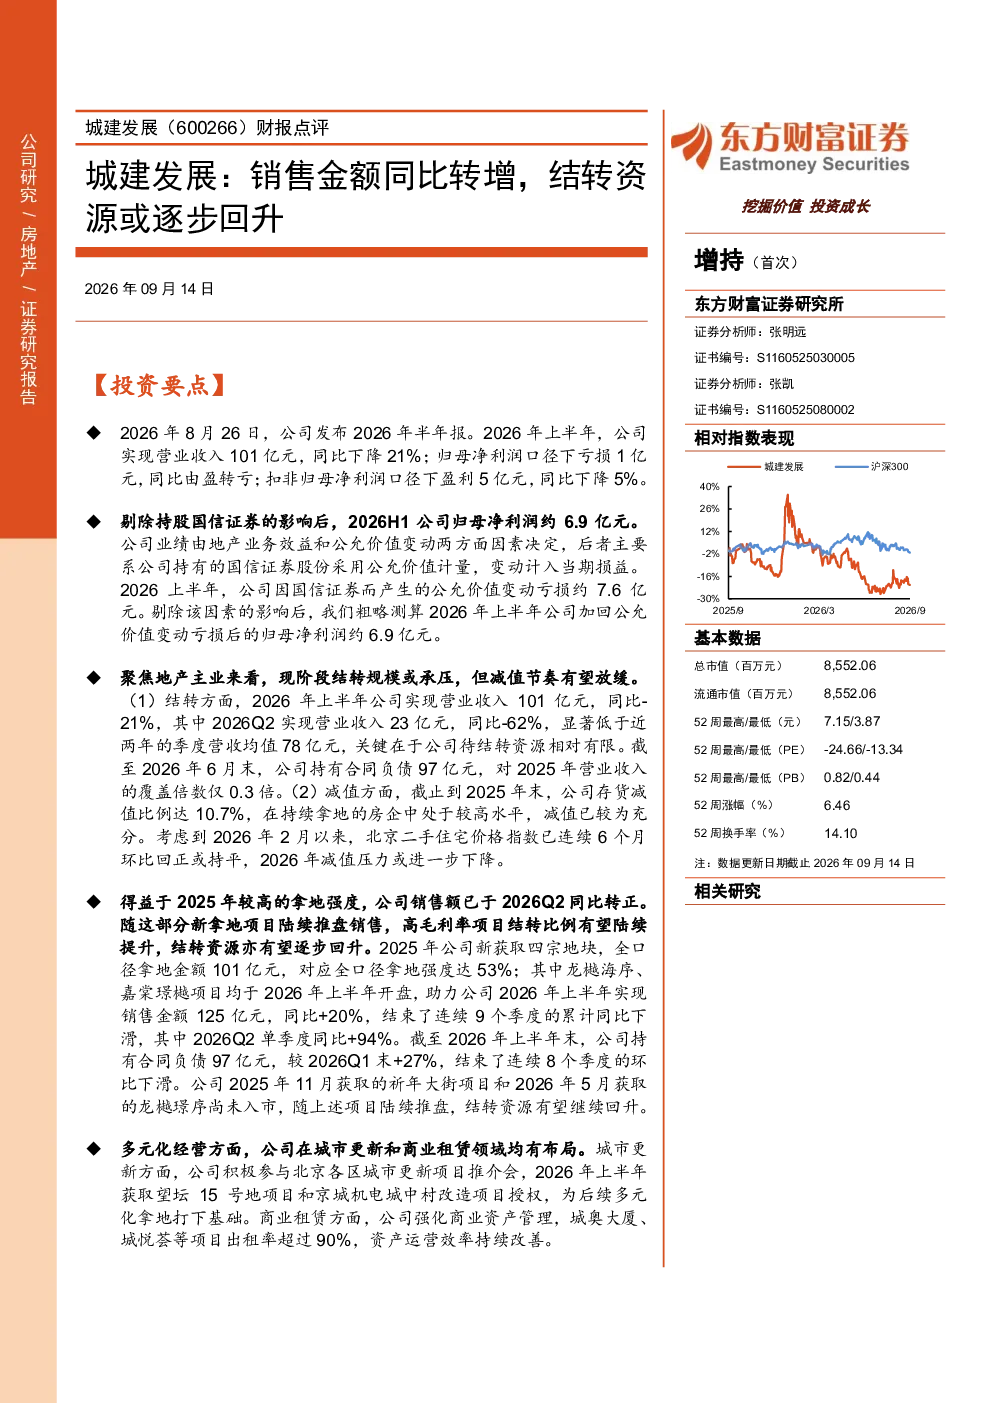
研报指出,2026年上半年公司实现营业收入101亿元,同比下降21%;归母净利润亏损1亿元,同比由盈转亏;扣非归母净利润盈利5亿元,同比下降5%。公司待结转资源有限,持有合同负债97亿元,对2025年营业收入的覆盖倍数仅0.3倍。存货减值比例达10.7%,但2026年减值压力或下降。2026年上半年实现销售金额125亿元,同比+20%,结束了连续9个季度的累计同比下滑。
当前房地产赛道的发展趋势如何?
当前房地产市场呈现分化态势,部分房企通过积极补库和优化资产结构实现业绩修复。行业整体面临政策支持和市场需求的双重影响,头部房企凭借较强的拿地能力和资源整合能力,逐步恢复销售增长。未来市场走势仍需关注宏观政策和信用环境的稳定性,但行业洗牌加速,优质房企有望率先受益于市场回暖。
研报重点分析了哪些方向?
研报重点分析了公司业绩修复的潜力,包括存货质量、减值计提情况以及待结转资源的规模。报告指出公司存货质量较优,减值计提较充分,整体业绩表现有望率先进入修复通道。同时,报告也关注了公司2025年较高的拿地强度对未来的销售支撑作用,以及合同负债规模对短期业绩的影响。
当前市场对房地产企业的整体判断是什么?
当前市场对房地产企业的整体判断呈现谨慎乐观态势,投资者关注房企的财务健康度和经营效率。头部房企凭借较强的品牌影响力和融资能力,逐步恢复市场信心。但部分中小房企仍面临较大的流动性压力和资产处置风险。行业整合加速,市场份额向优质房企集中,未来市场将更加注重企业的长期发展能力和风险控制能力。
研报提示了哪些主要风险?
研报提示的主要风险包括地产政策变化超预期、销售表现不及预期以及拿地节奏不及预期。政策调整可能影响房企的融资环境和市场预期,销售不及预期将影响房企的现金流和资产周转,拿地节奏放缓可能削弱房企未来的增长潜力。这些风险因素需要持续关注,以评估房企的长期发展前景。
你可能感兴趣
2024年半年报点评:营收受结转影响增加,销售金额稳居行业第一
房地产民生证券2024-08-20
房地产行业双周报:累计销售金额同比增速转正,估值回升至高位,下调行业评级至“增持“
国信证券2020-09-16
销售金额稳定上升,已售未结转收入超2700亿
亿翰智库2021-04-01
年报点评报告:2024业绩下滑,销售领先行业,待结转资源托底未来业绩
房地产国盛证券2025-03-18
房地产统计局1-9月数据点评:9月销售降幅略微收窄,竣工继续改善,国内贷款同比转增
房地产东兴证券2023-10-18
7月销售金额同比增65%,1-7月的资源成本仅为销价的19%
房地产中国建投2010-08-09
公司信息更新报告:销售金额同比回正,拿地坚守一二线城市
开源证券2023-02-13
2月百强销售金额点评:单月销售同比转正,国央企表现更优
房地产开源证券2023-03-01
房地产开发行业-百强房企月度销售报告:9月权益销售金额同比-29.6%,环比-2.0%,销售维持弱复苏
房地产国盛证券2022-10-02
【国盛地产】8月数据前瞻:销售金额同比被动修复,单月同比
未知机构2022-09-12