猜你想问
本周沪铜价格走势如何?
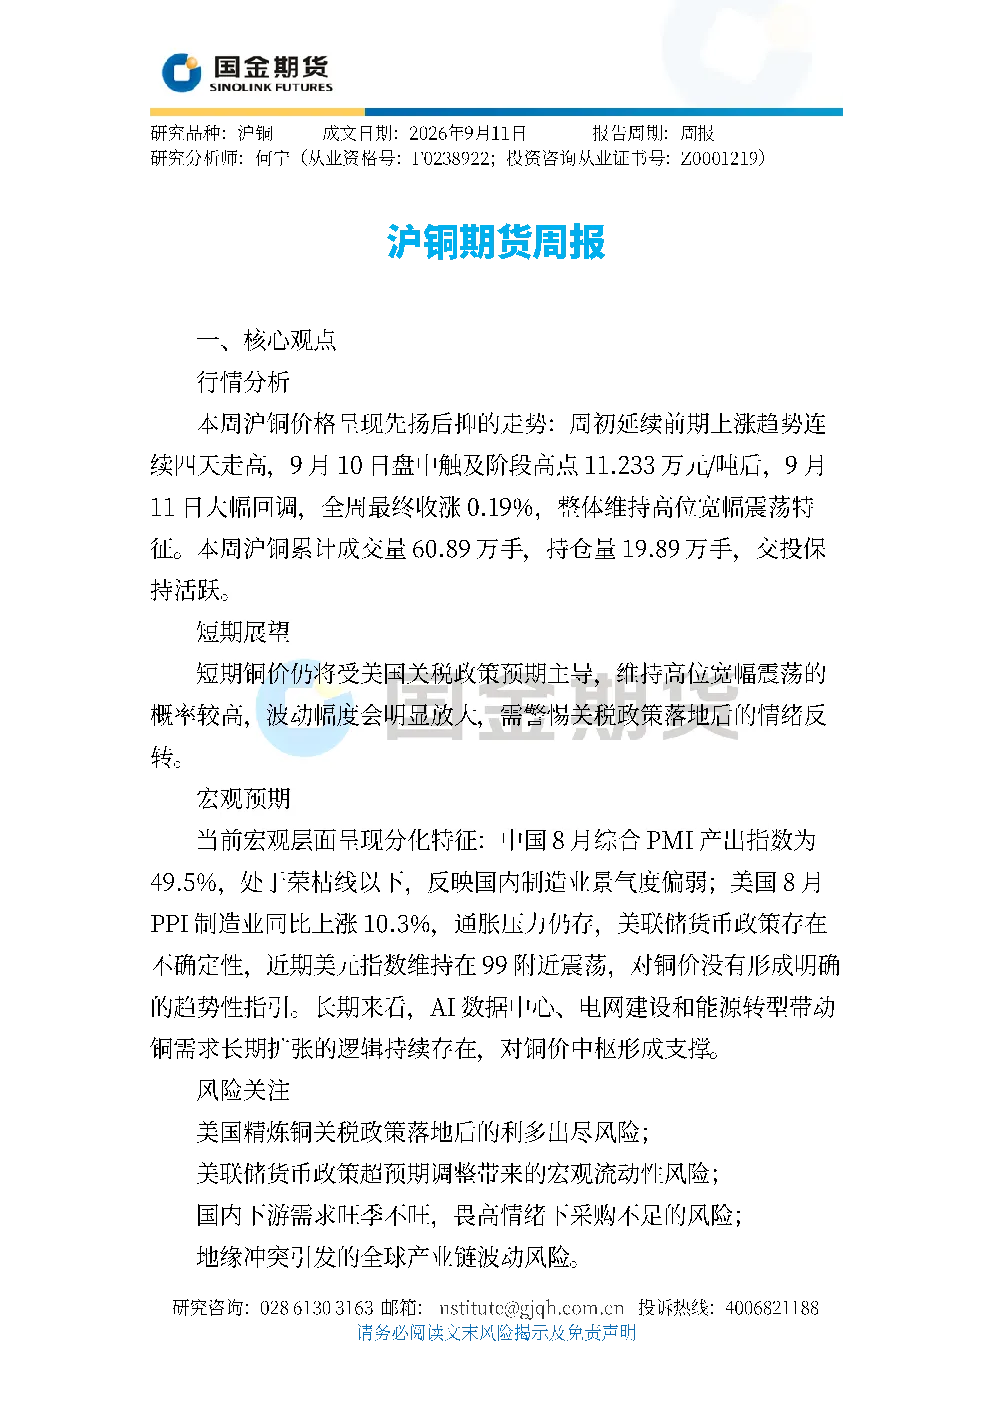
本周沪铜价格呈现先扬后抑的走势。周初连续四天上涨,于9月10日触及阶段高点11.233万元/吨,随后于9月11日大幅回调。全周最终收涨0.19%,维持高位宽幅震荡。成交量60.89万手,持仓量19.89万手,交投活跃。短期铜价仍受美国关税政策预期主导,高位宽幅震荡概率较高,波动幅度放大,需警惕政策落地后的情绪反转。
影响沪铜价格的主要逻辑是什么?
影响沪铜价格的核心逻辑是美国关税预期引发全球跨区域库存重配。COMEX铜库存攀升至约76.7万短吨,占全球交易所显性库存近七成,非美地区库存被抽走,LME和沪铜库存降至低位,现货紧缺推升铜价。重要逻辑包括国内供应端收缩(TC加工费下跌、硫酸价格回落致冶炼企业减产)和长期需求预期支撑(AI数据中心、新能源电动车、电网建设等)。中期观点显示,未来1-3个月铜价将围绕美国关税政策、美联储货币政策及国内需求复苏节奏波动,整体重心高位,结构性分化加剧,库存错位带来波动显著。
国内铜供需情况如何?
国内铜供需情况显示,供应端中国精炼铜产量稳定但冶炼企业被动减产,智利产量存在扰动风险。需求端中国消费占比近60%,下游畏高以刚需采购为主,传统旺季需求待验证。长期看新能源领域需求扩张趋势明确。库存与现货价格方面,COMEX铜库存连续三日上升,反映铜流入美国;沪铜期货仓单21155吨处于2024年以来低位,本周期现倒挂,现货价格高于期货价格,显示国内现货偏紧。海外LME铜现货结算价周内冲高回落。
当前沪铜市场处于什么状态?
当前沪铜市场处于高位宽幅震荡状态。本周价格虽最终收涨0.19%,但周初上涨后出现大幅回调,显示市场波动加剧。成交量与持仓量均较高,交投活跃。COMEX铜库存上升,LME和沪铜库存降至低位,现货偏紧。市场短期仍受美国关税政策预期主导,中期则需关注美国关税政策、美联储货币政策及国内需求复苏节奏。整体重心高位,结构性分化加剧,库存错位带来波动显著。
投资沪铜需警惕哪些风险?
投资沪铜需警惕的主要风险包括美国关税政策的落地影响。当前铜价高位宽幅震荡,短期受政策预期主导,若政策落地与预期不符,可能引发市场情绪反转,导致价格波动。此外,国内供应端存在冶炼企业减产风险,智利产量扰动也可能影响全球供应。中期需关注美联储货币政策变化对铜价的影响,以及国内需求复苏的节奏。库存错位可能导致市场出现剧烈波动,投资者需密切关注相关消息变化。