猜你想问
周生生2026年中报核心内容有哪些?
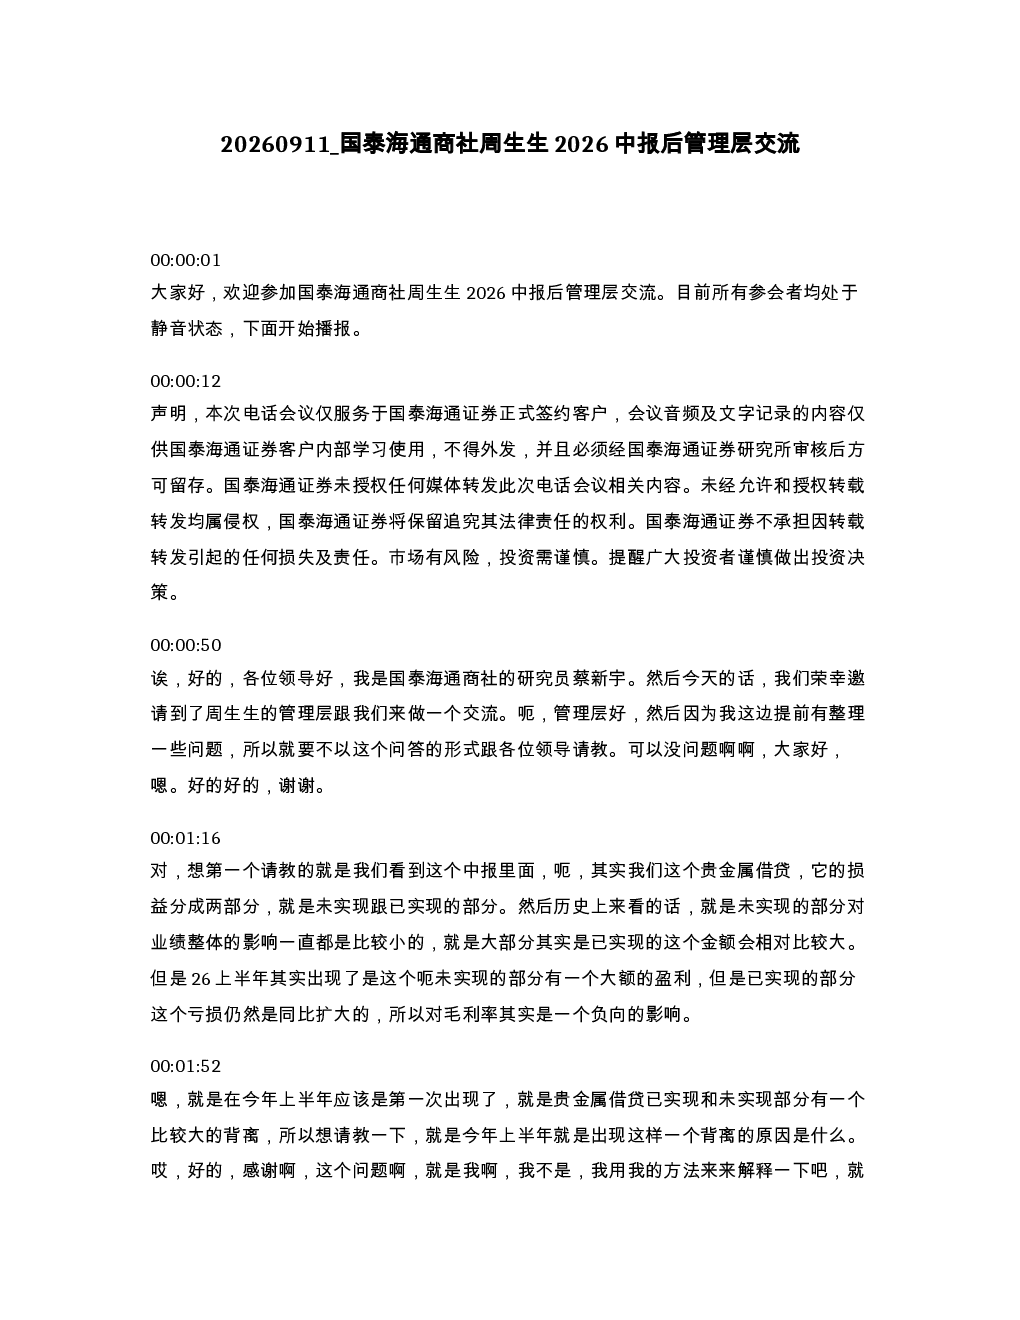
周生生2026年中报显示贵金属借贷未实现盈利大幅增加,主要因金价低位估值收益,但已实现亏损同比扩大。下半年未实现盈利有望转正。毛利率剔除金价波动后持续提升,上半年为6.7%。销售方面,内地增速放缓,港澳保持双位数增长。公司计划门店网络维持在750至800家,费用投放温和增长。产品方面将推出Charm米系列、IP系列等新系列。台湾市场利润率显著高于内地和港澳。
黄金赛道行业发展趋势如何?
黄金赛道中,周生生销售增速分化,内地放缓但港澳强劲。台湾市场因其竞争格局和消费者偏好,利润率较高。公司产品策略上,将迭代现有系列并推出新系列,如Charm米系列、IP系列等。渠道上,维持门店规模并关注商场合作。费用控制方面,租金相对稳定,人员费用随门店调整,市场推广费用维持现有水平。这些反映行业在区域市场差异化和品牌建设上的趋势。
研报重点分析了哪些方向?
研报重点分析了周生生贵金属借贷损益背离现象,下半年盈利转正预期,毛利率趋势,各区域销售表现差异,门店网络规划,费用结构变化,以及产品创新和台湾市场深耕策略。报告显示公司上半年业绩良好,主要得益于销售增长和成本控制,并强调下半年盈利改善和稳健经营策略。
当前市场对周生生的判断是什么?
当前市场关注周生生的业绩表现和区域分化问题。报告显示公司上半年业绩稳健,下半年盈利有望改善。市场关注其港澳地区双位数增长背后的驱动因素,以及台湾市场的盈利优势。同时,公司门店网络调整和费用控制策略也受到市场关注。整体看,市场对周生生的经营策略和各区域市场表现有积极观察。
研报提示哪些风险?
研报提示的风险包括金价波动对盈利的直接影响,特别是已实现亏损的扩大可能带来的不确定性。区域销售分化可能导致整体增长承压,尤其是内地市场增速放缓。门店网络调整可能影响短期收入,费用控制若不及预期也会影响利润。此外,新系列产品的市场接受度和竞争环境变化也是潜在风险因素。
你可能感兴趣
国泰海通商社武商集团管理层交流
未知机构2026-07-08
国泰海通商社2026赛事大年体育产业框架会议纪要
未知机构2026-08-17
国泰海通商社张家界经营近况交流
未知机构2026-09-11
国泰海通商社2026赛事大年体育文旅行业分析会议纪要
未知机构2026-08-17
国泰海通商社 传智教育2026年半年度业绩交流会
未知机构2026-08-30
【国泰海通】武商集团管理层交流
未知机构2026-07-08
国泰海通商社 出口持续爆发服务消费分化社服零售行业 26 年中报综述
未知机构2026-09-07
国泰海通食饮西麦食品2026半年报业绩交流
未知机构2026-08-20
国泰海通2026北京策略会上海建工线上交流
未知机构2026-09-01
国泰海通2026北京策略会山东路桥线上交流
未知机构2026-09-02