猜你想问
美玉米供需报告主要调整了哪些数据?
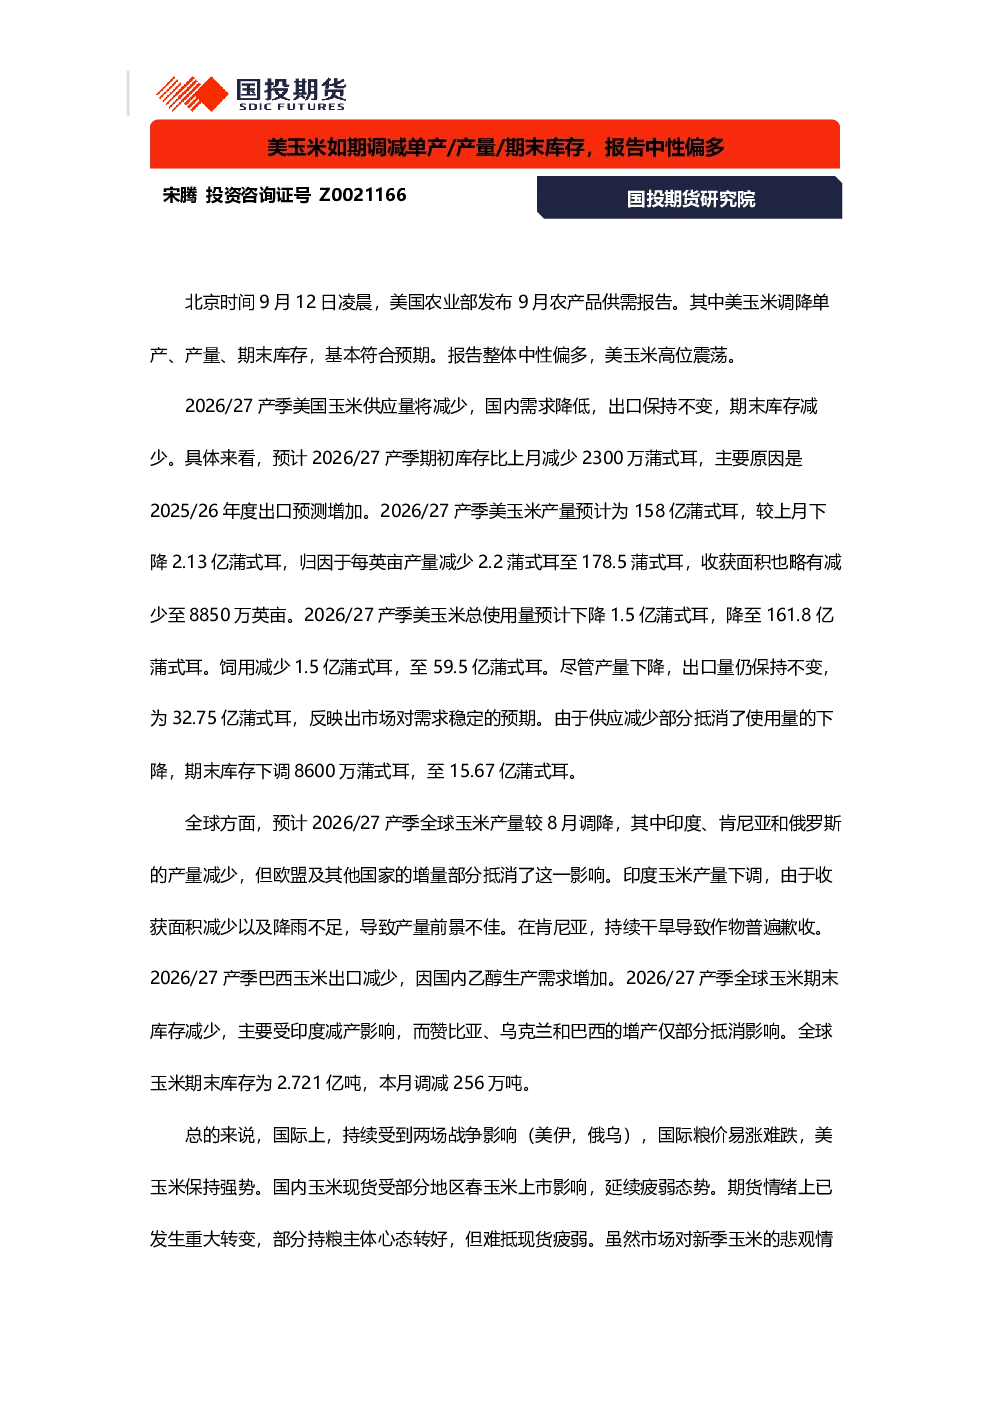
美国农业部9月农产品供需报告显示,美玉米单产、产量、期末库存调降,符合预期。具体数据方面,期初库存减少2300万蒲式耳,主要原因是2025/26年度出口预测增加;产量预计为158亿蒲式耳,较上月下降2.13亿蒲式耳,每英亩产量减少2.2蒲式耳至178.5蒲式耳,收获面积减少至8850万英亩;总使用量预计下降1.5亿蒲式耳至161.8亿蒲式耳,饲用减少1.5亿蒲式耳至59.5亿蒲式耳;出口量保持不变,为32.75亿蒲式耳;期末库存下调8600万蒲式耳至15.67亿蒲式耳。全球方面,2026/27产季全球玉米产量调降,主要受印度、肯尼亚和俄罗斯减产影响,欧盟及其他国家增产部分抵消。全球玉米期末库存减少,主要受印度减产影响,赞比亚、乌克兰和巴西增产仅部分抵消。全球玉米期末库存为2.721亿吨,调减256万吨。
未来玉米行业发展趋势如何?
未来玉米行业发展趋势显示,2026/27产季美国玉米供应量将减少,国内需求降低,出口保持不变,期末库存减少。全球玉米产量调降,主要受印度、肯尼亚和俄罗斯减产影响,欧盟及其他国家增产部分抵消。巴西玉米出口减少,因国内乙醇生产需求增加。国际粮价易涨难跌,美玉米保持强势。国内玉米现货受部分地区春玉米上市影响延续疲弱,期货情绪转好但难抵现货疲弱。市场对新季玉米的悲观情绪有所缓解,但未来国内新季玉米收获前后,现货上量冲击,整体震荡偏强,但不排除试探种植成本。
报告中哪些数据最受关注?
报告中最受关注的数据包括美国玉米产量、单产和期末库存的调降。美国玉米产量预计为158亿蒲式耳,较上月下降2.13亿蒲式耳,每英亩产量减少2.2蒲式耳至178.5蒲式耳,收获面积减少至8850万英亩。期末库存下调8600万蒲式耳至15.67亿蒲式耳。全球方面,全球玉米期末库存减少,主要受印度减产影响,赞比亚、乌克兰和巴西增产仅部分抵消。这些数据对市场情绪和未来价格走势具有重要影响。
当前玉米市场状况如何?
当前玉米市场状况显示,国际粮价易涨难跌,美玉米保持强势。国内玉米现货受部分地区春玉米上市影响延续疲弱,期货情绪转好但难抵现货疲弱。市场对新季玉米的悲观情绪有所缓解,但未来国内新季玉米收获前后,现货上量冲击,整体震荡偏强,但不排除试探种植成本。大连玉米回调后,若现货共振上涨,上涨趋势或将延续。这些因素共同影响当前市场表现。
这份报告有哪些风险提示?
这份报告的风险提示包括全球玉米产量调降可能不及预期,尤其是印度、肯尼亚和俄罗斯的减产情况可能加剧。巴西玉米出口减少因国内乙醇生产需求增加,可能进一步影响全球供应。国内玉米现货受部分地区春玉米上市影响延续疲弱,可能对新季玉米价格形成压力。此外,市场对新季玉米的悲观情绪虽然有所缓解,但未来国内新季玉米收获前后,现货上量冲击可能带来价格波动。这些因素需密切关注。