猜你想问
这份研报主要分析了什么?
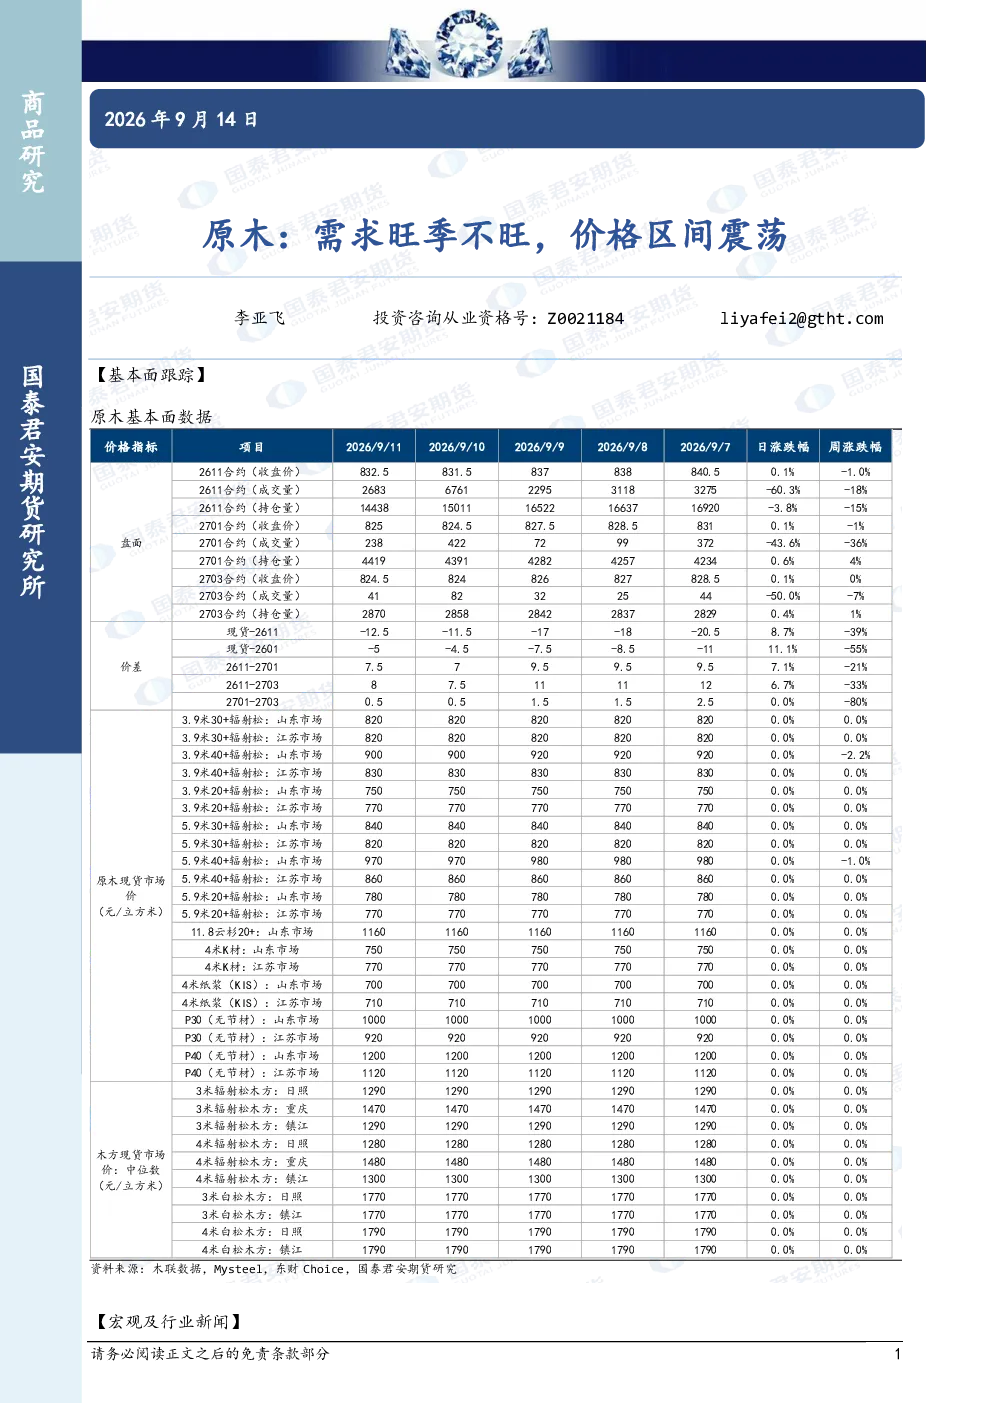
这份研报主要分析了原木市场的供需情况。报告指出当前原木需求旺季不旺,价格预计将呈现区间震荡走势。低库存及海运费上涨对价格形成支撑,但整体需求疲软限制了价格的上行空间。报告还提到了1-7月中国房地产开发数据显著下滑的情况,包括房屋施工、新开工和竣工面积的同比下降,以及央行与金融监管总局联合发文延长个人住房贷款期限至最长40年等政策因素。
原木行业未来发展趋势如何?
原木行业未来发展趋势呈现中性态势。从报告分析看,当前市场面临需求疲软的挑战,房地产开发数据下滑直接影响了原木的下游需求。同时,低库存和海运费上涨为价格提供了一定支撑,但整体需求疲软限制了价格大幅上涨的可能性。政策方面,延长房贷期限可能对市场产生一定提振,但效果尚不明朗。综合来看,原木行业短期内可能维持区间震荡格局,长期发展仍需关注宏观经济和房地产市场的恢复情况。
研报最重点分析了原木的哪些方面?
研报最重点分析了原木市场的供需平衡和价格走势。报告指出当前原木需求旺季不旺,价格预计区间震荡,并分析了低库存和海运费上涨对价格的支撑作用,以及整体需求疲软对价格上行的制约。此外,报告还重点跟踪了1-7月中国房地产开发数据,以及央行与金融监管总局联合发文对房地产市场的影响,这些因素均对原木市场产生间接影响。
当前原木市场处于什么状态?
当前原木市场处于需求疲软、价格区间震荡的状态。报告显示,1-7月中国房地产开发数据显著下滑,直接导致原木下游需求减弱。同时,原木库存处于低位,海运费上涨也为价格提供了一定支撑。但整体需求疲软限制了价格大幅上涨的空间,市场呈现供需失衡的态势。政策方面,延长房贷期限可能对市场产生一定提振,但短期内原木市场仍以区间震荡为主。
这份研报有哪些风险提示需要注意?
这份研报提示的主要风险包括:首先,房地产市场持续下滑可能导致原木下游需求进一步减弱,对价格形成持续压力;其次,全球宏观经济不确定性增加可能影响海运费和原材料成本,进而影响原木价格波动;再次,政策调整可能对房地产市场和原木市场产生意外影响;此外,报告信息来源于公开资料,准确性不保证,投资者需自行承担风险。报告观点仅供专业投资者参考,不构成投资建议。