猜你想问
美债“抢跑”上行是什么现象?
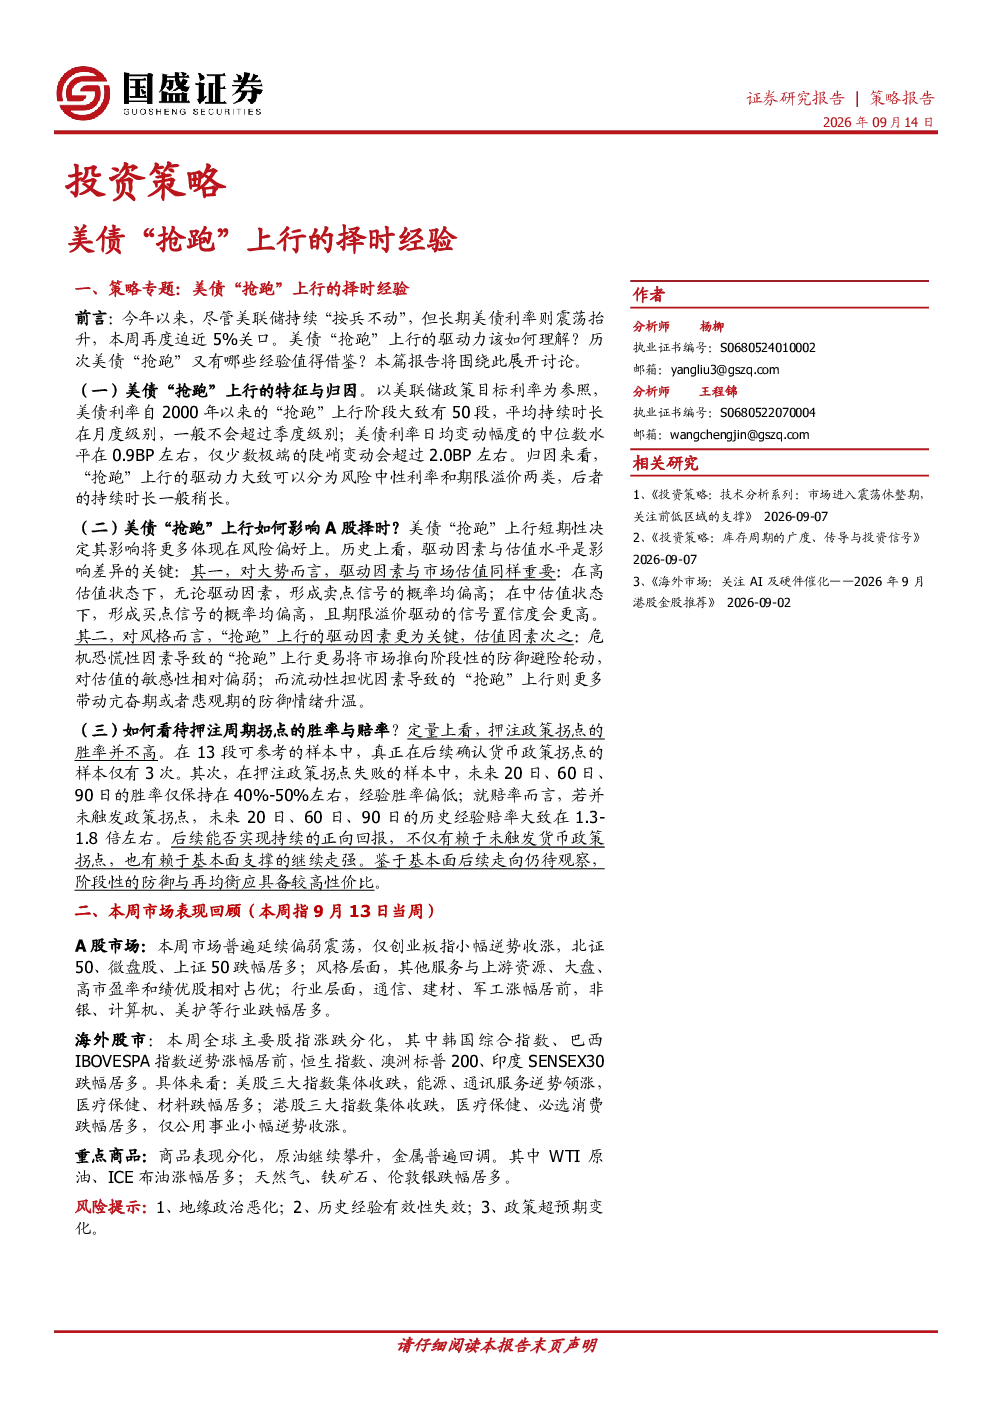
美债“抢跑”上行是指美债利率在美联储政策利率未变的情况下出现大幅趋势性抬升的现象。2000年以来类似样本约50余次,平均持续时长约22天,主要驱动力是期限溢价变动(占比超70%)和风险中性利率变动。期限溢价驱动时,市场窄幅震荡;中性风险利率驱动时,高估值状态冲击更明显,随估值下移影响逐步削减。
美债“抢跑”上行对A股有何影响?
美债“抢跑”上行主要通过影响风险偏好发挥作用。其影响路径包括:通胀就业等数据导加息预期升温,通过中性风险利率影响长端利率,最终以宏观流动性担忧形式体现;债务风险政策变动等不确定性导恐慌预期,通过要求额外风险溢价补偿影响长端利率,最终以危机恐慌情绪形式体现。不同估值状态下,高估值易形成卖点,中估值易形成买点。
押注美债“抢跑”上行拐点的胜率如何?
押注美债“抢跑”上行拐点胜率不高。2000年以来13个中性风险利率主导的样本中仅3次确认政策拐点,失败样本未来20/60/90日胜率40%-50%。若未触发拐点,历史经验赔率约1.3-1.8倍。持续正向回报需未触发拐点且基本面走强,鉴于基本面走向不确定,段大性防御与再均衡具较高性价比。
本周A股市场表现如何?
本周A股主要宽基指数普遍收跌,仅创业板指逆势微涨。风格层面,其他服务与上游资源、致盘、高市盈率、绩优股相对占优。行业层面,通信、建材、军工涨幅居前,非银、计算机、美护跌幅居前。
美债“抢跑”上行存在哪些风险?
美债“抢跑”上行主要风险包括:期限溢价驱动占比超70%,其主导样本平均持续时长略长于中性风险利率主导样本,日均变动幅度中位数均在0.9-1.0BP左右;不同估值状态下,高估值易形成卖点,中估值易形成买点,低估值信号置信度偏弱;押注拐点胜率不高,失败样本未来20/60/90日胜率40%-50%,若未触发拐点,历史经验赔率约1.3-1.8倍。
你可能感兴趣
投资策略:美债“抢跑”上行的择时经验
国盛证券2026-09-14
海外镜鉴系列(十三):“韩特估”“日特估”的选股和择时经验
国信证券2024-02-19
布局海外的利器!:量化美债利率择时模型
金融财通证券2025-11-18
量化择时和拥挤度预警周报:市场或将出现由中小盘股引领的震荡上行
金融国泰海通证券2025-06-02
量化择时和拥挤度预警周报(20260417):有望延续震荡上行的偏强格局
基础化工国泰海通证券2026-04-19
量化配置研究系列三:抽丝剥茧:多视角构建长短期美债利率择时信号
西南证券2024-03-07
摊余债基再扩容,二轮抢跑的择券节奏如何
国泰海通证券2026-09-14
利率择时模型:总信号维持看利率上行
国金证券2025-08-27
利率择时模型:总信号维持看利率上行
国金证券2025-09-22
量化分析报告择时六面图:流动性上行、景气度下行
金融国盛证券2022-07-31