猜你想问
这份报告的核心内容是什么?
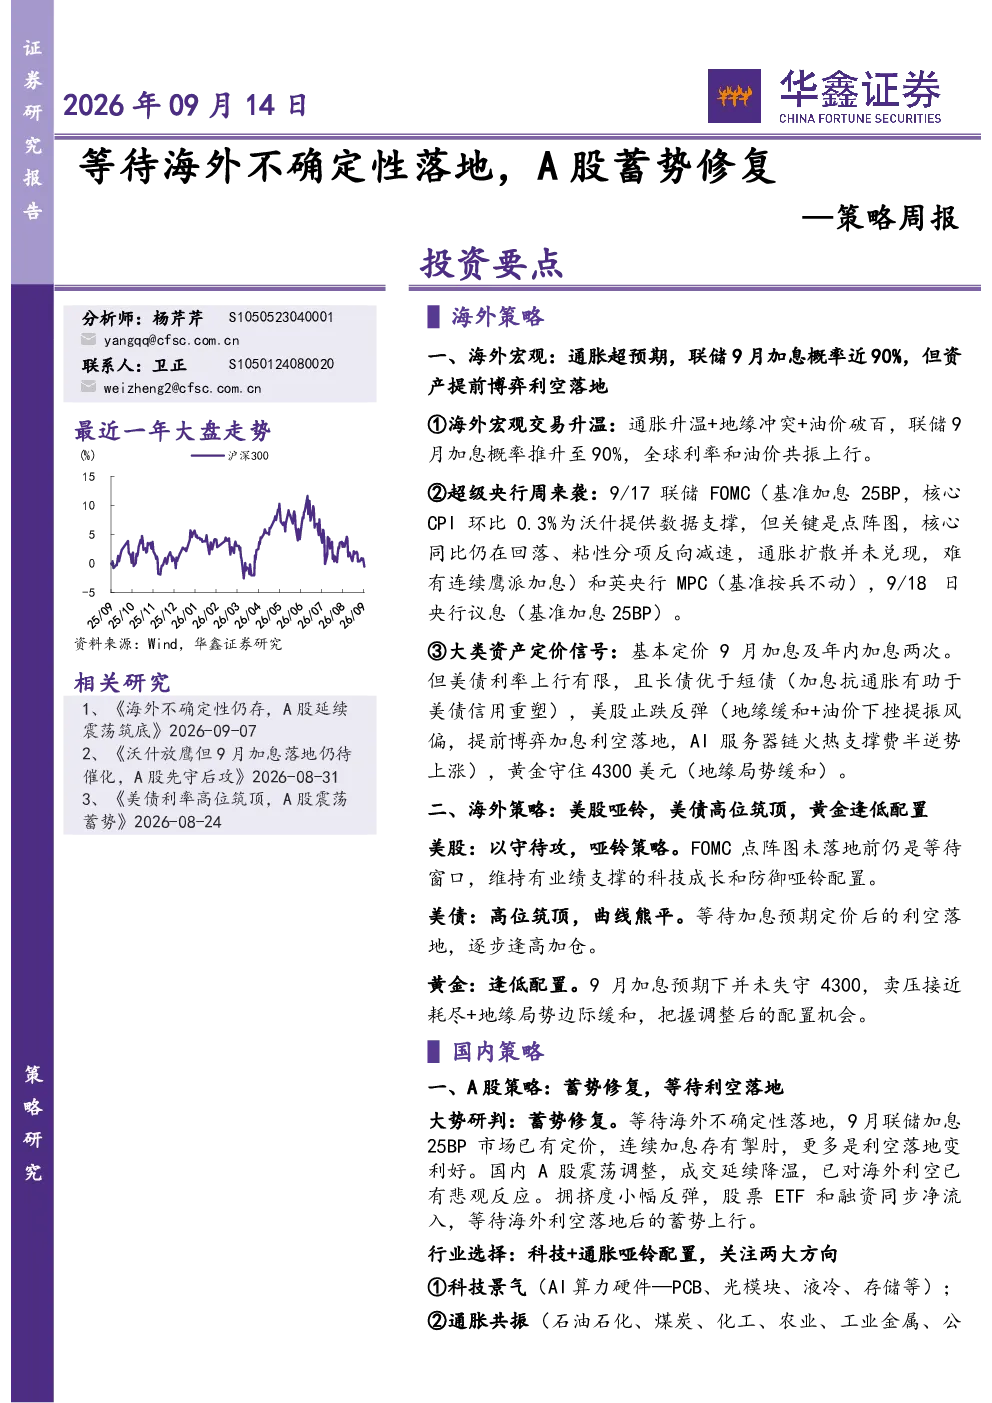
本报告主要分析了海外宏观环境,指出通胀、地缘冲突和油价上涨导致美联储加息概率接近90%,但市场已提前博弈利空落地,美债利率上行有限,长债优于短债,美股止跌反弹,黄金守住4300美元。国内策略建议等待海外不确定性落地,A股蓄势修复,9月联储加息25BP市场已有定价,连续加息存有掣肘,更多是利空落地变利好。建议科技+通胀哑铃配置。
报告对哪些赛道或行业有重点分析?
报告建议关注科技景气(AI算力硬件等)和通胀共振(石油石化、煤炭等)两大方向。A股市场方面,通信、电子、机械、综合估值处历史相对高位,通信、电子、农业交易集中度提升显著。建议采取“哑铃”策略,维持有业绩支撑的科技成长和防御性配置。
报告对当前市场现状有何判断?
报告认为市场处于等待海外不确定性落地阶段,A股蓄势修复。A股市场成交延续降温,5MA成交降至1.89万亿,行业轮动速率放缓。TOP5%拥挤度指标反弹至45.6%,TMT拥挤度回升至35.6%。沪深300ETF周度隐含波动率下降,海外VIX指数上升。
报告建议投资者关注哪些投资方向?
报告建议关注科技景气(AI算力硬件等)和通胀共振(石油石化、煤炭等)两大方向。海外策略建议采取“哑铃”策略,维持有业绩支撑的科技成长和防御性配置;美债处于高位筑顶阶段,可逐步逢高加仓;黄金逢低配置。国内策略建议科技+通胀哑铃配置。
报告提示了哪些投资风险?
报告提示的风险包括国内政策不及预期和海外地缘政治扰动。需关注“超级央行周”来临,美联储、英央行利率决议和8月国内宏观经济数据。A股市场方面,需警惕行业轮动速率放缓和TMT拥挤度回升带来的潜在风险。
你可能感兴趣
等待海外不确定性落地,A股蓄势修复——策略周报
华鑫证券2026-09-14
A股策略月报:供需双弱经济持续承压,6月等待不确定性落地
东兴证券2019-06-03
股指周报:宏观不确定性逐步落地,A股修复有望延续
国投期货2025-01-20
行业ETF投资框架跟踪周报(2023年第3期):外部不确定性压制市场情绪,半导体蓄势等待转机
电子设备国泰君安证券2023-09-26
股指期货月度报告:海外市场波动加大,等待不确定性落地
兴证期货2020-11-04
策略周报:海外不确定性仍存,A股延续震荡筑底
华鑫证券2026-09-07
A股策略观点更新:无需恐慌,震荡蓄势,等待机会
长城证券2015-11-30
A股策略周报:降准对冲节前资金缺口,信用修复仍需等待
东兴证券2019-01-06
A股策略周报:政策步入落地期行情,等待基本面衍化
东兴证券2019-02-24
A股策略周报:等待靴子落地
华安证券2016-05-30