猜你想问
本周沪深300指数调整是否已充分?
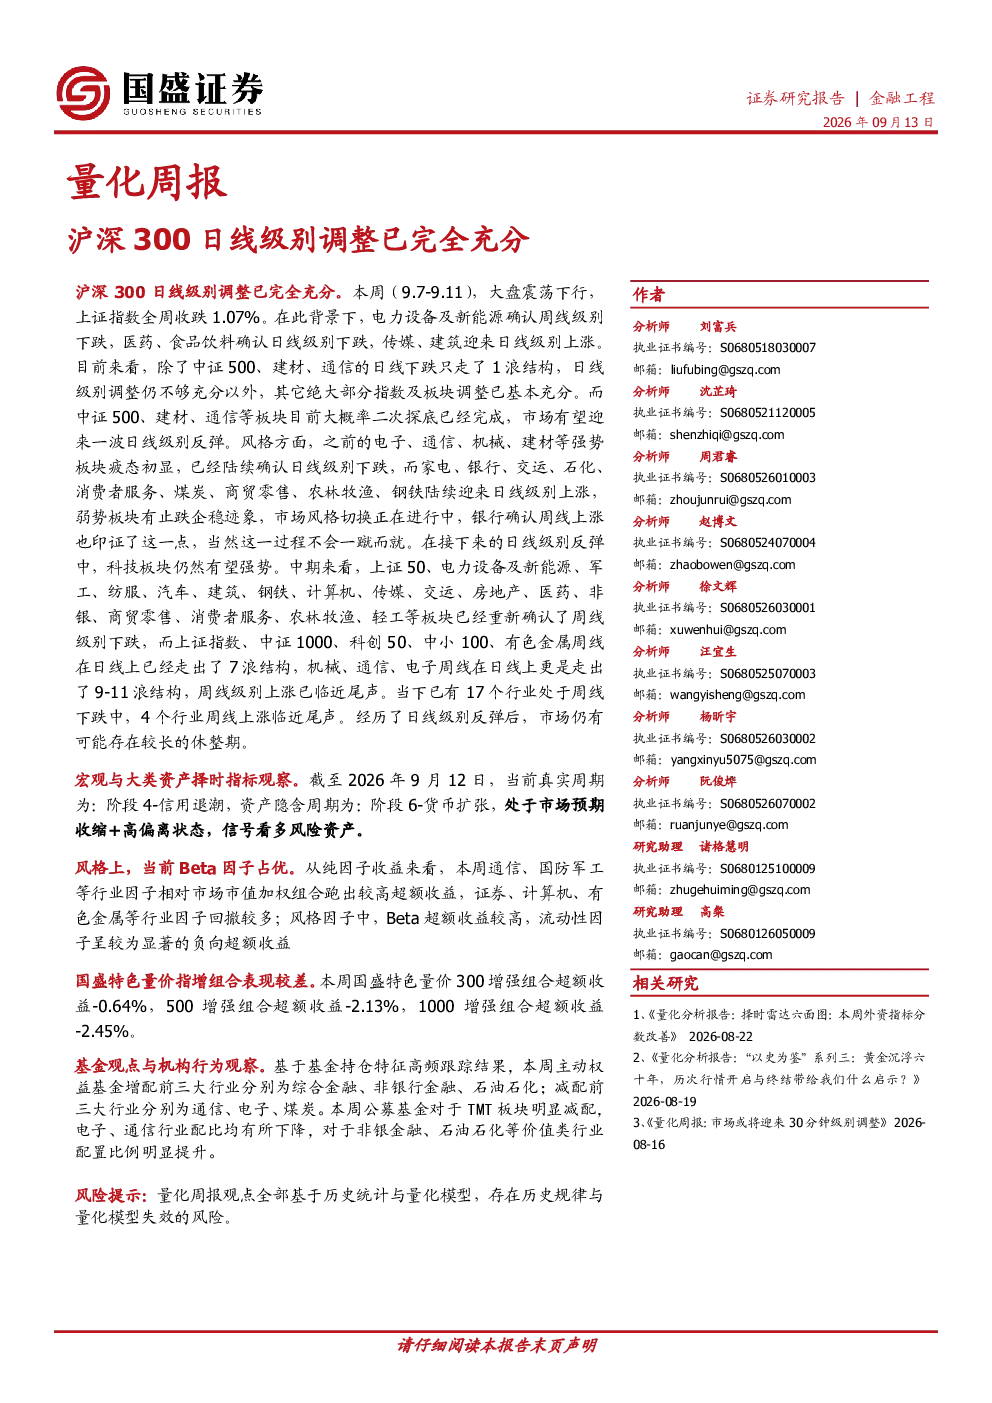
本周(9.7-9.11),大盘震荡下行,上证指数全周收跌1.07%。除中证500、建材、通信外,其余指数及板块调整已基本充分,这些板块大概率已完成二次探底。风格切换进行中,银行确认周线上涨,科技板块有望在反弹中保持强势。但经历反弹后,市场仍可能存在较长的休整期。
哪些行业值得关注?
中期看多银行、食品饮料,看空电力设备及新能源、钢铁、传媒、商贸零售、农林牧渔、消费者服务、电子、通信、军工、有色、机械。短期行业表现方面,传媒、建筑日线上涨,医药、食品饮料确认日线下跌。价值类行业配置比例显著上调,公募基金明显减配TMT板块,增配非银金融、石油石化等价值类行业。
报告主要分析了哪些市场方向?
报告分析了沪深300指数日线级别调整情况、创业板走势、行业发展趋势、宏观与大类资产择时指标、市场风格因子表现、指数增强基金表现、基金观点与机构行为等方向。重点观察了经济六周期与宏观偏离度、美元流动性指数、A股景气指数与情绪指数、风格因子与市场指数收益风格归因等内容。
当前市场处于什么状态?
当前市场处于风格切换进行中,部分板块已完成二次探底,但整体仍可能存在较长的休整期。经济六周期显示处于市场预期收缩+高偏离状态,信号看多风险资产。A股景气指数显示下行周期底部区域已现,预计2023年四季度为底部区间。波动率下行,见底信号;成交额下行,见顶信号。综合信号看多。
报告有哪些风险提示?
报告提示市场仍可能存在较长的休整期,经历反弹后可能面临调整。部分行业如电力设备及新能源、钢铁、传媒等被看空,需关注其走势变化。价值类行业配置比例上调,但需注意市场风格变化带来的影响。美元流动性指数中性偏紧,联储官员谈话情绪边际转鹰,需关注海外环境变化对A股市场的影响。
你可能感兴趣
国盛金工周评第87期:沪深300日线级别调整已完全充分
未知机构2026-09-14
量化周报:市场确认日线级别下跌,但调整仍不够充分
国盛证券2019-05-12
量化周报:市场的日线级别调整大概率已进入尾声
国盛证券2025-02-04
量化周报:市场的日线级别调整大概率已进入后半程
国盛证券2025-01-19
量化周报:大盘、创业板已现日线级别调整征兆
国泰君安证券2017-11-05
量化周报:上证50、沪深300、上证指数确认日线级别上涨
国盛证券2025-02-23
量化周报:沪深300、深证成指、创业板指确认日线级别上涨
国盛证券2025-06-29
量化周报:沪深300、中证500、上证指数确认日线级别下跌
国盛证券2026-03-22
量化周报:上证50、沪深300确认日线级别下跌
国盛证券2022-07-31
量化周报:上证50、沪深300、上证综指确认日线级别下跌
国盛证券2025-01-12