猜你想问
这份研报的核心内容是什么?
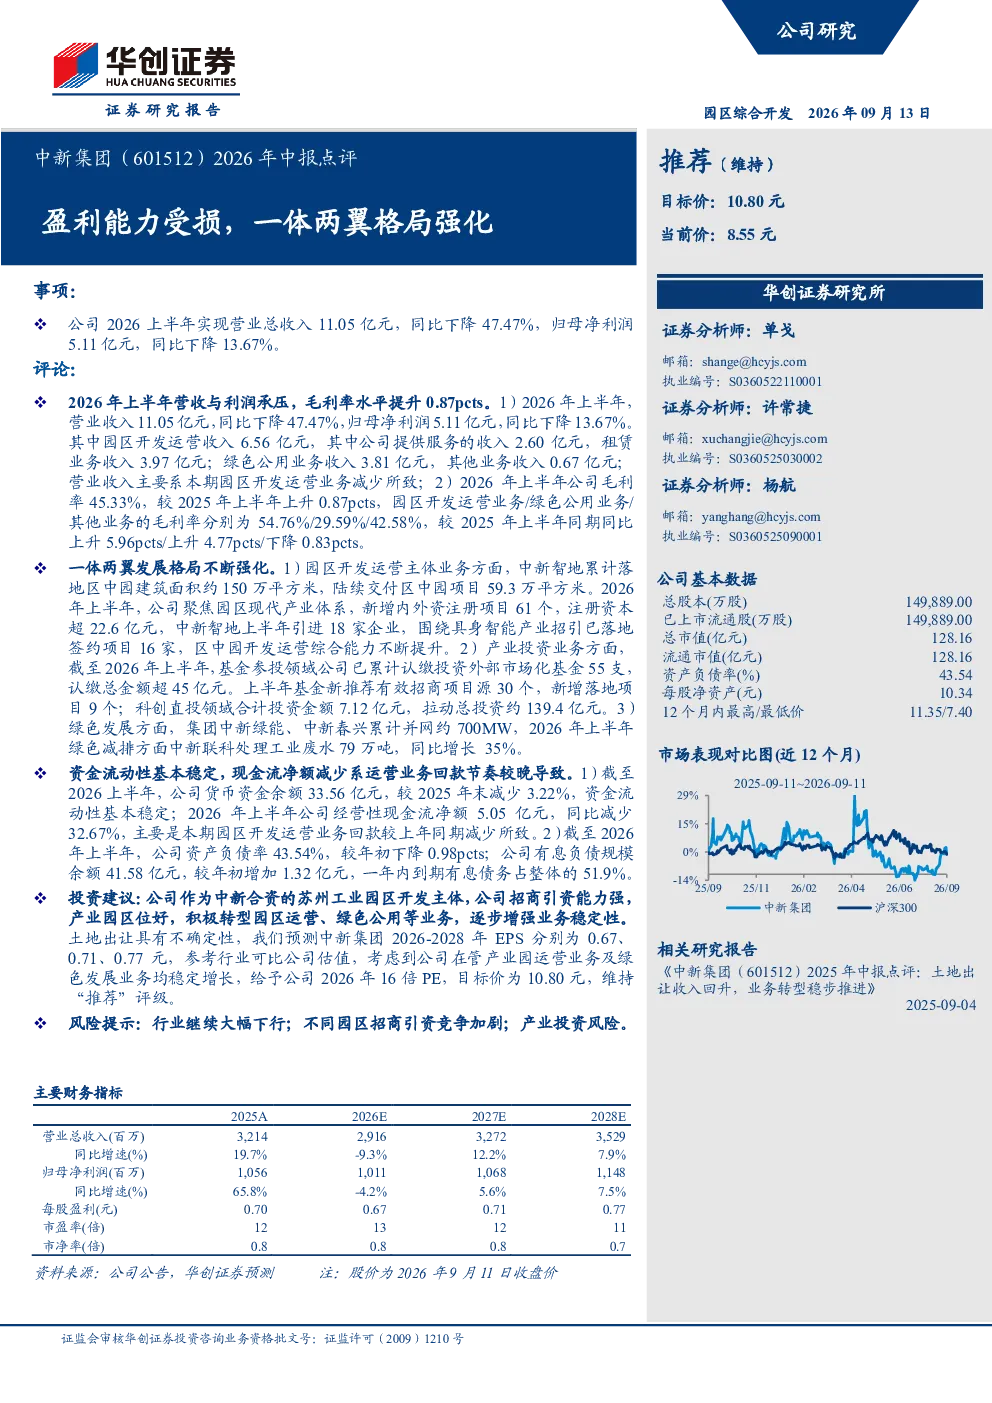
2026年上半年,公司营业总收入11.05亿元,同比下降47.47%;归母净利润5.11亿元,同比下降13.67%。毛利率水平提升0.87pct至45.33%,其中园区开发运营业务/绿色公用业务/其他业务的毛利率分别为54.76%/29.59%/42.58%。公司通过强化“一体两翼”发展格局,即园区开发运营和产业投资,同时推进绿色发展,实现多元化业务布局。
园区开发运营业务的发展趋势如何?
园区开发运营业务表现稳健,累计落地区中园建筑面积约150万平方米,交付59.3万平方米。新增内外资注册项目61个,注册资本超22.6亿元,引进18家企业,围绕具身智能产业招引已落地签约项目16家。这些数据表明公司在招商引资和产业聚集方面具有较强能力,未来有望持续受益于产业升级和园区运营的深化。
报告重点分析了哪些方向?
报告重点分析了公司“一体两翼”发展格局的强化情况,包括园区开发运营业务的规模扩张和产业投资业务的布局成效,以及绿色公用业务的进展。同时,报告还关注了公司的资金流动性状况,如货币资金余额、经营性现金流净额和资产负债率等关键财务指标,以评估其财务风险和稳健性。
当前市场对公司的现状如何判断?
当前市场对公司的判断主要基于其业务转型和多元化发展的进展。公司通过强化园区运营和绿色公用业务,逐步增强业务稳定性,但仍面临行业下行、招商引资竞争加剧和产业投资风险等挑战。公司作为中新合资的苏州工业园区开发主体,具备较强的招商引资能力和产业园区位优势,未来有望在转型中实现持续发展。
研报提示了哪些风险?
研报提示的主要风险包括行业继续大幅下行、不同园区招商引资竞争加剧、产业投资风险等。此外,公司资金流动性方面也存在一定压力,如货币资金余额减少、经营性现金流净额下降和有息负债规模增加等。这些风险因素需要投资者密切关注,以全面评估公司的投资价值。
你可能感兴趣
2026年中报点评“一体”价稳“两翼”迈进,海外延续高增态势
中泰证券2026-09-04
指南针2025年中报点评:充分受益市场回暖,加速构建“一体两翼”格局
信息技术太平洋证券2025-10-12
Q2盈利能力提升,“一体两翼”高质量发展
长城证券2023-08-20
盈利能力显著改善,风光业务一体两翼
电气设备民生证券2024-02-03
公司信息更新报告:一体两翼齐头并进,盈利能力保持稳定
文化传媒开源证券2021-08-28
宁德时代(300750.SZ)2026年中报点评:业绩符合预期,全球份额持续提升强化格局
西部证券2026-07-28
2023年中报点评:“一体两翼”战略顺利推进,乡村事业部业务快速放量
东方财富2023-09-07
2020年中报点评:一体两翼全球布局,看好长期成长空间
建筑建材国信证券2020-08-20
2018年中报点评:业绩符合预期,“一体两翼”战略成效显现
信息技术华创证券2018-08-27
中报点评:聚焦供应链集成服务,“一体两翼”共发展
交通运输太平洋证券2019-08-27