猜你想问
这份研报主要讲了什么内容?
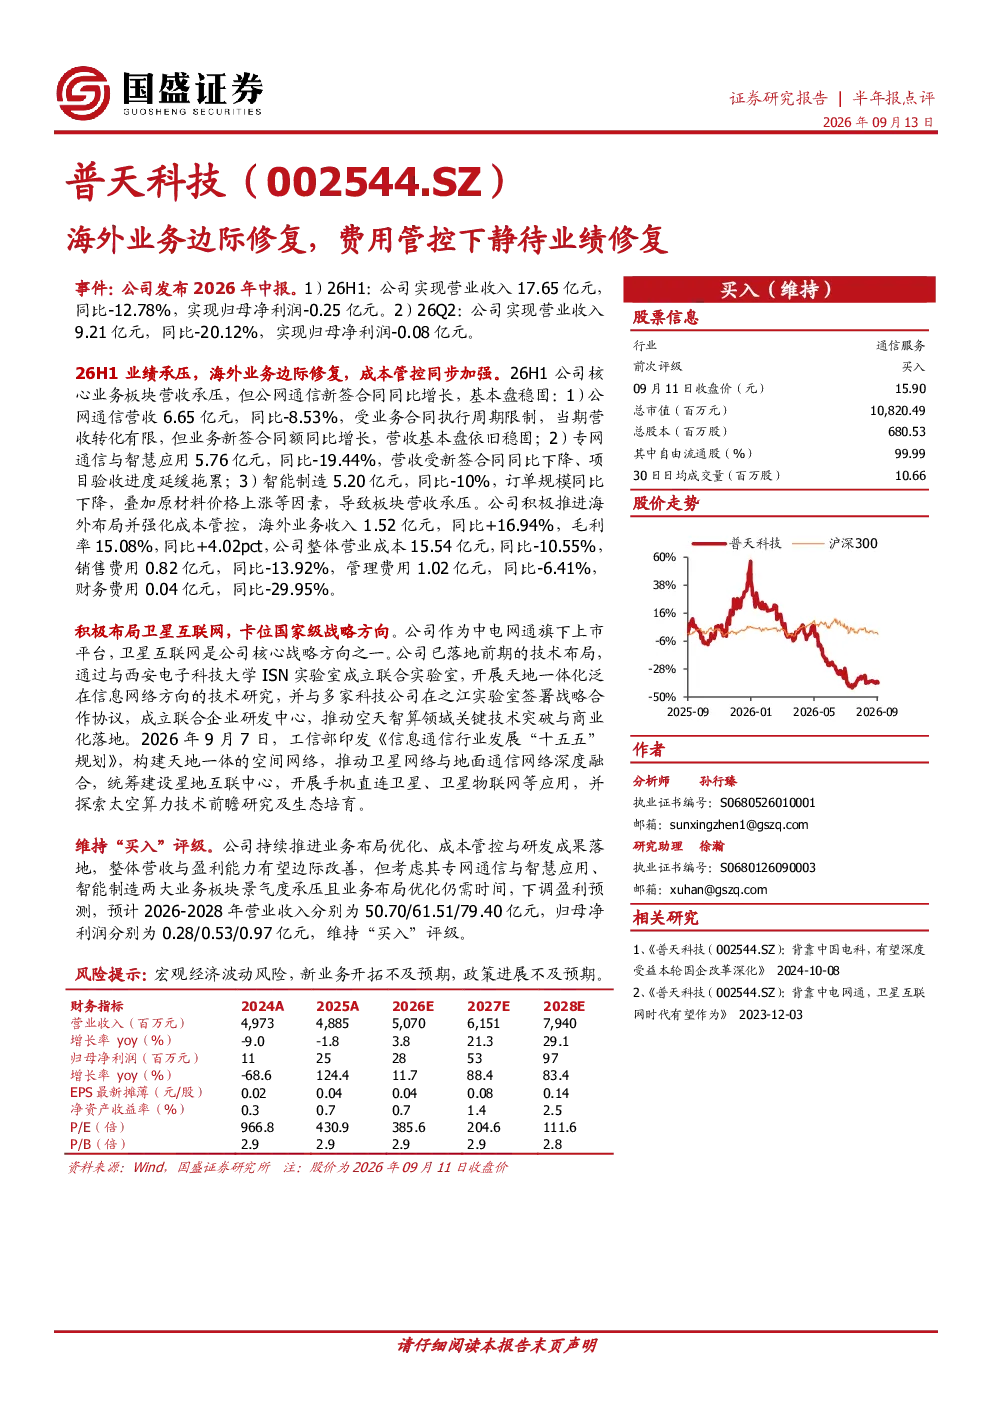
这份研报分析了普天科技2026年上半年的业绩情况,指出公司整体业绩承压,但海外业务边际修复,毛利率提升。报告显示26H1营业收入17.65亿元,同比-12.78%,归母净利润-0.25亿元;26Q2营业收入9.21亿元,同比-20.12%,归母净利润-0.08亿元。海外业务收入1.52亿元,同比+16.94%,毛利率15.08%(同比+4.02pct)。公司核心业务板块中,公网通信营收6.65亿元(同比-8.53%),新签合同同比增长;专网通信与智慧应用5.76亿元(同比-19.44%),受新签合同下降、项目验收延缓影响;智能制造5.20亿元(同比-10%),订单规模下降且原材料价格上涨。公司积极布局卫星互联网,与西安电子科技大学ISN实验室等合作,响应工信部《信息通信行业发展“十五五”规划》,推动天地一体化空间网络建设。
信息技术行业未来发展趋势如何?
信息技术行业未来发展趋势中,卫星互联网成为重要方向。随着工信部《信息通信行业发展“十五五”规划》的推进,天地一体化空间网络建设加速,为信息技术行业带来新机遇。普天科技积极布局卫星互联网,与西安电子科技大学ISN实验室等合作,显示行业向智能化、网络化、融合化方向发展。同时,传统业务如公网通信、专网通信等领域仍需应对市场竞争和成本压力,技术创新和模式升级成为关键。
研报重点分析了哪些业务板块?
研报重点分析了普天科技的核心业务板块,包括公网通信、专网通信与智慧应用、智能制造以及海外业务。公网通信营收6.65亿元(同比-8.53%),新签合同同比增长;专网通信与智慧应用5.76亿元(同比-19.44%),受新签合同下降、项目验收延缓影响;智能制造5.20亿元(同比-10%),订单规模下降且原材料价格上涨。海外业务收入1.52亿元(同比+16.94%),毛利率15.08%(同比+4.02pct),成为业绩亮点。此外,公司积极布局卫星互联网,推动天地一体化空间网络建设。
当前市场对普天科技的评价如何?
当前市场对普天科技的评价显示公司业绩承压但存在结构性亮点。整体来看,公司26H1营业收入17.65亿元,同比-12.78%,归母净利润-0.25亿元;26Q2营业收入9.21亿元,同比-20.12%,归母净利润-0.08亿元。尽管核心业务板块面临压力,但海外业务边际修复,毛利率提升,成为业绩支撑。公司积极布局卫星互联网,响应行业规划,显示其战略前瞻性。维持“买入”评级,但下调盈利预测,预计2026-2028年营业收入分别为50.70/61.51/79.40亿元,归母净利润分别为0.28/0.53/0.97亿元。
研报中提示了哪些风险?
研报提示了普天科技面临的风险,包括宏观经济波动、新业务开拓不及预期、政策进展不及预期。宏观经济波动可能影响公司整体业绩表现,新业务如卫星互联网的开拓需克服技术、市场等多重挑战,政策进展的不确定性也可能影响行业布局。此外,公司传统业务板块仍面临市场竞争和成本压力,如专网通信与智慧应用板块受新签合同下降、项目验收延缓影响,智能制造板块订单规模下降且原材料价格上涨,这些因素均可能对公司业绩产生不利影响。