猜你想问
这份研报的核心内容是什么?
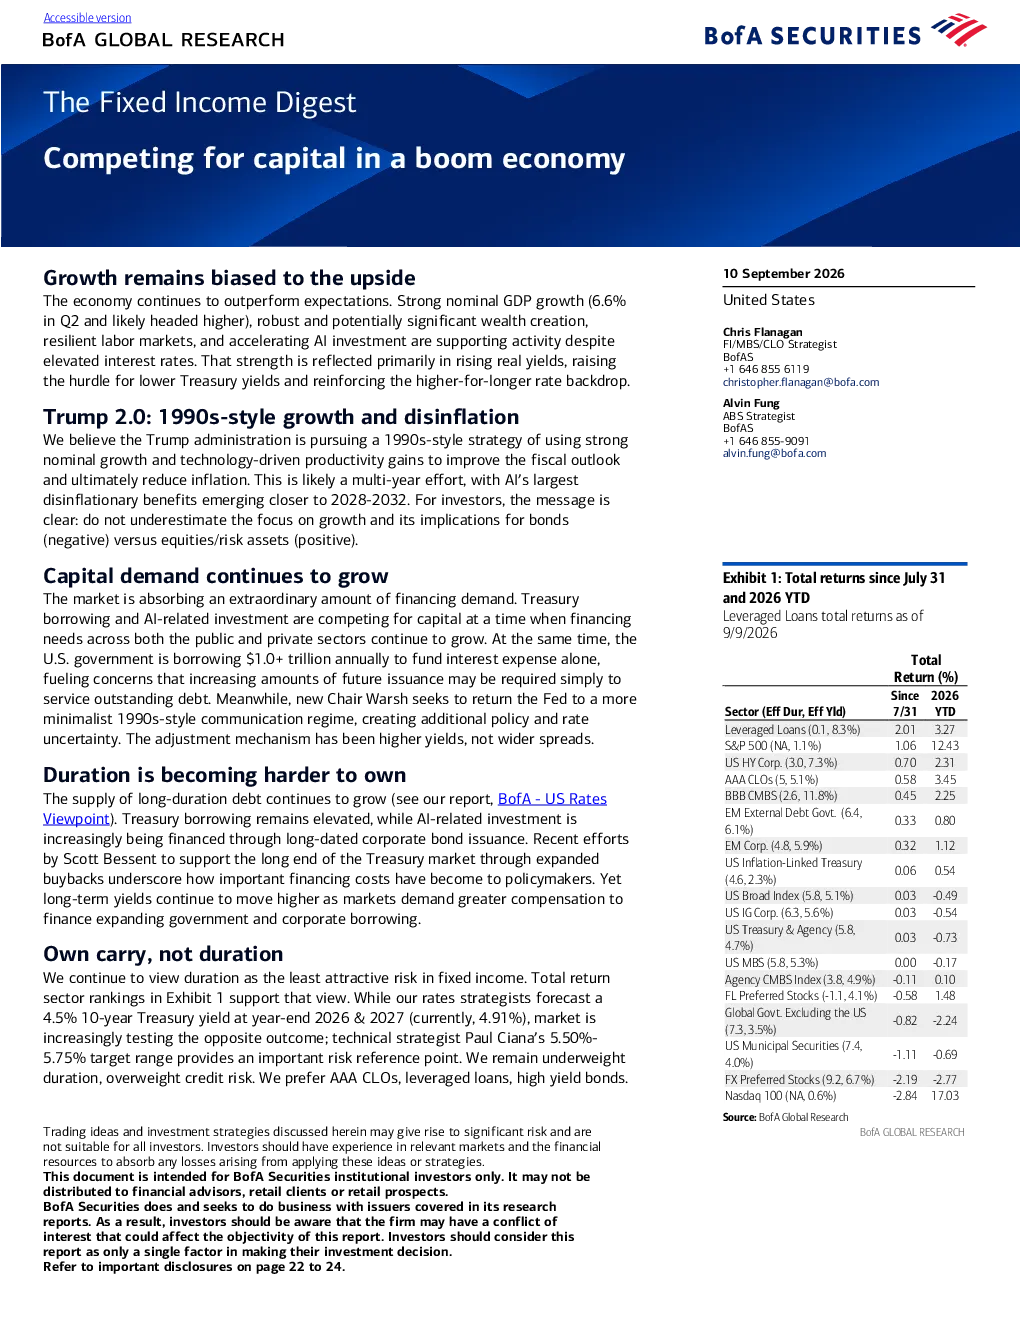
这份研报分析了在繁荣经济中资本争夺的态势。报告指出美国经济持续超出预期,名义GDP增长强劲,财富创造潜力巨大,但通胀压力依然存在。报告认为特朗普政府正采取类似1990年代的增长策略,通过强劲的名义增长和技术驱动的生产力提升改善财政状况,最终降低通胀。同时,政府债务和AI相关投资竞争资本,美国政府每年需借入超过1000亿美元用于支付利息,引发对未来发行量增加的担忧。市场通过收益率上升而非利差扩大来应对不断增长的融资需求,长期债券供应持续增加,期限越来越难持有。报告建议增持信用风险,减持久期,偏好AAA CLO、杠杆贷款和高收益债券。
报告对固定收益行业的发展趋势有何分析?
报告分析了固定收益行业的发展趋势。报告指出经济增长和通胀压力将持续,特朗普政府的增长策略将支持经济增长,但通胀压力仍将持续,美联储可能继续加息。长期债券供应持续增加,市场要求更高的收益率来补偿风险,建议投资者减持久期。信用风险资产表现优于久期,建议增持AAA CLO、杠杆贷款和高收益债券。此外,报告还预测了收益率将继续上升,10年期国债收益率可能达到5.5%-5.75%,高等级信用利差预计将保持稳定,单A和BBB级信用利差可能略有扩大。
报告重点分析了哪些方向?
报告重点分析了经济增长、通胀压力、资本需求、收益率变化以及投资策略等多个方向。报告指出美国经济持续超出预期,名义GDP增长强劲,财富创造潜力巨大,但通胀压力依然存在。政府债务和AI相关投资竞争资本,美国政府每年需借入超过1000亿美元用于支付利息,引发对未来发行量增加的担忧。市场通过收益率上升而非利差扩大来应对不断增长的融资需求,长期债券供应持续增加,期限越来越难持有。报告建议增持信用风险,减持久期,偏好AAA CLO、杠杆贷款和高收益债券。
当前市场现状如何判断?
报告对当前市场现状进行了判断。报告指出经济增长强劲,通胀压力持续,美国经济持续超出预期,名义GDP增长强劲,财富创造潜力巨大,但通胀压力依然存在。政府债务和AI相关投资竞争资本,美国政府每年需借入超过1000亿美元用于支付利息,引发对未来发行量增加的担忧。市场通过收益率上升而非利差扩大来应对不断增长的融资需求,长期债券供应持续增加,期限越来越难持有。此外,报告还预测了收益率将继续上升,10年期国债收益率可能达到5.5%-5.75%,高等级信用利差预计将保持稳定,单A和BBB级信用利差可能略有扩大。
研报提示了哪些风险?
研报提示了几个主要风险。首先,经济增长和通胀压力将持续,特朗普政府的增长策略将支持经济增长,但通胀压力仍将持续,美联储可能继续加息。其次,长期债券供应持续增加,市场要求更高的收益率来补偿风险,建议投资者减持久期。此外,报告还预测了收益率将继续上升,10年期国债收益率可能达到5.5%-5.75%,高等级信用利差预计将保持稳定,单A和BBB级信用利差可能略有扩大。最后,MBS由于名义利差收窄,价值 proposition 下降,建议减持。这些因素都可能对投资者的资产配置产生影响。