猜你想问
这份研报的核心内容是什么?
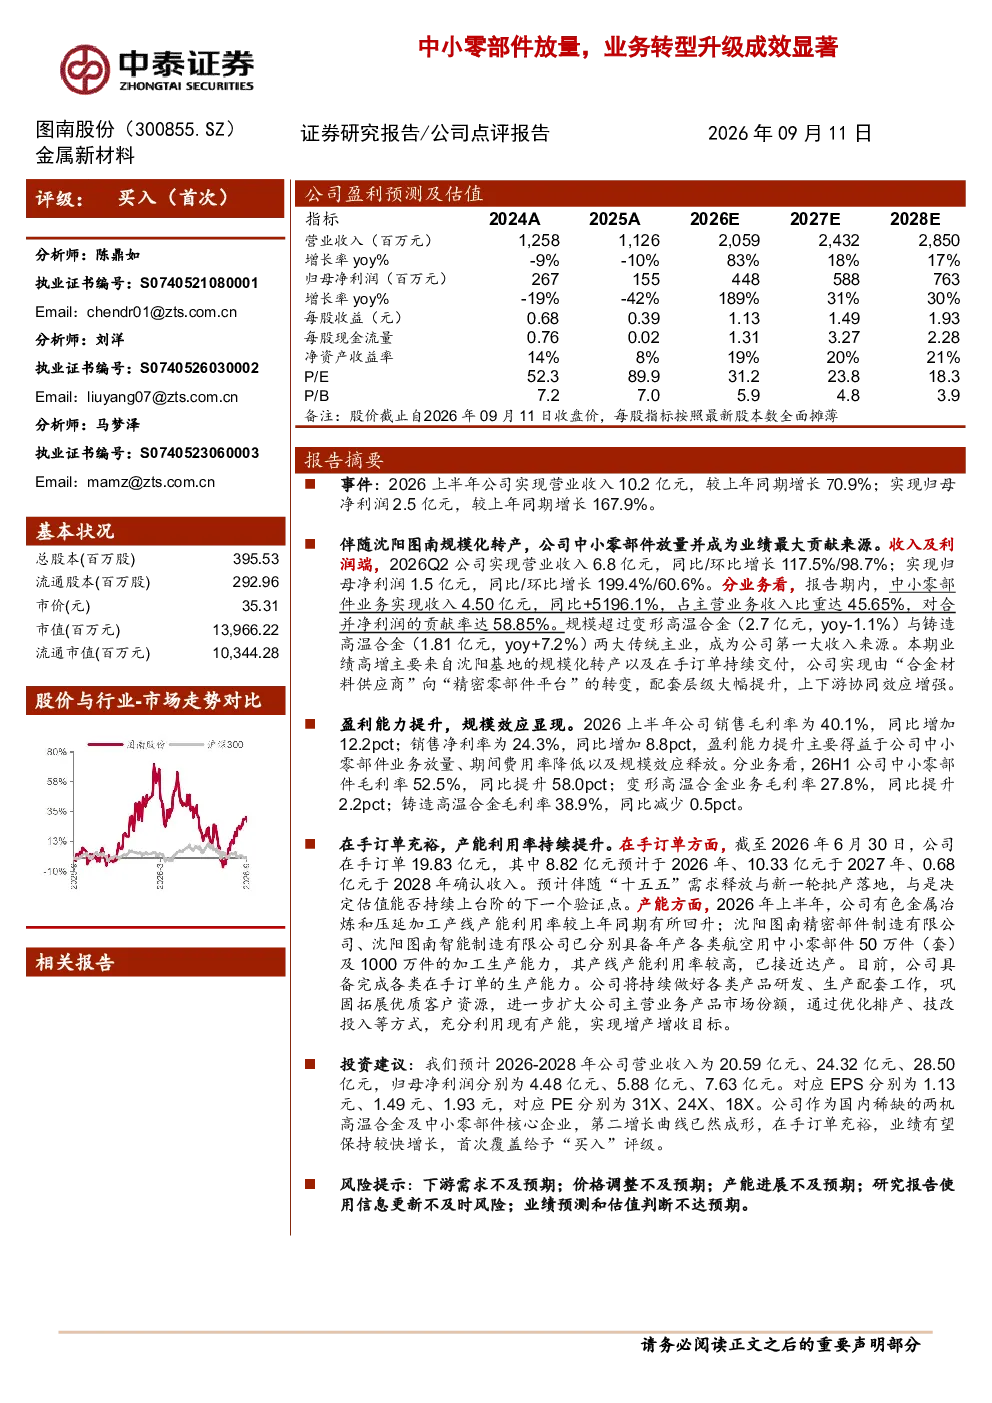
研报显示,2026年上半年公司实现营业收入10.2亿元,同比增长70.9%;归母净利润2.5亿元,同比增长167.9%。中小零部件业务成为业绩最大贡献来源,收入占比45.65%,对净利润贡献率达58.85%。公司由“合金材料供应商”向“精密零部件平台”转型,配套层级提升,上下游协同效应增强,推动业绩高增。
中小零部件赛道的发展趋势如何?
中小零部件业务收入增速预计2026年达1450%,2027年30%,2028年25%,毛利率提升至44.0%。变形高温合金制品收入增速预计5%(2026-2028),毛利率提升至26.4%;铸造高温合金制品收入增速预计15%(2026)、20%(2027)、22%(2028),毛利率提升至42.0%;特种不锈钢收入增速预计5%(2026-2028),毛利率保持38.96%。整体呈现高速增长和高毛利趋势。
研报重点分析了哪些方向?
研报重点分析了公司中小零部件业务的放量贡献,以及业务转型升级成效。公司通过沈阳基地规模化转产及在手订单持续交付推动业绩高增,盈利能力显著提升,2026上半年销售毛利率40.1%,同比增加12.2pct;销售净利率24.3%,同比增加8.8pct。中小零部件业务毛利率52.5%,同比提升58.0pct。
当前市场对这类业务现状如何判断?
当前市场判断公司通过业务转型升级,由传统合金材料供应商向精密零部件平台转型取得显著成效。中小零部件业务已成为业绩主要贡献来源,收入占比45.65%,对净利润贡献率达58.85%。公司在沈阳基地产能接近达产,具备完成在手订单的生产能力,在手订单19.83亿元,为未来业绩持续增长奠定基础。
研报提示了哪些风险?
研报提示的主要风险包括:下游需求不及预期可能导致订单交付和收入增长放缓;价格调整不及预期可能影响盈利能力;产能进展不及预期可能无法满足订单需求;研究报告使用信息更新不及时风险;业绩预测和估值判断可能存在偏差。需关注这些风险因素对业务发展的影响。