猜你想问
这份报告的核心内容是什么?
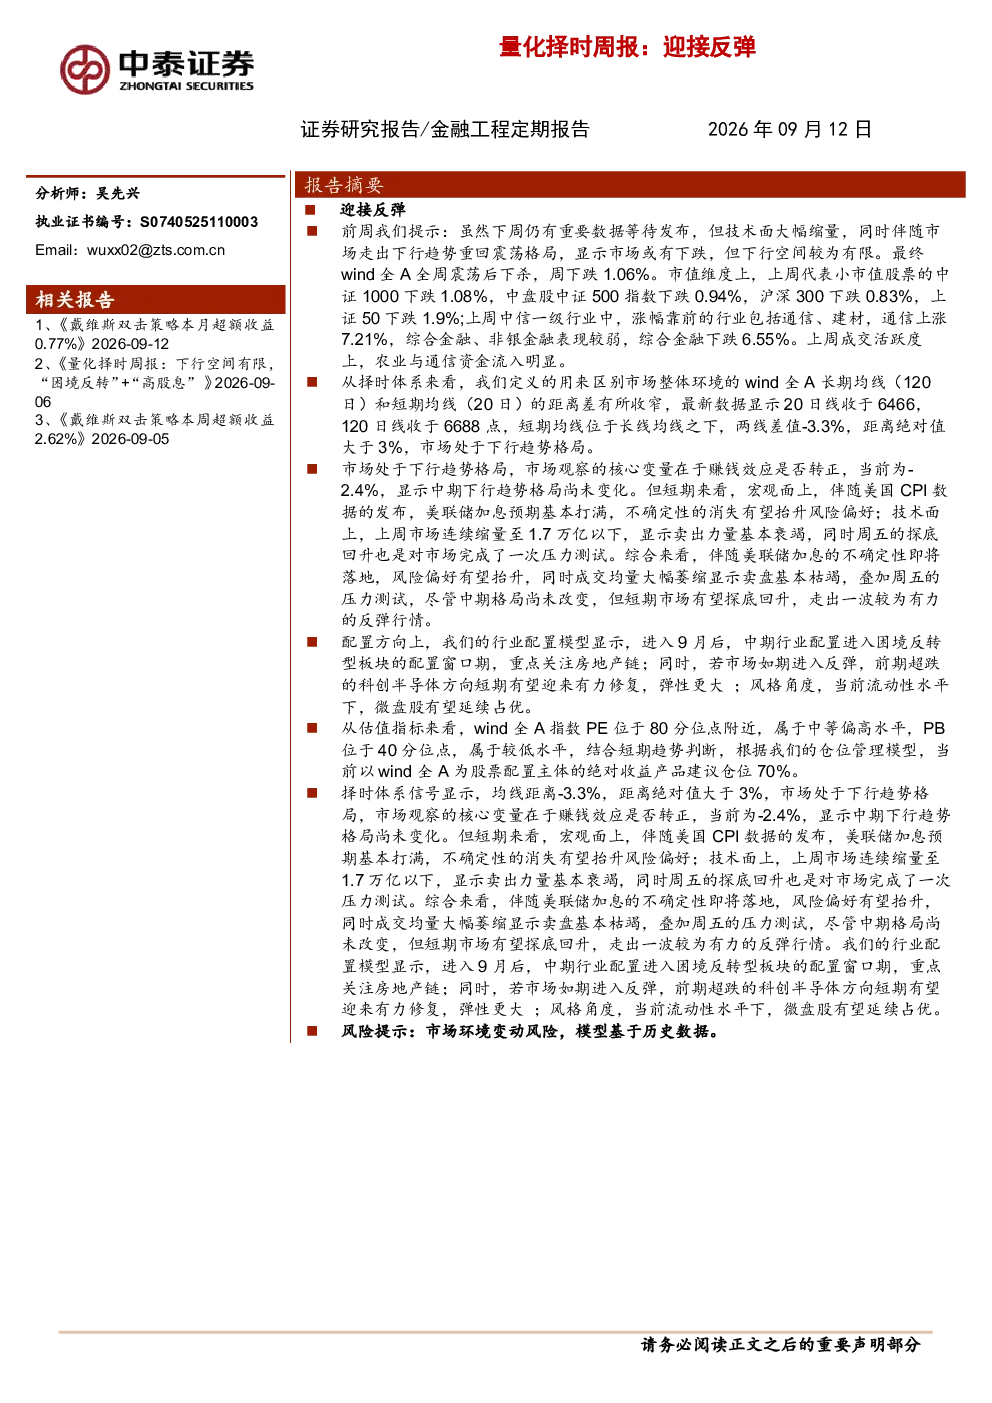
本报告分析了上周市场震荡下跌的情况,wind全A指数下跌1.06%。市值维度上,中证1000、中证500、沪深300和上证50分别下跌1.08%、0.94%、0.83%和1.9%。中信一级行业中,通信(上涨7.21%)和建材涨幅靠前,综合金融(下跌6.55%)和非银金融表现较弱。成交活跃度上,农业和通信资金流入明显。报告指出wind全A长期均线(120日)和短期均线(20日)距离差收窄至-3.3%,市场处于下行趋势格局。赚钱效应为-2.4%,显示中期下行趋势未变。报告还提到美联储加息预期基本打满,不确定性消失有望抬升风险偏好;市场连续缩量至1.7万亿以下,显示卖出力量衰竭;周五探底回升完成压力测试。短期市场有望探底回升,走出一波反弹行情。
报告对哪些赛道或行业发展趋势进行了分析?
报告指出进入9月,中期配置进入困境反转型板块窗口期,重点关注房地产链。若市场如期反弹,科创半导体方向短期修复弹性更大。当前流动性水平下,微盘股有望延续占优。中信一级行业中,通信(上涨7.21%)和建材涨幅靠前,综合金融(下跌6.55%)和非银金融表现较弱。成交活跃度上,农业和通信资金流入明显。
报告重点分析了哪些方向?
报告重点分析了市场短期反弹的预期和条件,包括美联储加息预期基本打满,不确定性消失有望抬升风险偏好;市场连续缩量至1.7万亿以下,显示卖出力量衰竭;周五探底回升完成压力测试。报告还分析了wind全A指数的估值水平,PE位于80分位点(中等偏高水平),PB位于40分位点(较低水平)。根据仓位管理模型,以wind全A为配置主体的绝对收益产品建议仓位70%
当前市场现状如何判断?
报告分析上周市场震荡后下跌,wind全A指数下跌1.06%。市值维度上,中证1000、中证500、沪深300和上证50分别下跌1.08%、0.94%、0.83%和1.9%。中信一级行业中,通信(上涨7.21%)和建材涨幅靠前,综合金融(下跌6.55%)和非银金融表现较弱。成交活跃度上,农业和通信资金流入明显。wind全A长期均线(120日)和短期均线(20日)距离差收窄至-3.3%,市场处于下行趋势格局。赚钱效应为-2.4%,显示中期下行趋势未变。
报告有哪些风险提示?
报告提示市场环境变动风险,模型基于历史数据。短期市场有望探底回升,走出一波反弹行情,但反弹力度和持续性仍需观察。报告还指出wind全A指数PE位于80分位点(中等偏高水平),PB位于40分位点(较低水平),需关注估值风险。根据仓位管理模型,以wind全A为配置主体的绝对收益产品建议仓位70%,投资者需结合自身风险承受能力进行配置。