猜你想问
星源材质上半年业绩增长情况如何?
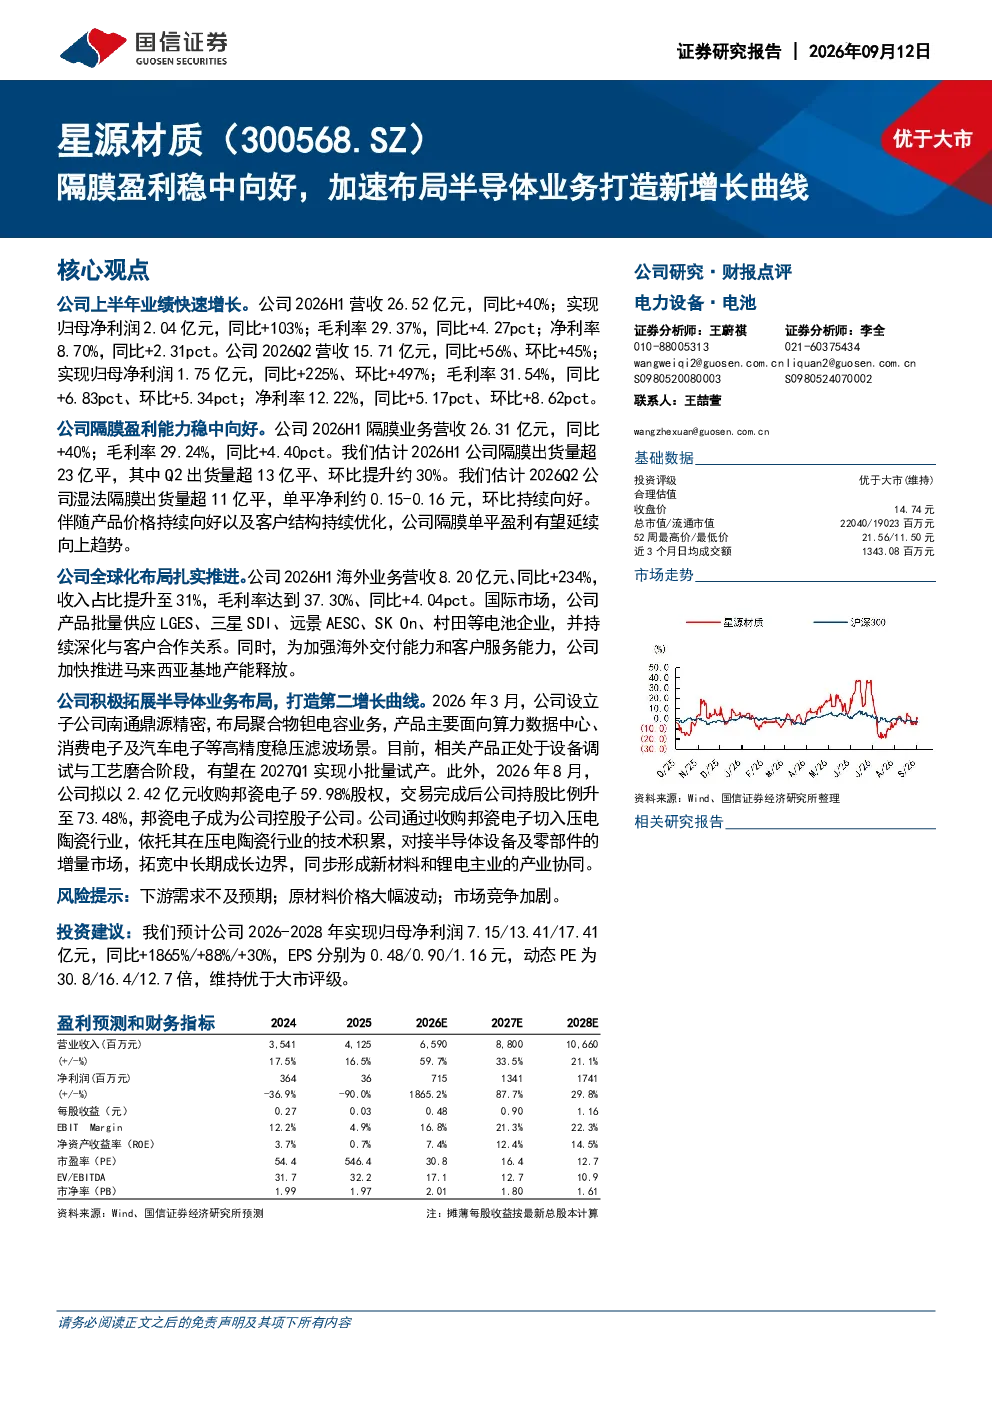
星源材质2026年上半年营收26.52亿元(同比+40%),归母净利润2.04亿元(同比+103%),毛利率29.37%(同比+4.27pct),净利率8.70%(同比+2.31pct)。Q2营收15.71亿元(同比+56%),归母净利润1.75亿元(同比+225%),毛利率31.54%(同比+6.83pct),净利率12.22%(同比+5.17pct)。主要得益于隔膜业务营收增长及盈利能力提升。
星源材质隔膜业务发展前景怎样?
星源材质隔膜业务2026年上半年营收26.31亿元(同比+40%),毛利率29.24%(同比+4.40pct)。预计2026H1出货量超23亿平,Q2超13亿平,环比提升约30%。湿法隔膜单平净利约0.15-0.16元,盈利有望延续向上趋势。公司全球化布局扎实推进,海外业务营收8.20亿元(同比+234%),收入占比31%,产品供应LGES、三星SDI等企业。
星源材质半导体业务布局有哪些进展?
星源材质积极拓展半导体业务,设立子公司南通鼎源精密布局聚合物钽电容业务,预计2027Q1小批量试产。同时拟收购邦瓷电子59.98%股权,切入压电陶瓷行业,拓宽中长期成长边界,形成产业协同。此举旨在打造新的增长曲线,提升公司综合竞争力。
当前新能源隔膜市场竞争情况如何?
新能源隔膜市场呈现快速增长态势,湿法隔膜需求旺盛,单平净利提升明显。星源材质作为行业领先企业,盈利能力稳中向好,出货量持续增长。公司积极拓展海外市场,推进马来西亚基地产能释放,进一步巩固市场地位。但需关注市场竞争加剧及原材料价格波动风险。
星源材质研报提示哪些投资风险?
星源材质研报提示的主要风险包括:新能源车销量不及预期可能影响隔膜需求;原材料价格大幅波动可能侵蚀利润空间;市场竞争加剧可能压缩市场份额。此外,半导体业务尚处布局初期,存在试产及整合风险。投资者需关注这些风险因素对公司业绩的影响。
你可能感兴趣
星源材质(300568.SZ)隔膜盈利稳中向好,加速布局半导体业务打造新增长曲线
国信证券2026-09-11
核心业务玻纤稳中向好,隔膜盈利水平有望持续优化
建筑建材太平洋证券2022-08-18
2025年一季报点评:动储电池盈利能力稳中向好,换电站布局加速推进
国信证券2025-04-16
环保业务稳中向好,新能源加速布局
机械设备西南证券2023-08-20
东吴电新 星源材质 海外隔膜产能加速投产 邦瓷切入半导体打造第二成长曲线 内部参考 请勿转发
未知机构2026-07-21
公司信息更新报告:2023年盈利稳中向好,新产品布局助推业绩增长
电子设备开源证券2024-04-14
星源材质(300568.SZ)深度报告:隔膜盈利拐点确立,半导体打造第二成长曲线
国联民生证券2026-07-24
24Q1盈利端持续向好,半导体第二增长曲线渐显
电子设备长城证券2024-05-31
溅射靶材稳中向好,设备零部件开启新成长曲线
建筑建材国金证券2024-06-26
国金电子江丰电子首次覆盖溅射靶材稳中向好设备零部件开启新成长曲线
未知机构2024-06-29