猜你想问
这份研报的核心内容是什么?
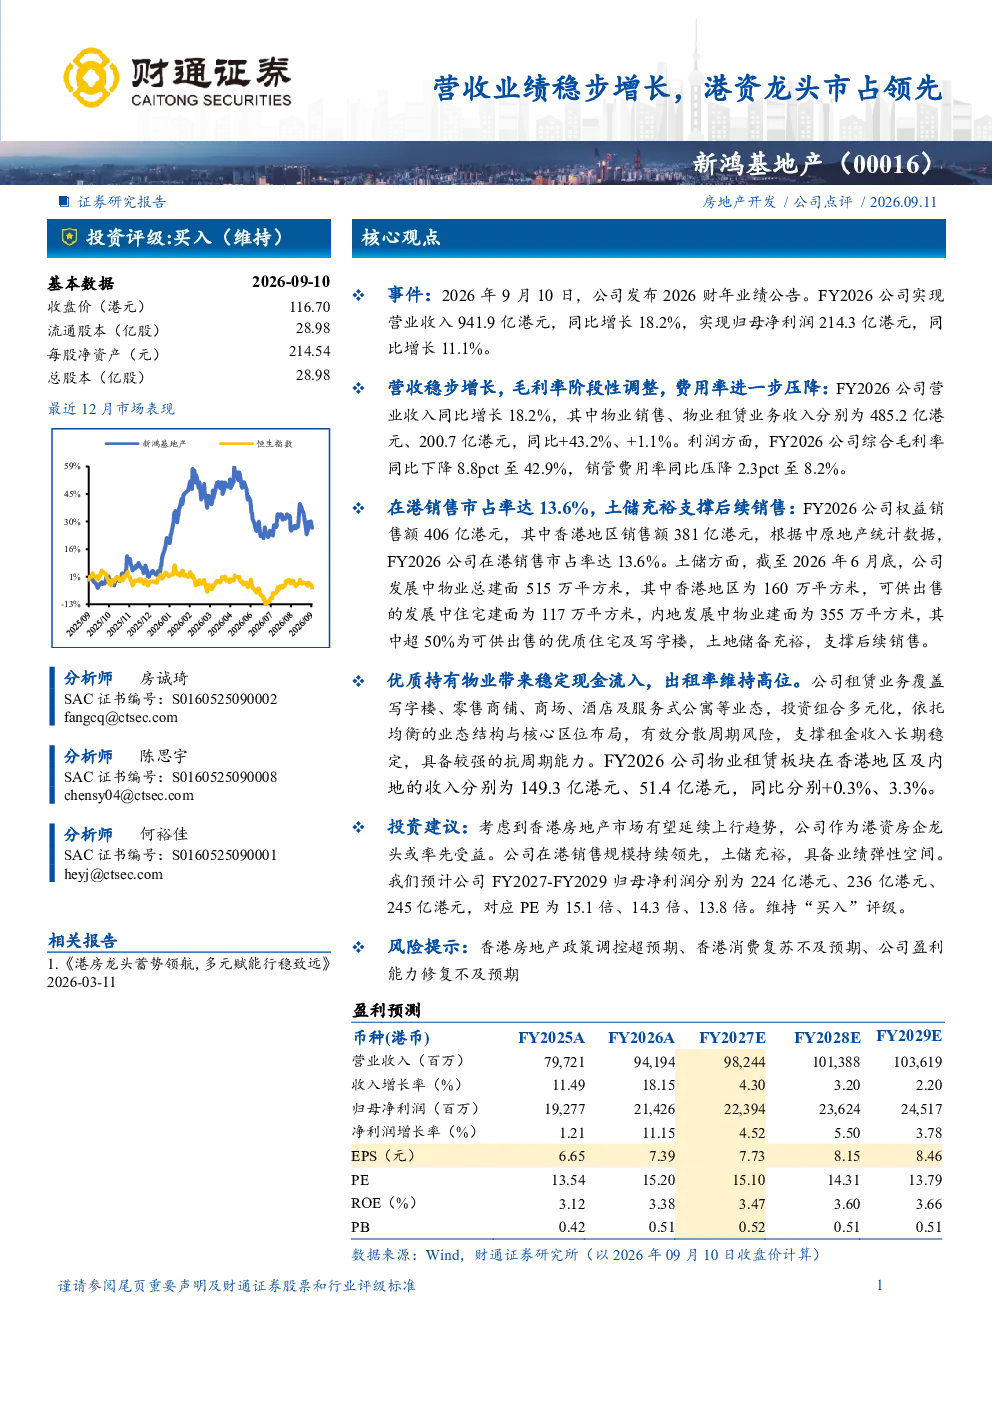
该研报分析了新鸿基地产2026财年的业绩表现,显示公司实现营业收入941.9亿港元(同比增长18.2%),归母净利润214.3亿港元(同比增长11.1%)。报告重点指出物业销售收入增长显著,综合毛利率下降但销管费用率压降,公司在香港地区销售市占率达13.6%,土地储备充裕,租赁业务稳定。
香港房地产市场未来发展趋势如何?
研报认为香港房地产市场有望延续上行趋势,新鸿基地产作为港资房企龙头率先受益。公司香港地区销售规模领先,且持有大量优质住宅及写字楼土地储备,超50%位于内地。这表明公司具备较强的市场适应性和发展潜力,有望在行业复苏中保持优势地位。
研报主要分析了哪些方面?
报告重点分析了新鸿基地产的营收利润表现、市场份额与土地储备情况、租赁业务运营状况以及未来投资建议。其中营收利润部分显示公司收入利润双增长,市场份额方面强调其在香港地区的领先地位,土地储备部分则突出其充裕且优质的物业资源,为长期发展奠定基础。
当前香港房地产市场市场现状如何?
根据研报,香港房地产市场呈现稳步增长态势,新鸿基地产作为龙头房企表现突出。公司权益销售额达406亿港元,市占率达13.6%,显示出较强的市场竞争力。同时公司持有大量发展中物业和可供出售住宅建面,覆盖写字楼、零售商铺等多种业态,出租率维持高位,租金收入稳定,反映了市场供需关系的良好状态。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是香港房地产政策调控可能超预期,政策变化可能影响市场供需关系和公司业绩;二是香港消费复苏可能不及预期,这将影响租赁业务的租金收入和物业销售表现;三是公司盈利能力修复可能不及预期,尽管报告维持买入评级,但仍需关注公司成本控制和业务转型效果。
你可能感兴趣
铁路海外营收稳步上升,核心业务市占保持领先
交运设备华鑫证券2023-08-27
营收稳健增长,全品类市占领先
家用电器西南证券2021-05-06
公司动态点评:19年营收业绩稳步增长,疫情不改龙头本色
食品饮料长城证券2020-05-01
营收稳步增长,非票占比持续提升
文化传媒长城证券2018-10-31
2022一季报点评:营收稳步增长,电源业务占比提升
国泰君安证券2022-05-05
Q3营收稳步增长,海外销量单季占比超40%
交通运输上海证券2024-10-28
2026年一季报点评营收稳步增长,AI赋能产品收入占比超25%
华创证券2026-05-07