猜你想问
美国通胀回落与就业数据如何影响加息决策?
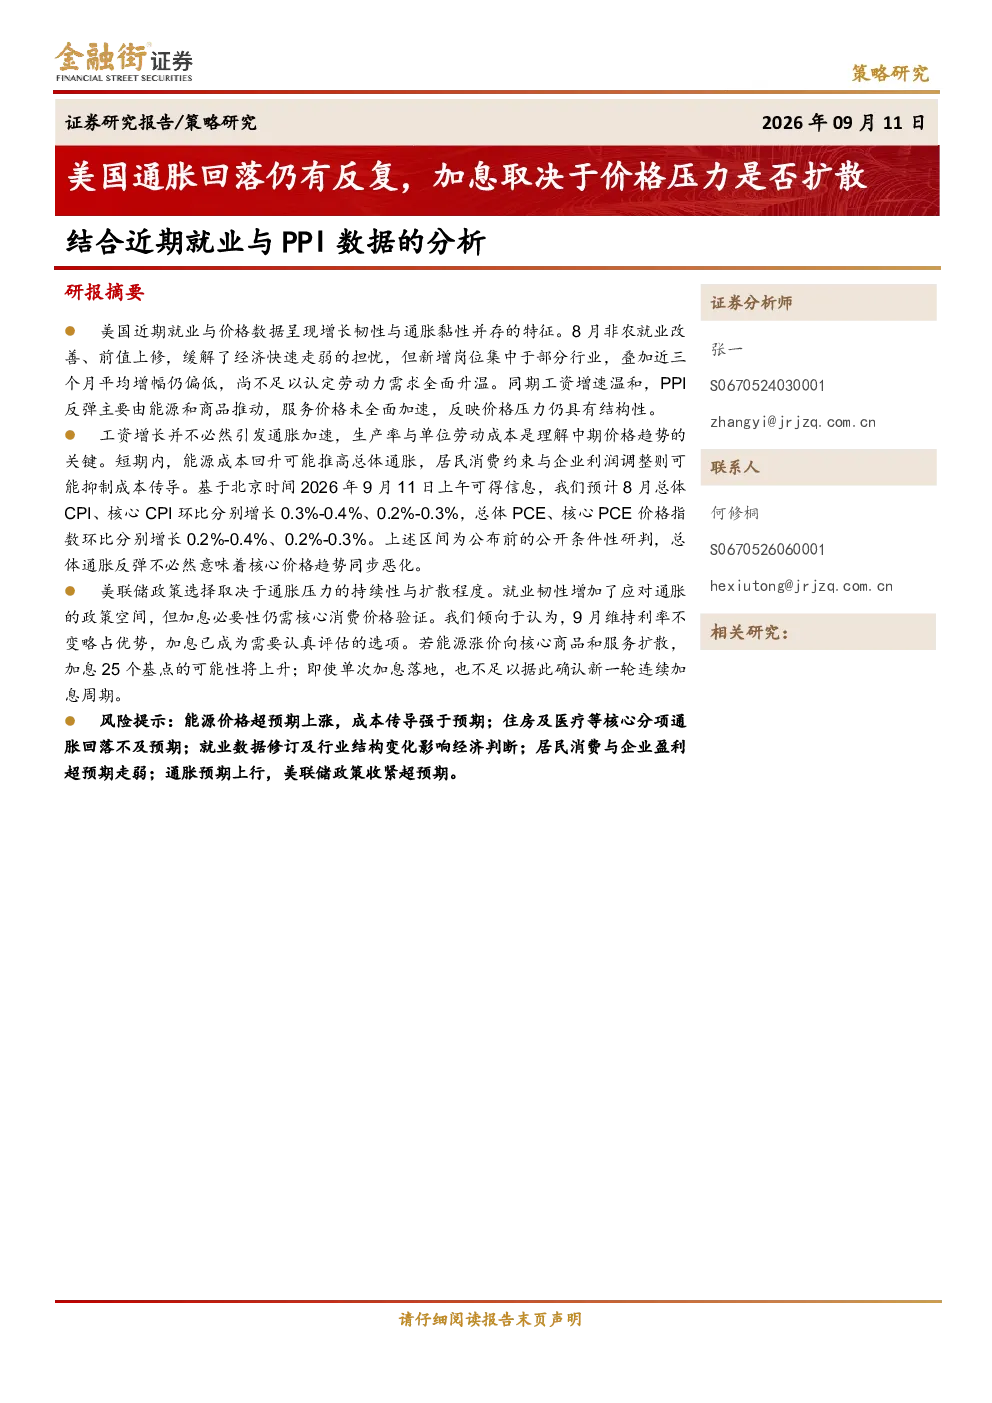
美国通胀回落仍有反复,加息取决于价格压力是否扩散。近期就业数据改善但增幅偏低,工资增速温和,PPI反弹主要由能源和商品推动。美联储加息可能性取决于通胀压力的持续性与扩散程度,就业韧性增加了政策空间,但加息必要性仍需核心消费价格验证。9月维持利率不变略占优势,若能源涨价向核心商品和服务扩散,加息25个基点的可能性将上升。工资增长不必然引发通胀加速,生产率与单位劳动成本是理解中期价格趋势的关键。短期内,能源成本回升可能推高总体通胀,居民消费约束与企业利润调整则可能抑制成本传导。预计8月总体CPI、核心CPI环比分别增长0.3%-0.4%、0.2%-0.3%,总体PCE、核心PCE价格指数环比分别增长0.2%-0.4%、0.2%-0.3%
美国就业市场现状如何?
美国就业市场呈现增长韧性与通胀黏性并存的特征。8月非农就业改善,新增16.2万人,失业率维持4.1%,但近三个月平均增幅偏低,就业改善集中于餐饮和地方政府教育行业。工资增速温和,8月私人非农平均时薪环比增长0.3%、同比增长3.1%。就业数据改善为美联储提供了应对通胀的政策空间,但就业结构变化和工资增长速度仍需持续关注。短期内,就业市场的韧性有助于稳定经济,但长期通胀压力仍需通过核心消费价格数据验证。生产率与单位劳动成本是理解中期价格趋势的关键因素,工资增长不必然引发通胀加速。
美国通胀趋势及行业影响?
美国通胀趋势呈现回落但仍有反复,PPI反弹主要由能源和商品推动,服务价格未全面加速。8月最终需求PPI环比上涨0.4%、同比上涨5.4%,商品价格环比上涨1.1%,服务价格仅上涨0.1%。短期内,能源成本回升可能推高总体通胀,但居民消费约束与企业利润调整则可能抑制成本传导。通胀压力的持续性与扩散程度将影响美联储加息决策。就业市场改善集中于餐饮和地方政府教育行业,这些行业的通胀压力可能通过工资传导至整体经济。长期来看,生产率与单位劳动成本是理解中期价格趋势的关键,工资增长不必然引发通胀加速。
当前市场对美联储加息的看法?
当前市场对美联储加息的看法取决于通胀压力的持续性与扩散程度。就业韧性增加了应对通胀的政策空间,但加息必要性仍需核心消费价格验证。9月维持利率不变略占优势,加息已成为需要认真评估的选项。若能源涨价向核心商品和服务扩散,加息25个基点的可能性将上升;即使单次加息落地,也不足以确认新一轮连续加息周期。市场关注点在于通胀压力是否从能源和商品向核心服务扩散,以及工资增长是否加速。短期内,能源成本回升可能推高总体通胀,但居民消费约束与企业利润调整则可能抑制成本传导。预计8月总体CPI、核心CPI环比分别增长0.3%-0.4%、0.2%-0.3%,总体PCE、核心PCE价格指数环比分别增长0.2%-0.4%、0.2%-0.3%
本报告有哪些风险提示?
本报告提示的风险包括:能源价格超预期上涨,可能导致成本传导强于预期;住房及医疗等核心分项通胀回落不及预期,可能持续施压总体通胀;就业数据修订及行业结构变化可能影响经济判断;居民消费与企业盈利超预期走弱,可能抑制通胀压力;通胀预期上行,可能导致美联储政策收紧超预期。这些风险因素可能影响通胀趋势和美联储政策路径,进而影响市场预期和经济稳定性。需持续关注核心消费价格数据、就业市场结构变化以及居民和企业行为变化,以评估通胀压力的持续性与扩散程度。