猜你想问
这份研报主要分析了哪些内容?
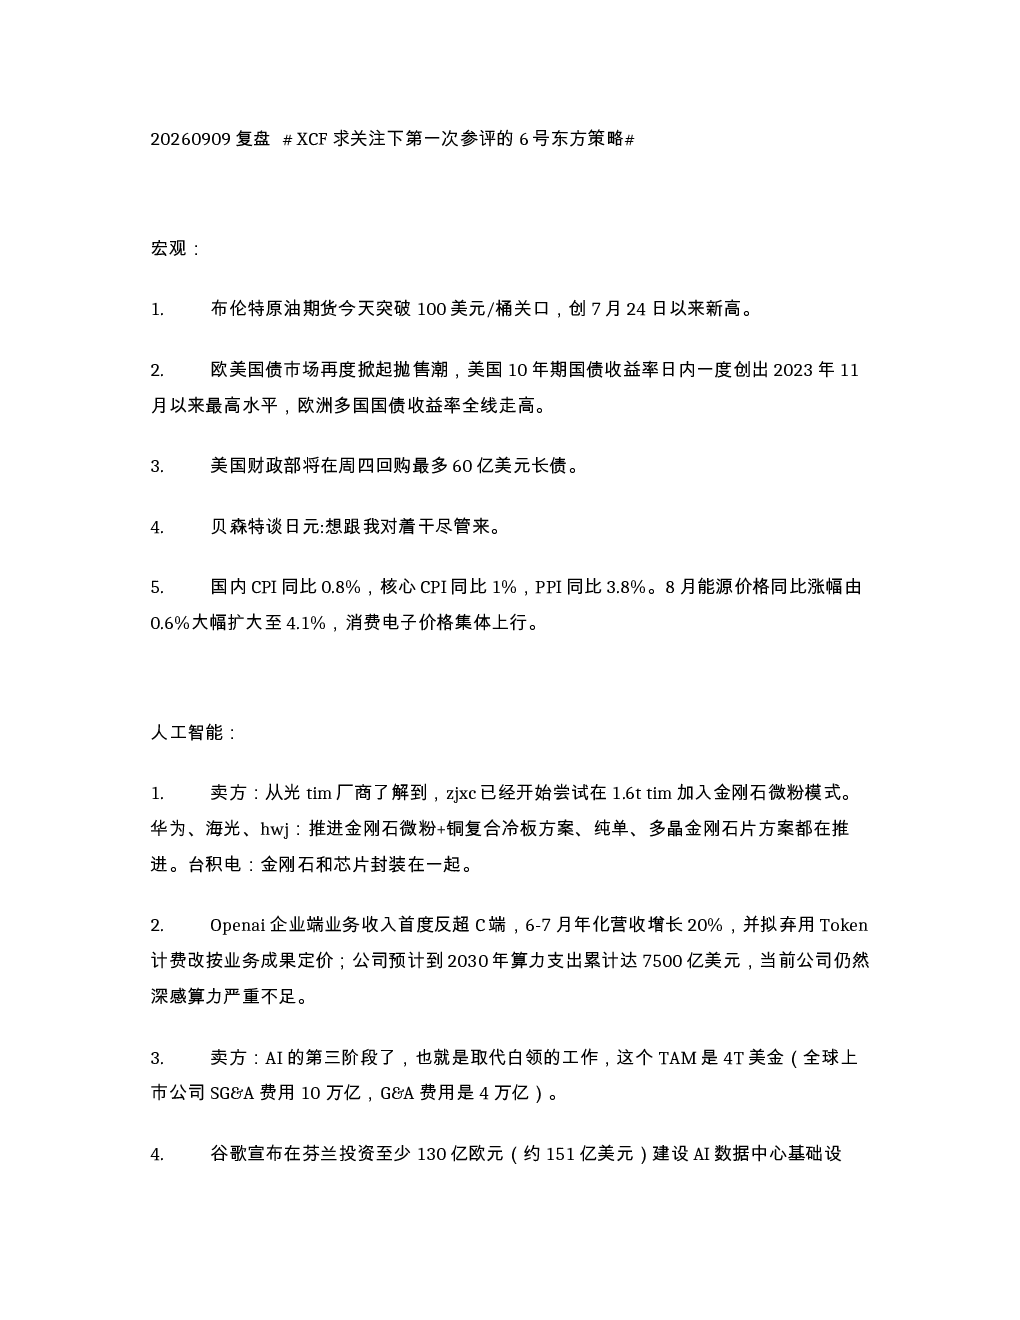
这份研报复盘了2026年9月9日的市场情况,重点分析了宏观、人工智能、半导体、航运、农业、煤炭等行业的最新动态。宏观方面关注了国际油价、美欧债市、美国财政部长债回购、日元贬值等事件;人工智能方面探讨了金刚石微粉应用、OpenAI企业端收入、AI发展阶段、谷歌AI投资、AI超级周期、DeepSeekIPO、博通DSP供应、NVIDIA光引擎采购、Meta Muse产品周期等;半导体方面关注了长鑫第四代HBM3试产及瑞萨电子价格调整;航运方面分析了中东-中国VLCC TCE创历史新高;农业方面关注了日本小麦进口价格上调;煤炭方面预测了煤价高位运行及动力煤基准价上涨。报告还提出了策略观察,分析了指数震荡、板块表现及题材活跃度。
人工智能行业未来发展趋势如何?
人工智能行业正进入第三阶段,有望取代白领工作,市场总规模(TAM)预计达4万亿美元。技术方面,金刚石微粉+铜复合冷板散热方案成为热点,台积电探索芯片封装一体化;OpenAI企业端收入反超C端,计划改用业务成果定价模式,预计2030年算力支出达7500亿美元;谷歌在芬兰投资130亿欧元建AI数据中心;AI超级周期开启,订单或将外溢国内;DeepSeek备战科创板IPO,中信已介入尽调;博通将保障索尔思1.6T DSP供应;NVIDIA或绕过模块厂直采光引擎;Meta Muse具备自主执行能力,可能对Google构成分流风险。这些动态表明AI技术加速迭代,应用场景持续拓宽,产业链各环节均存在发展机遇。
报告重点分析了哪些方向?
报告重点分析了多个行业的发展方向。在宏观层面,关注了国际油价、美欧债市波动、美国长债回购、日元汇率等关键事件;人工智能领域,聚焦金刚石微粉应用、企业端收入增长、AI发展阶段、全球AI投资布局、AI超级周期、IPO进展、供应链保障及新型产品能力等;半导体方面,关注了长鑫第四代HBM3的试产进展及瑞萨电子的价格策略;航运市场分析了运费上涨趋势;农业方面关注了日本小麦进口价格调整;煤炭市场预测了价格高位运行;金融领域关注了国新办关于金融规划的发布会。策略观察部分则分析了指数震荡格局、板块轮动逻辑及题材活跃度。
当前市场整体呈现什么状态?
当前市场整体呈现震荡格局,主要指数受宏观因素和权重股压制,缺乏明确的主线引领。创业板面临宏观压力和权重股拖累,科创板受三季度预期影响,上证指数仅靠红利板块支撑。板块方面,煤炭、有色、交运领涨,科技板块整体承压但细分领域如光模块设备、金刚石散热表现相对较好。题材方面,农业活跃,航运趋势性强,科技领域聚焦筹码集中的细分赛道。市场充满不确定性,投资者应关注生活美好,把握结构性机会。
这份研报提示了哪些风险?
这份研报提示了多方面风险。宏观层面,国际油价、美欧债市波动可能引发市场风险,美国长债回购及日元贬值政策存在不确定性;人工智能领域,技术迭代快可能导致投资标的风险,产业链供应链变化可能影响相关企业;半导体方面,长鑫HBM3良率提升及瑞萨电子价格调整存在变数;航运市场运费高位运行可能面临政策调控风险;农业方面,日本小麦进口价格上调可能传导至国内市场;煤炭市场高位运行可能面临政策调控或供需变化风险;金融领域,国新办发布会内容可能带来政策预期变化。各行业均存在技术、政策、市场等多重风险因素,投资者需密切关注。