猜你想问
8月新基金发行市场的主要表现是什么?
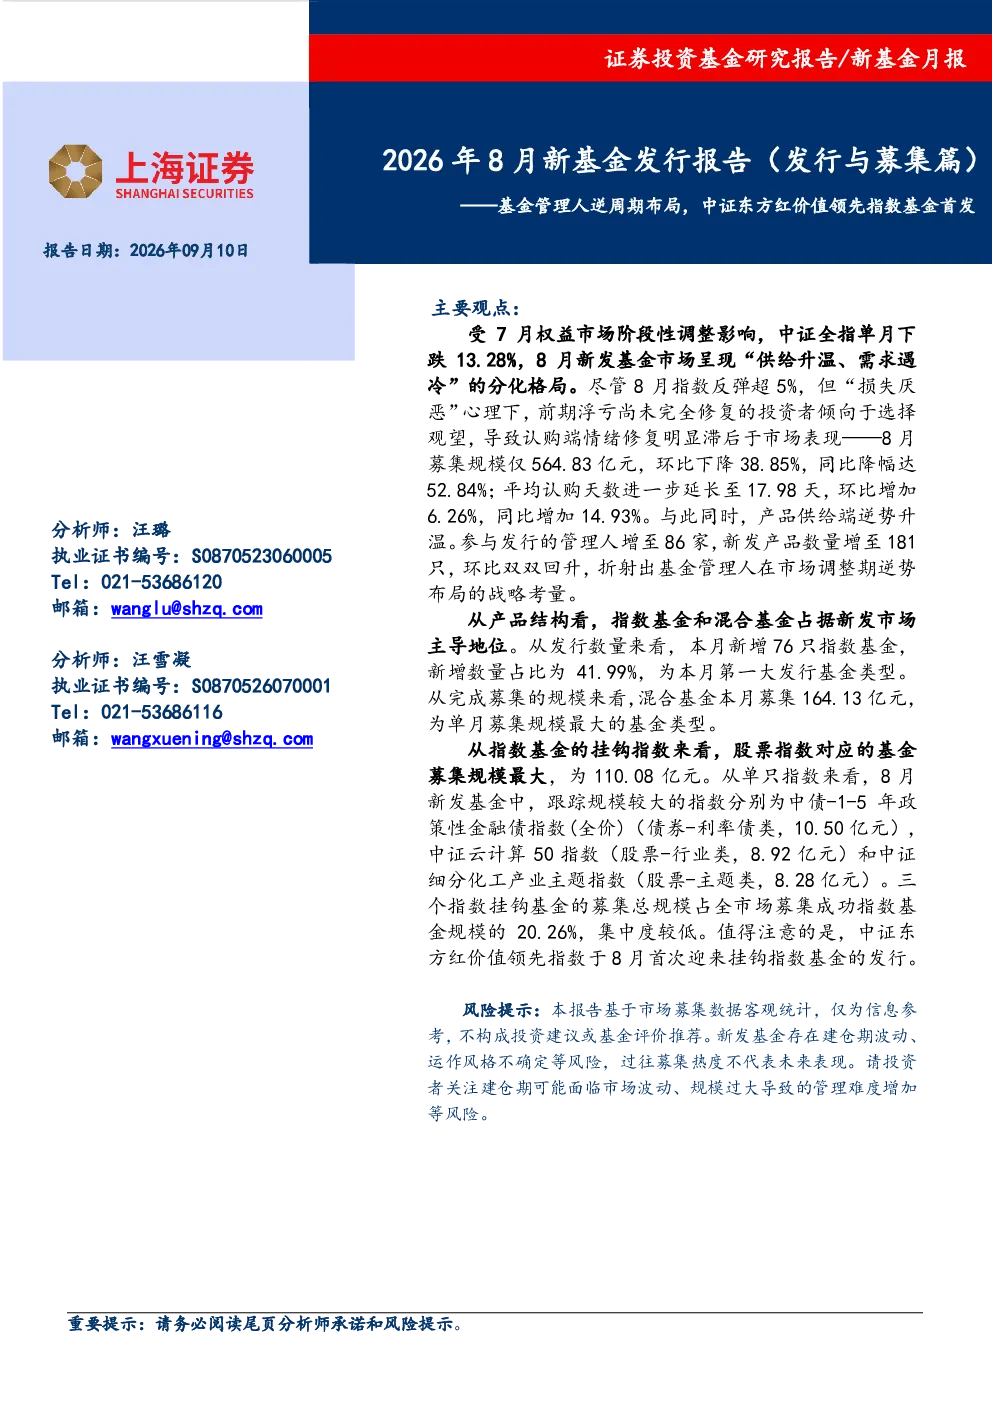
8月新发基金市场呈现“供给升温、需求遇冷”格局。尽管指数反弹,但投资者“损失厌恶”心理导致认购端情绪修复滞后,募集规模环比下降38.85%,同比降幅达52.84%。基金管理人逆势布局,参与发行管理人增至86家,新发产品数量增至181只,环比回升。指数基金发行数量最多(76只,占比41.99%),混合基金募集规模最大(164.13亿元)。股票指数挂钩基金募集规模最大(110.08亿元),中债-1-5年政策性金融债指数、中证云计算50指数、中证细分化工产业主题指数表现突出。中证东方红价值领先指数基金于8月首发。募集效率指标显示REITs、FOF和债券基金表现较好。汇添富、易方达、华安基金募集规模较大,头部效应处于历史中位水平。
8月新基金市场有哪些值得关注的趋势?
8月新基金市场呈现“供给升温、需求遇冷”格局,但基金管理人逆势布局,参与发行管理人增至86家,新发产品数量增至181只,环比回升。指数基金发行数量最多(76只,占比41.99%),混合基金募集规模最大(164.13亿元)。股票指数挂钩基金募集规模最大(110.08亿元),中债-1-5年政策性金融债指数、中证云计算50指数、中证细分化工产业主题指数表现突出。中证东方红价值领先指数基金于8月首发。募集效率指标显示REITs、FOF和债券基金表现较好。汇添富、易方达、华安基金募集规模较大,头部效应处于历史中位水平。这些趋势表明市场在调整中仍保持一定活力,但投资者情绪修复需要时间。
8月新基金募集情况的具体数据有哪些?
8月募集规模564.83亿元,环比下降38.85%,同比降幅达52.84%。平均认购天数延长至17.98天。股票指数挂钩基金募集规模最大(110.08亿元),中债-1-5年政策性金融债指数、中证云计算50指数、中证细分化工产业主题指数表现突出。中证东方红价值领先指数基金于8月首发。募集效率指标显示REITs、FOF和债券基金表现较好。汇添富、易方达、华安基金募集规模较大,头部效应处于历史中位水平。这些数据反映了市场在调整期的表现特征,投资者情绪修复滞后导致募集规模下降。
当前新基金市场的现状如何判断?
当前新基金市场呈现“供给升温、需求遇冷”格局。尽管指数反弹,但投资者“损失厌恶”心理导致认购端情绪修复滞后,募集规模环比下降38.85%,同比降幅达52.84%。基金管理人逆势布局,参与发行管理人增至86家,新发产品数量增至181只,环比回升。指数基金发行数量最多(76只,占比41.99%),混合基金募集规模最大(164.13亿元)。股票指数挂钩基金募集规模最大(110.08亿元),中债-1-5年政策性金融债指数、中证云计算50指数、中证细分化工产业主题指数表现突出。中证东方红价值领先指数基金于8月首发。募集效率指标显示REITs、FOF和债券基金表现较好。汇添富、易方达、华安基金募集规模较大,头部效应处于历史中位水平。市场在调整中仍保持一定活力,但投资者情绪修复需要时间。
投资新基金需要注意哪些风险?
投资新基金存在建仓期波动、管理难度增加等风险。过往募集热度不代表未来表现。8月募集规模环比下降38.85%,同比降幅达52.84%,平均认购天数延长至17.98天,这些数据反映了市场在调整期的表现特征,投资者情绪修复滞后导致募集规模下降。募集效率指标显示REITs、FOF和债券基金表现较好,但头部基金公司募集规模占全市场20.57%,头部效应处于历史中位水平。投资者应关注基金类型、管理人能力及市场环境变化,谨慎评估投资风险。