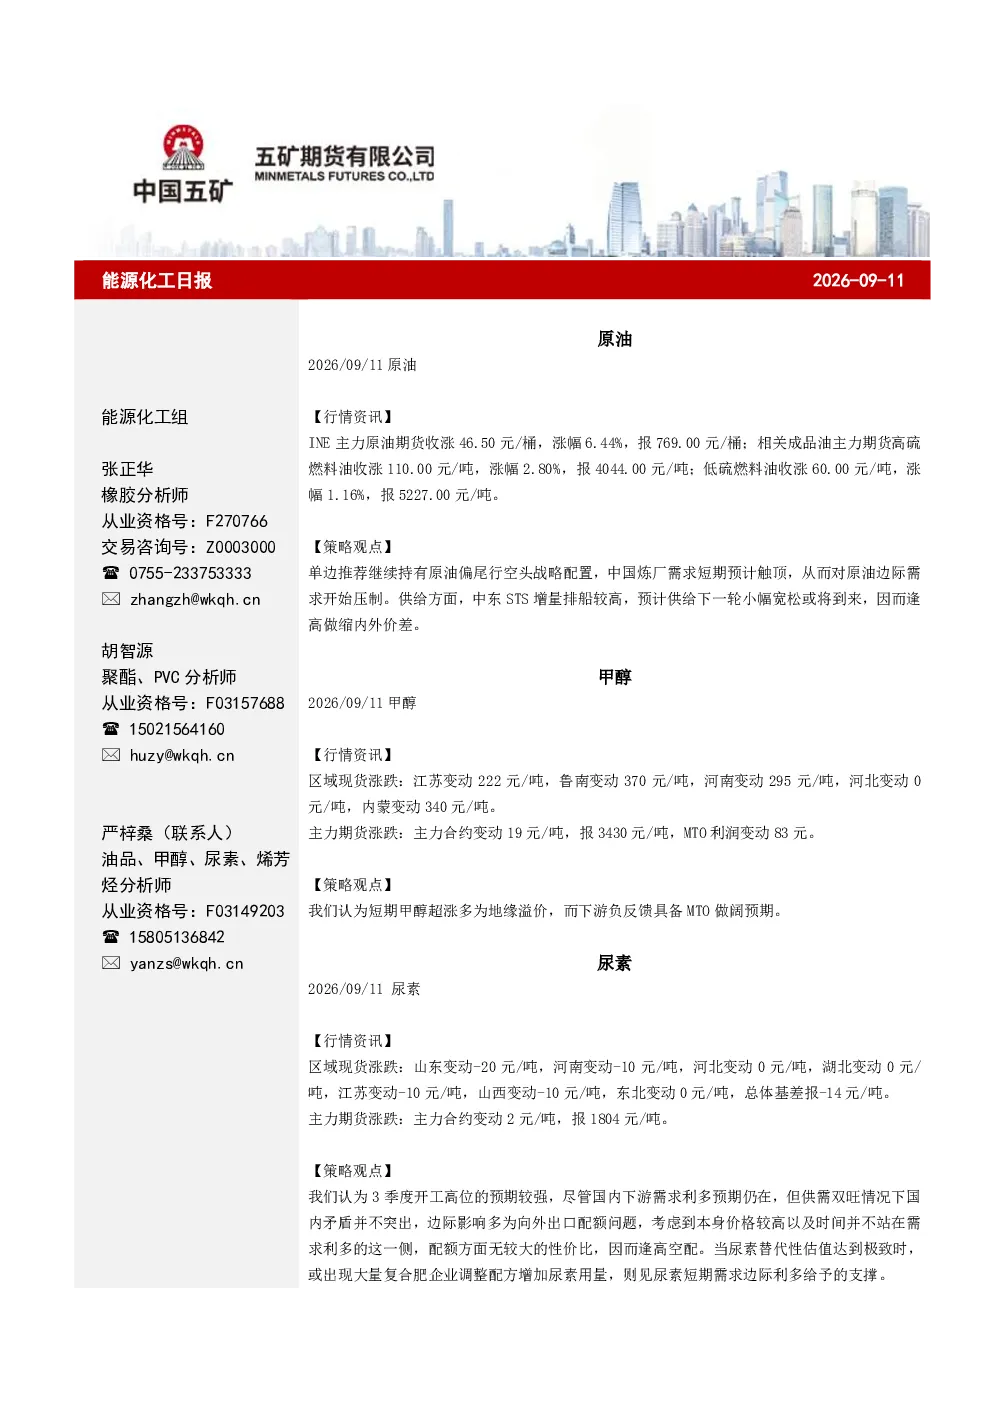
原油
INE主力原油期货收涨6.44%,报769.00元/桶。策略观点:推荐继续持有原油偏尾行空头战略配置,中国炼厂需求短期预计触顶,供给方面中东STS增量排船较高,预计供给下一轮小幅宽松,逢高做缩内外价差。
甲醇
区域现货涨跌明显,主力期货涨19元/吨,报3430元/吨。策略观点:短期甲醇超涨多为地缘溢价,下游负反馈具备MTO做阔预期。
尿素
区域现货涨跌不一,主力期货涨2元/吨,报1804元/吨。策略观点:3季度开工高位的预期较强,供需双旺情况下国内矛盾并不突出,边际影响多为向外出口配额问题,逢高空配。
橡胶
橡胶系整体调整,BR受原油高位跳水影响大跌。策略观点:整体建议灵活应对,按照盘面短线交易,设置止损,快进快出。NR和RU预期震荡偏强,临近20000关口或有波动。原油上方空间存疑,如果BR跌破有效支撑,建议BR择机买入看跌期权。
PVC
PVC主力合约涨跌幅0.10%,报5,084元/吨。策略观点:PVC呈现上有顶、下有底的震荡格局,上方受高库存、弱需求及供应回升压制,下方受产业链现金流深度亏损提供成本支撑。供应端9-10月检修规模缩减,供给预计边际回升。需求端内需受地产拖累难有实质性改善。出口端贸易政策风险升温,近期盘面反弹主要受政策情绪提振及成本抬升助推。地产方面短期提振市场情绪,中长期新开工修复仍需时间;成本方面兰炭价格回落,成本支撑边际走弱。反弹后抛压或将再度显现,注意风险。
纯苯&苯乙烯
纯苯现货价格无变动,期货价格无变动,基差缩小。苯乙烯现货价格上涨,期货价格上涨,基差走弱。策略观点:目前苯乙烯非一体化利润偏低,估值向上修复空间较大。成本端纯苯开工低位震荡,供应量依然偏宽。供应端乙苯脱氢利润上涨,苯乙烯开工高位震荡。苯乙烯港口库存持续去库;需求端三S整体开工率震荡下降。纯苯港口库存高位去化,苯乙烯港口库存持续去化,目前苯乙烯非一体化利润处于低位,地缘影响盘面波动增加,建议空仓观望。
聚乙烯
期货价格上涨,现货价格上涨,基差走弱。策略观点:地缘冲突影响反复,化工品回归基本面交易逻辑。聚乙烯现货价格上涨,PE估值向下空间仍存,仓单数量历史同期高位回落,对盘面压制减轻。供应端2026年上半年仅巴斯夫一套装置已经投产落地,煤制库存已大幅去化,对价格支撑回归。季节性旺季,需求端整体开工率无亮点。地缘冲突逐渐回归,建议空仓观望。
聚丙烯
期货价格上涨,现货价格上涨,基差走强。策略观点:成本端EIA月报指出三季度温和增产,供应过剩幅度或将缓解。供应端2026年下半年产能投放计划较多,压力凸显;需求端下游开工率季节性震荡。短期地缘冲突影响回归,长期矛盾从成本端主导行情转移至投产错配。
聚酯
PX主力合约涨跌幅2.48%,报9,274元/吨。策略观点:目前PX供需偏紧格局呈逐步缓和态势。供应端预计9月中旬国内PX仍存提负预期,需求端预计9月中旬国内PTA提负态势延续,短期看,PTA重启对PX需求预期边际改善,对短期PXN仍存支撑。中期看,PTA提负持续性存疑,PTA加工费较大幅度回落,预计近期进入边际累库状态,同时亚洲PX装置重启推进,叠加Q4新装置投产预期,PXN后续存回落压力。价格端近期受地缘冲突升级驱动,PX随原油大幅调涨,需警惕地缘局势反复,及关注供应恢复节奏。
PTA主力合约涨跌幅1.43%,报6,234元/吨。策略观点:目前PTA处需求疲软、供应回升较快,利润承压的格局。供应端预计9月中旬国内PTA提负态势延续,需求端虽处旺季过渡阶段,但MEG强势挤压聚酯利润,叠加终端订单偏弱,聚酯负荷仍延续下行,市场以刚需采购为主。库存端当前PTA社会库存持续去化至低位,但在供强需弱背景下,预计社库将逐步转入累库。近期受地缘冲突升级驱动,PX及PTA虽同步大幅调涨。整体而言,亚洲PX装置重启为PTA提负提供原料支撑,供应回升叠加下游需求弱势,PTA加工费已较大幅度下行至历史同期低位。后续仍需关注PTA装置提负情况,短期波动较大,注意风险。
乙二醇
EG主力合约涨跌幅1.95%,报5,917元/吨。策略观点:当前MEG偏紧格局未改。供应端上周MEG开工环比较大幅度提升,但海峡局势升级导致中东船货到港节奏存疑,本周到港预报依旧低迷,叠加港口库存持续刷新历史低值,短期现货紧张格局仍难快速缓解;需求端聚酯利润及开工不佳且持续回落,限制价格上行弹性。整体看,本周MEG盘面在地缘冲突升级下高位持稳,基差及月差有所走弱,仍需密切跟踪海峡局势演变,及船货到港节奏。短期波动较大,注意风险。