猜你想问
这份研报主要讲了什么内容?
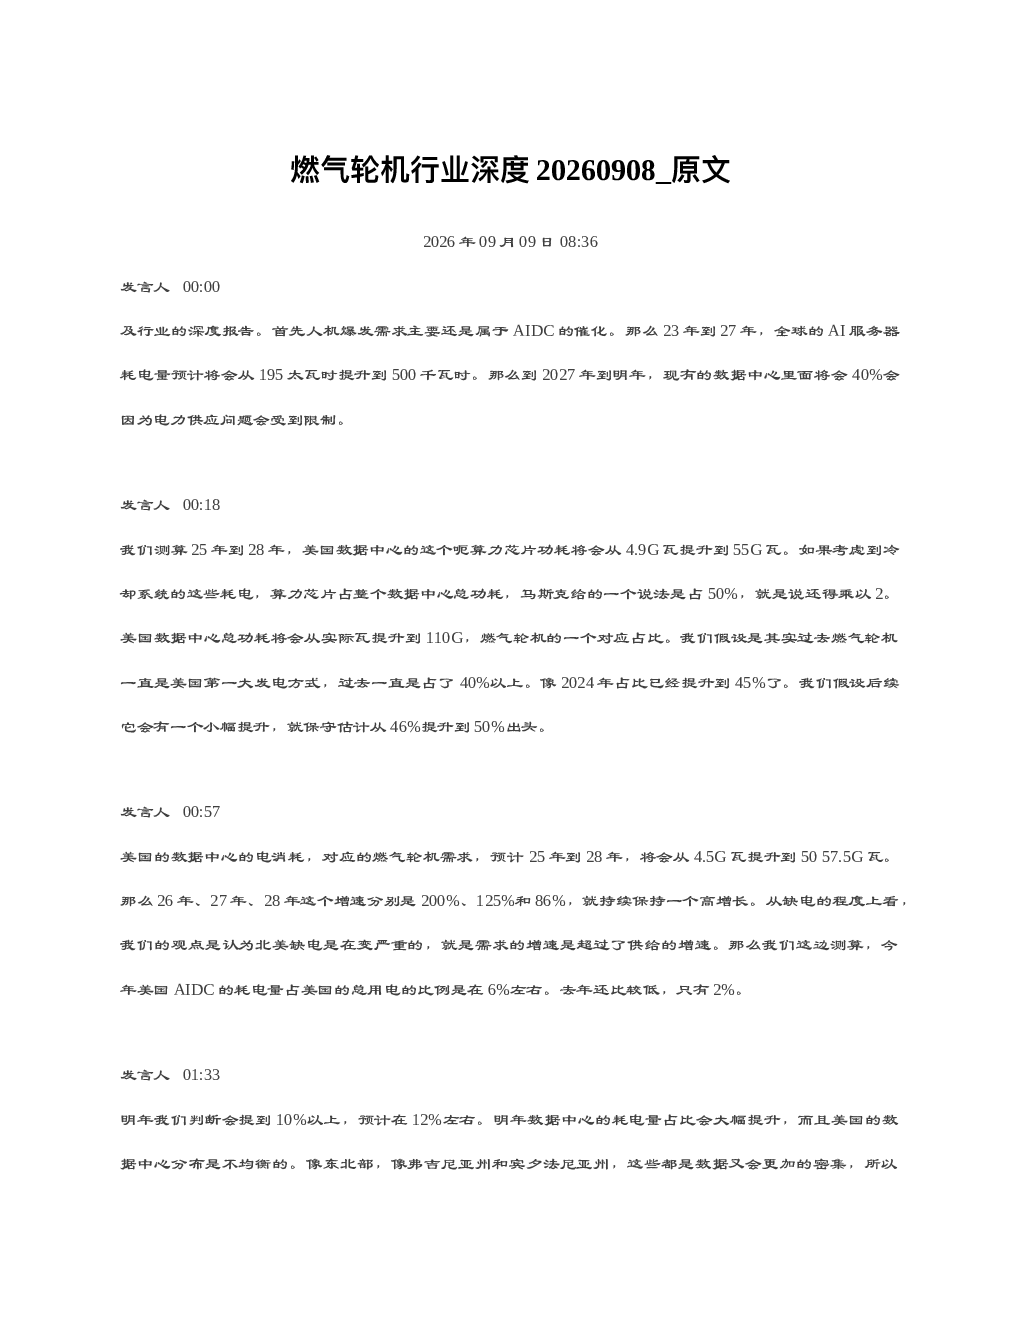
这份研报分析了AI服务器耗电量增长对电力供应的影响,指出全球AI服务器耗电量将大幅提升,导致数据中心电力供应受限。同时探讨了北美缺电问题、美国电网压力及自备电源政策,强调燃气轮机作为首选方案的稳定性与成本优势。报告还关注了燃机供应链瓶颈,特别是涡轮叶片产能问题,并介绍了国内应流股份在该领域的领先地位。最后总结了燃机供需缺口持续拉大的趋势,并对应流股份和杰瑞股份进行了重点分析。
燃气轮机行业未来发展趋势如何?
燃气轮机行业未来发展趋势向好,主要受AI服务器耗电量增长和电力供应紧张驱动。随着数据中心对稳定电力需求增加,燃气轮机因其发电稳定、成本低、启动速度快等优势,将成为自备电源建设首选方案。北美市场因缺电问题加剧,对燃气轮机需求将进一步提升。然而,燃机供应链存在瓶颈,特别是涡轮叶片产能紧张,制约了行业扩张速度。国内企业如应流股份在叶片领域具有优势,有望受益于行业增长。
研报重点分析了哪些公司?
研报重点分析了应流股份和杰瑞股份。应流股份是国内叶片龙头,持续重资产重研发投入,预计2028年形成50亿收入,2030年达到100亿,下半年收入增速预计超40%。公司与西门子、GEV、安塞尔多等海外客户合作紧密,订单加速爬坡,估值被低估。杰瑞股份是国内燃机集成商龙头,在北美市场深耕近20年,2025年10月以来持续斩获数据中心订单,与FTI成立合资公司布局退役航机改造燃机,订单加速放量,预计明年业绩上修空间较大。
当前燃气轮机市场现状如何?
当前燃气轮机市场供需缺口持续拉大。海外主机厂扩产不及预期,新签订单持续创新高,但交付增长有限,订单排期已提升至5.38年。AI服务器耗电量增长和电力供应问题导致市场需求旺盛,但供应链瓶颈,特别是涡轮叶片产能紧张,限制了供应能力。北美缺电问题加剧,进一步推高了对燃气轮机作为自备电源的需求。美国电网压力增大,自备电源政策趋严,也利好燃气轮机市场发展。
研报提示了哪些风险?
研报提示的主要风险包括燃机供应链瓶颈,特别是涡轮叶片产能紧张,可能影响燃机交付进度。海外叶片公司扩产缓慢,国内产能尚不足以完全满足市场需求,可能导致部分发电需求外移至SOFC和燃气内燃机。此外,美国电网接近极限运营状态,输电电路老化问题可能加剧电力供应不稳定风险。政策变化,如自备电源政策的调整,也可能对燃机市场需求产生影响。国内企业在国际市场竞争中仍面临技术壁垒和品牌认知度不足的挑战。