猜你想问
华汇智能这份报告的核心内容是什么?
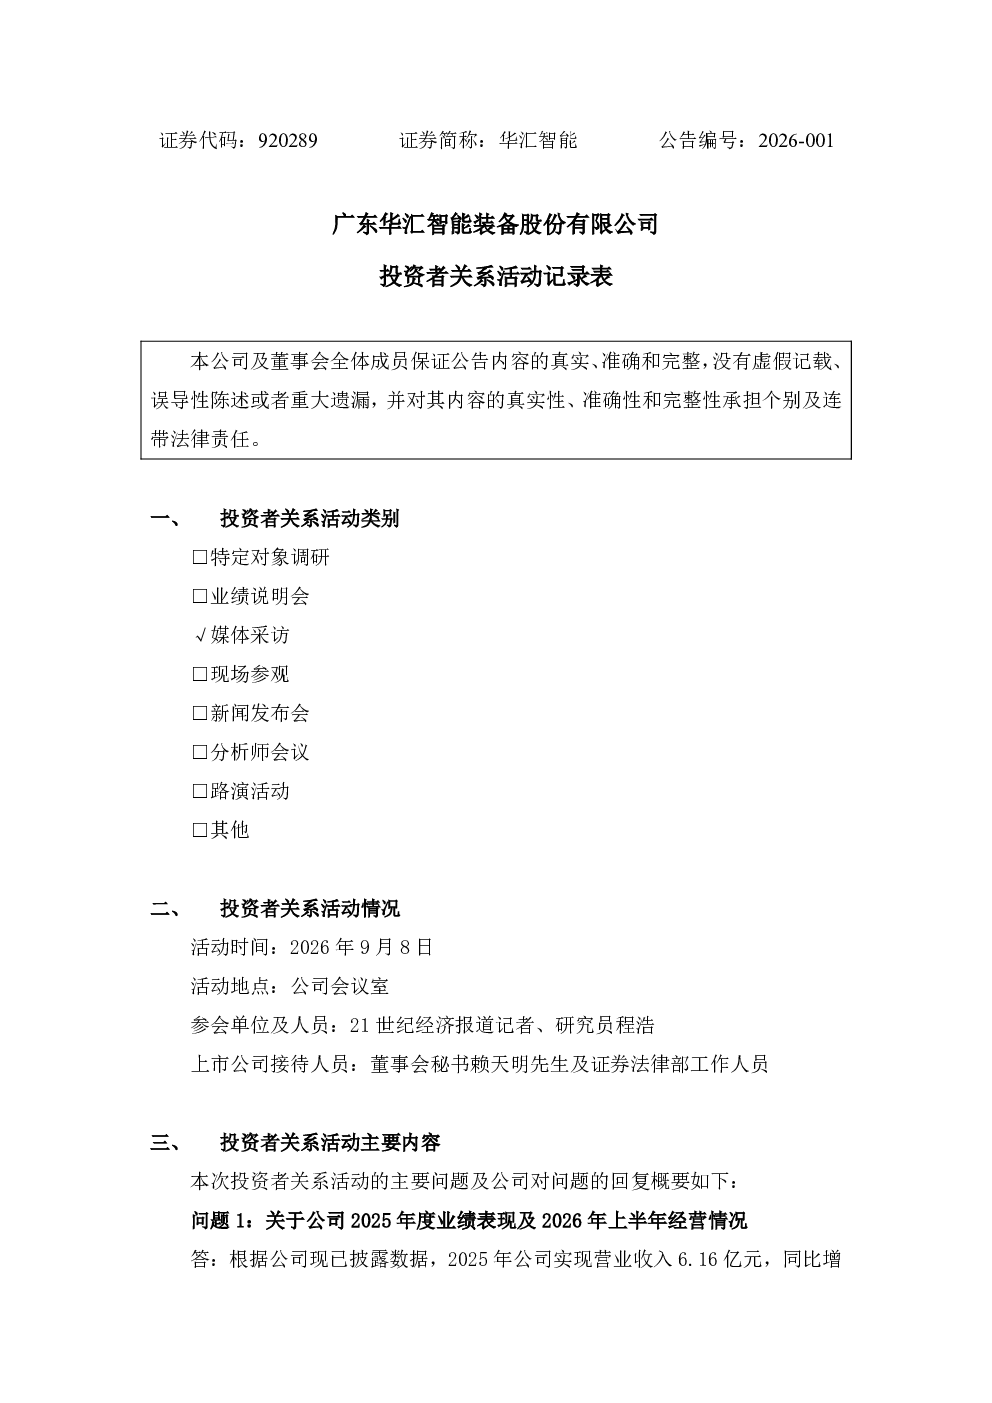
华汇智能投资者关系活动记录表显示,2025年公司实现营业收入6.16亿元,同比增长44.32%;归母净利润8,042.35万元,同比增长28.42%。业绩增长主要得益于下游新能源汽车与储能行业景气、上游正极材料企业扩产与技改需求,以及公司产品结构持续优化。公司预计2026年1-9月实现营业收入4.2亿元至4.6亿元,归母净利润5,800万元至6,400万元。东莞新基地预计2026年10月投产,叠加数控机床业务持续放量,公司对全年经营保持谨慎乐观。
锂电设备行业未来发展趋势如何?
锂电设备行业正由“总量扩张”转向“结构性升级”,低端产能过剩与高端产能紧缺并存,储能市场成为新的增长引擎。预计集中度将进一步提升,装备采购向与头部客户深度绑定、技术领先的设备厂商集中,砂磨机细分领域头部厂商份额将持续提升。压实密度提升带来的材料制备革新、设备智能化升级将构成主要增量方向。公司将坚持“高端化、智能化、全球化”方向,巩固细分领域领先地位。
华汇智能报告重点分析了哪些方向?
华汇智能报告重点分析了公司业绩表现与经营情况,业务延伸与核心竞争力,客户集中度与业绩可持续性,锂电行业周期波动的应对,以及数控机床第二增长曲线。报告显示公司通过产品结构多元化、客户结构多元化、签订独家供应或优先采购协议、头部客户中长期产能扩张规划,以及东莞新基地投产等措施改善客户结构与业务韧性。公司选择切入高端数控机床,主要基于核心技术相通、下游客户需求、国内高端机床进口替代空间广阔,以及国家政策支持。
当前锂电设备市场现状如何?
当前锂电设备市场呈现总量扩张向结构性升级转变的趋势。低端产能过剩与高端产能紧缺并存,储能市场成为新的增长引擎。行业集中度提升,装备采购向与头部客户深度绑定、技术领先的设备厂商集中。砂磨机等细分领域头部厂商份额持续提升。材料制备革新和设备智能化升级是主要增量方向。华汇智能在磷酸铁锂正极材料砂磨机细分领域保持领先地位,并积极拓展数控机床业务。
华汇智能报告有哪些风险提示?
华汇智能报告提示,公司前五大客户合计销售占比高,其中向第一大客户湖南裕能的销售占比大,存在客户集中度风险。业绩增长虽具备较好可持续性,但亦需关注行业周期波动可能带来的影响。若行业再次出现阶段性供需错配,公司应对思路包括坚持高端化定位、以数控机床业务平滑周期、跟随头部客户、强化内部订单与应收账款管理、拓展海外市场及新体系材料装备需求。