猜你想问
这份报告主要分析了什么内容?
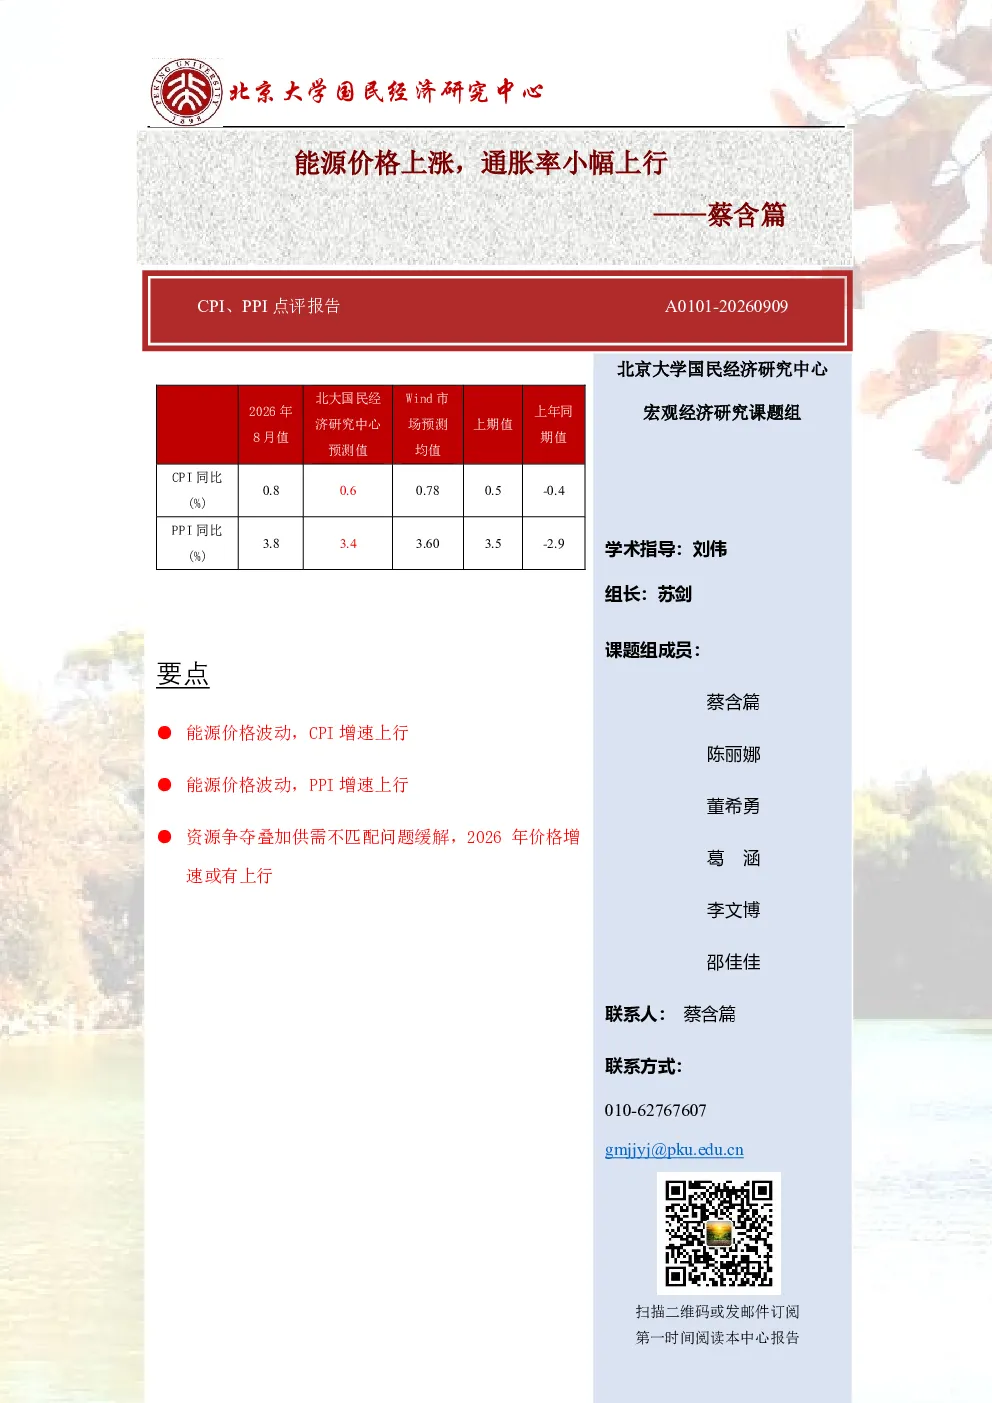
这份报告主要分析了2026年8月份中国CPI和PPI的运行情况。CPI同比增长0.8%,主要受能源和黄金价格上涨推动,其中交通工具用能源和黄金饰品价格涨幅显著。食品价格同比负增长但环比转涨,非食品价格同比增长1.2%。PPI同比增长3.8%,主要受上游原材料价格上涨推动,特别是石油和天然气开采业、燃料加工业价格大幅上涨。生产资料价格涨幅明显,生活资料价格降幅收窄。整体来看,通胀率小幅上行,但运行平稳且温和。
能源价格上涨对行业发展趋势有何影响?
能源价格上涨对行业发展趋势影响显著。上游原材料成本增加,推动PPI上行,尤其是能源、矿产争夺加剧和低价竞争治理将导致上游价格持续承压。同时,能源价格波动可能传导至下游行业,影响生产成本和产品定价。对于依赖能源的行业,如制造业、交通运输业等,成本压力增大可能削弱其竞争力。此外,能源价格上涨也可能刺激替代能源的研发和应用,促进能源结构优化。长期来看,能源行业供需关系变化、技术创新和环保政策将共同塑造行业发展趋势。
报告中重点分析了哪些方向?
报告中重点分析了CPI和PPI的核心驱动因素及行业影响。CPI方面,重点关注能源、黄金等价格波动对消费价格的影响,以及食品价格周期性变化。PPI方面,聚焦上游原材料价格上涨对生产成本的传导机制,特别是石油、天然气、煤炭等能源行业价格走势。此外,报告还分析了非食品价格、生产资料和生活资料的价格动态,以及食品价格环比转涨的原因。通过这些分析,报告揭示了通胀运行的内在逻辑和结构性特征。
当前市场现状如何判断?
当前市场现状表现为通胀率小幅上行但整体运行平稳。CPI温和上涨,主要受能源和黄金价格上涨推动,但食品价格负增长且非食品价格涨幅可控,显示通胀压力尚未失控。PPI涨幅扩大,主要源于上游原材料成本上升,但生活资料价格降幅收窄,表明下游需求有所企稳。市场整体通胀水平仍在合理区间内,但能源价格波动和上游成本压力仍需关注。经济结构调整和企业内生动力不足可能制约通胀进一步上行。
报告中提示了哪些风险?
报告中提示的主要风险包括能源价格持续上涨可能加剧通胀压力,特别是中东战争持续扩大可能加速全球能源供应紧张。上游原材料价格上涨可能传导至下游,引发成本螺旋式上升。此外,低价竞争治理和行业整合可能推动上游价格进一步上涨,但企业内生动力不足和经济结构调整可能抑制需求端扩张。政策调控力度、国际能源市场波动以及全球经济复苏进程将是影响通胀走势的关键变量。