猜你想问
这份研报的核心内容是什么?
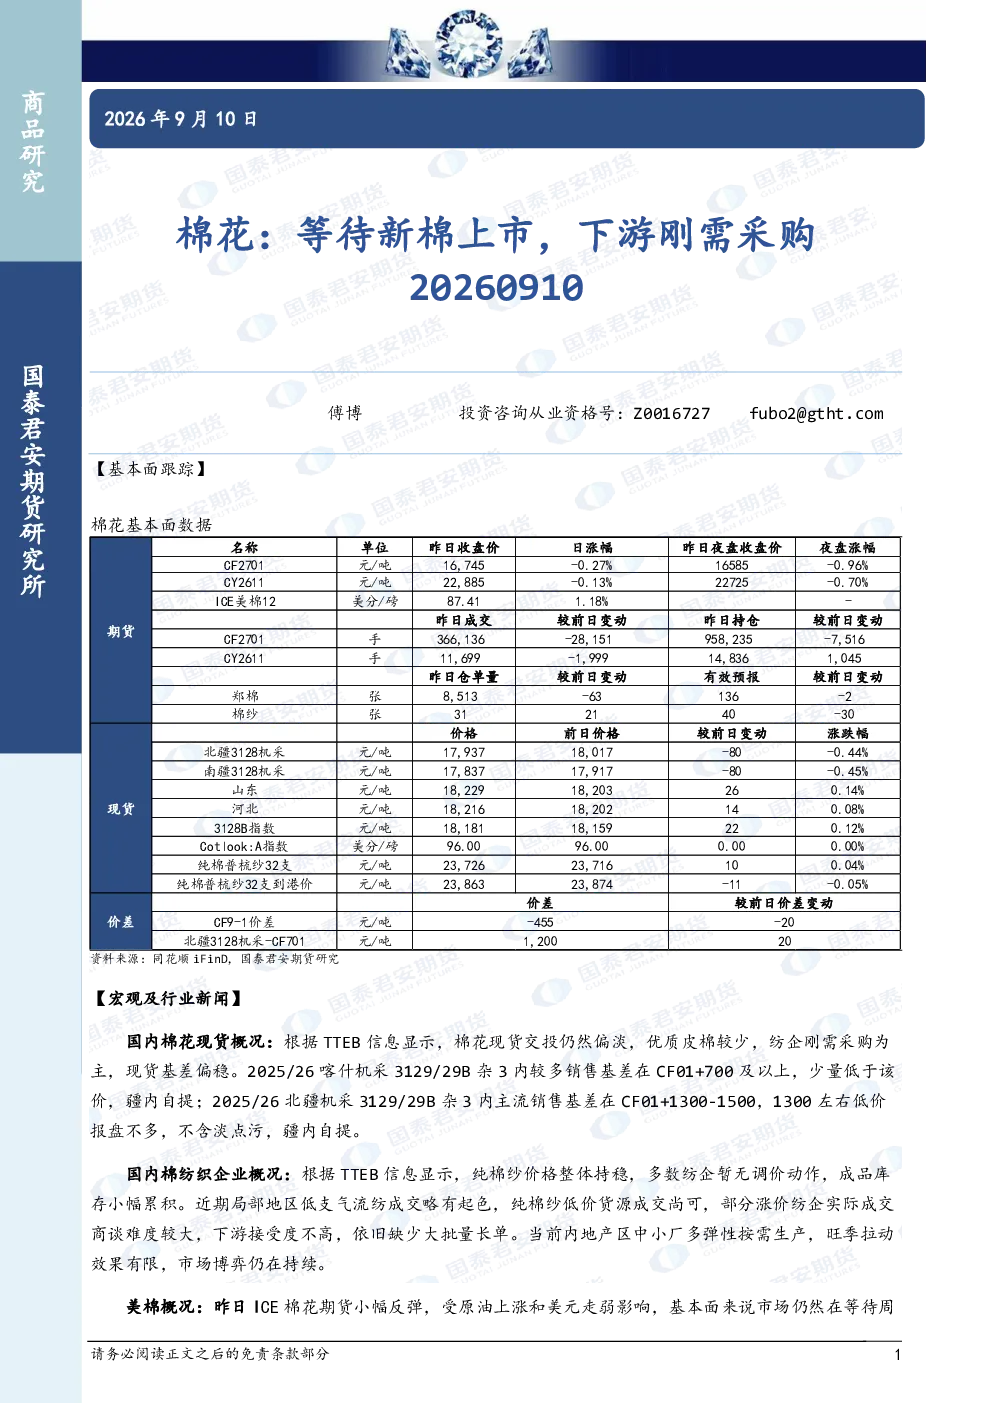
本报告分析当前棉花市场供大于求的格局,指出下游纺企以刚需采购为主,优质棉花资源稀缺,基差表现稳定但整体偏弱。报告关注国内棉花现货交投偏淡,优质皮棉较少,纺企采购以疆内自提为主,基差在CF01+700至+1500区间。同时,纯棉纱价格整体持稳,但下游订单不足,库存小幅累积。美棉ICE期货短期反弹,市场等待美农业部供需报告指引。整体来看,棉花市场处于弱势,等待新棉上市带来变化。
棉花行业未来发展趋势如何?
当前棉花行业呈现供大于求的态势,下游纺企采购谨慎,市场博弈持续。优质棉花资源稀缺导致基差表现稳定但偏弱,纯棉纱价格持稳但下游订单不足,库存累积压力显现。美棉期货短期受原油上涨和美元走弱影响反弹,但基本面仍需关注美农业部报告。未来市场走势将取决于新棉上市情况及美棉报告指引,整体来看,行业处于弱势调整期,等待实质性利好因素出现。
研报重点分析了哪些方向?
本报告重点分析了国内棉花现货交投情况、优质皮棉资源稀缺性、纺企采购行为及基差表现。报告详细梳理了喀什和北疆机采棉的销售基差区间,以及疆内自提情况。同时,关注纯棉纱价格稳定性、下游订单及库存变化,以及ICE期货短期反弹原因。此外,报告也分析了美农业部供需报告对市场可能产生的影响,指出当前棉花市场整体处于弱势,等待新棉上市带来转机。
当前棉花市场现状如何判断?
当前棉花市场现状为供大于求,下游纺企采购以刚需为主,市场博弈持续。优质皮棉资源稀缺,导致基差表现稳定但整体偏弱,CF01+700至+1500为疆内主流销售基差区间。纯棉纱价格持稳,但下游订单不足,库存小幅累积,局部地区低支气流纺成交略有起色但接受度不高。美棉ICE期货短期反弹,受原油上涨和美元走弱影响,市场等待美农业部供需报告指引。整体来看,棉花市场处于弱势调整期。
研报提示了哪些风险?
本报告提示当前棉花市场主要风险在于供大于求的格局持续,下游纺企采购谨慎可能导致市场持续偏淡。优质棉花资源稀缺可能导致基差表现不稳定,增加纺企采购成本。纯棉纱价格虽持稳,但下游订单不足,库存累积压力可能加剧。美棉ICE期货短期反弹基础不稳固,美农业部供需报告可能带来方向性变化。此外,国际原油和美元走势也可能影响美棉期货表现,需持续关注市场变化。