猜你想问
《有色》日报研报主要分析了哪些行业?
《有色》日报研报主要分析了锂产业、铝产业链、光伏产业、锌产业、镍产业和不锈钢产业的相关市场表现、供需关系、成本端变化及未来发展趋势。
锂产业当前的市场表现如何?
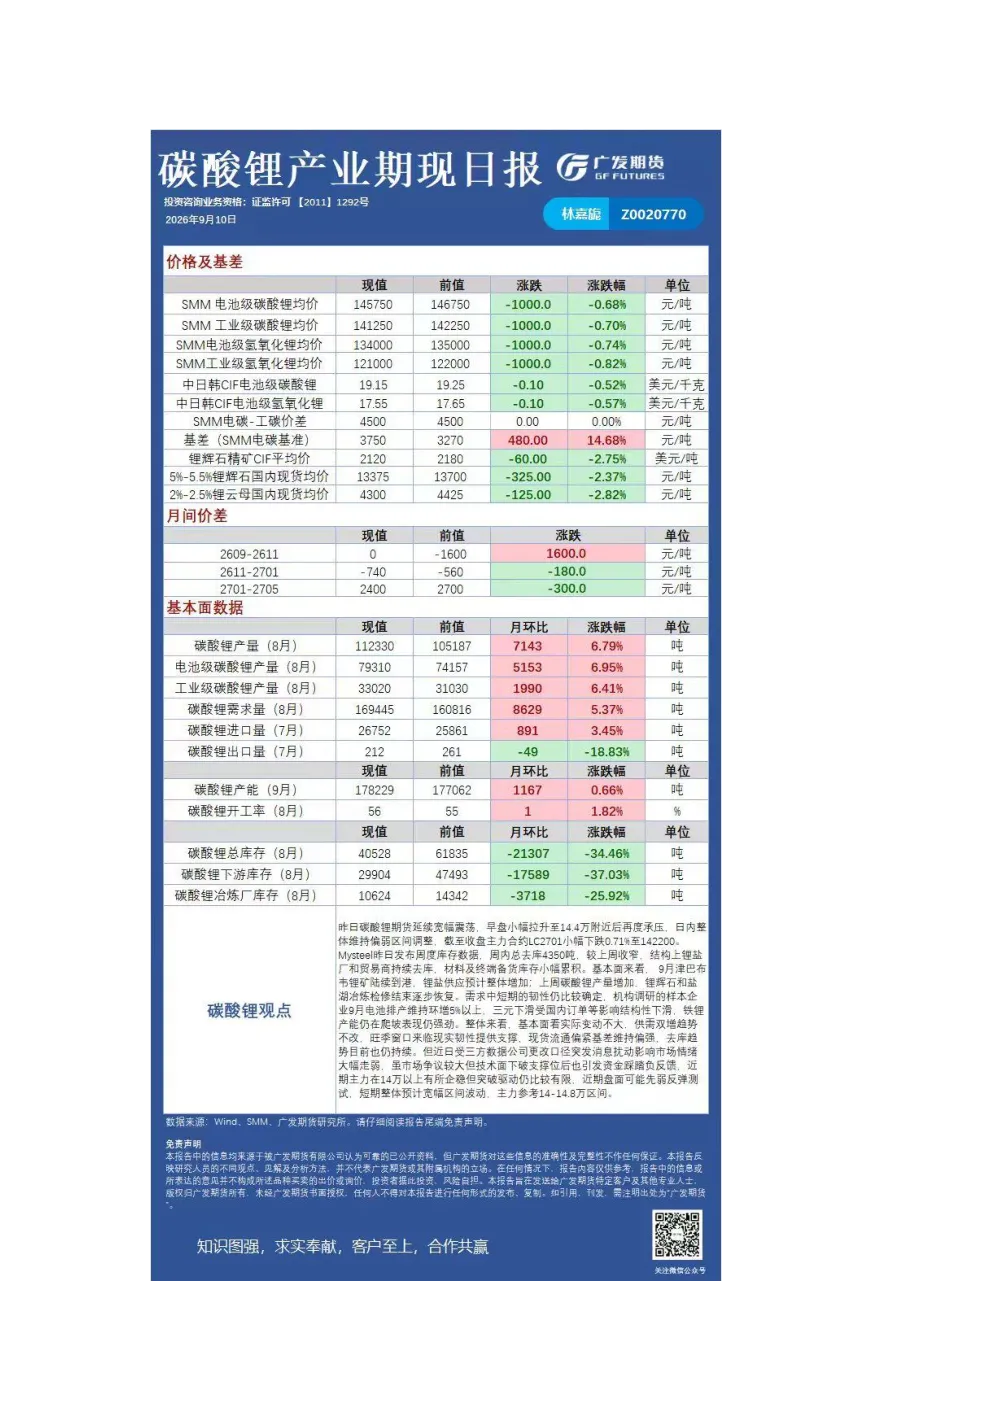
锂产业方面,主力合约LC2701小幅下跌0.71%至142200,维持偏弱区间调整。Mysteel数据显示总去库4350吨,锂盐厂和贸易商持续去库,但材料及终端备货库存小幅累积。9月津巴布韦锂矿到港带动碳酸锂产量增加,锂辉石和盐湖治炼逐步恢复供应。中短期需求韧性较确定,9月电池排产环增5%以上,铁锂产能爬坡表现强劲。市场情绪受三方数据公司更改口径扰动走弱,但基本面供需双增趋势不改,旺季窗口提供支撑,现货流通偏紧基差维持偏强,短期预计宽幅区间波动。
铝产业链的发展趋势是什么?
铝产业链方面,工业硅期货震荡为主,下跌15元/吨至8865元/吨。供应端大型企业减产落地,需求维稳,库存有望下降的预期已反映在价格中。成本端煤价上涨传导至硅铁、工业硅等产业,但工业硅因原料保障受影响较小,煤价上涨传导和情绪有利于价格上涨。供应大幅下降影响减弱,其余企业复产或将在区间高位带来压力,需注意成本端煤价传导的影响。
光伏产业在《有色》日报中提到了哪些信息?
《有色》日报中关于光伏产业的信息暂未提供详细内容。
《有色》日报对有色产业的哪些风险提示需要注意?
《有色》日报对有色产业的风险提示主要集中在市场情绪波动方面,如受突发消息扰动可能导致资金踩踏负反馈,需关注技术面支撑位下破引发的连锁反应。此外,需注意成本端价格传导风险,如煤价上涨对铝产业链的影响,以及供应端检修恢复可能带来的价格压力变化。对于具体行业,需结合供需变化、库存动态及产能释放情况综合判断市场波动风险。
你可能感兴趣
有色日报20250716
广发期货2025-07-16
有色日报:有色普涨
宝城期货2025-07-22
《有色》日报
广发期货2025-07-21
有色商品日报
光大期货2025-07-23
《有色》日报
广发期货2025-07-18
有色日报:有色持续震荡
宝城期货2025-07-17
有色日报20250724
广发期货2025-07-24
有色日报:有色普涨
宝城期货2025-07-21
有色商品日报(2025年7月17日)
有色金属光大期货2025-07-17
有色日报20250718
广发期货2025-07-18