猜你想问
《黑色》日报主要分析了哪些内容?
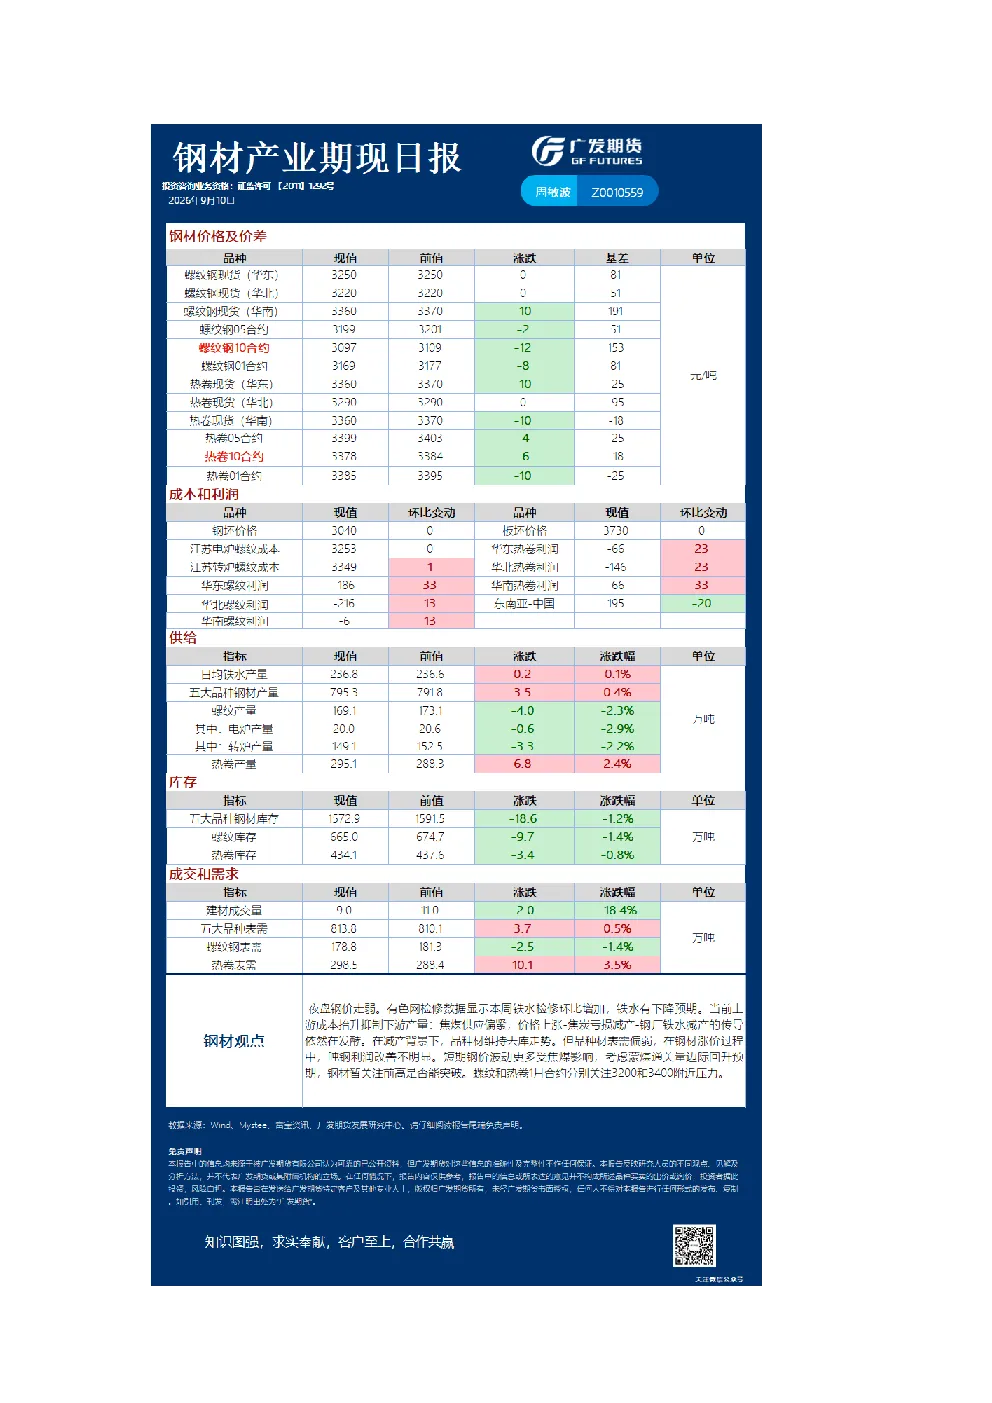
《黑色》日报主要分析了钢材、铁矿石和硅锰产业的最新市场动态和产业期现日报。钢材方面,关注钢价走弱、铁水检修增加、焦煤供应偏紧对下游产量的抑制,以及品种材去库走势和表需偏弱等问题。铁矿石方面,分析了主力合约震荡运行的原因、海运费上涨情况,以及9月市场可能面临的供给增长、需求边际修复有限、成本支撑与高库存博弈的格局。报告还提到了中长期铁矿供应压力较大,供需偏宽松格局或继续维持,短期预计震荡运行,主力合约运行区间参考690-740元/吨。由于硅锰产业期现日报内容缺失,未能提供具体分析。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注上游成本和下游需求的平衡。上游方面,焦煤供应偏紧可能导致成本继续抬升,进而影响钢厂生产成本。下游方面,钢厂盈利率转差、碳元素侵蚀利润、复产延期和检修增加等因素,显示需求端边际仍有转弱趋势。此外,蒙煤通关量边际回升预期下,钢材价格可能面临压力。短期钢价波动受焦煤影响较大,需关注前高是否突破,螺纹和热卷1月合约分别关注3200和3400附近压力。中长期来看,钢材行业的发展仍需关注供需关系变化和政策导向。
报告重点分析了哪些方向?
报告重点分析了钢材和铁矿石产业的期现日报。钢材方面,重点关注了钢价走弱、铁水检修增加、焦煤供应偏紧对下游产量的抑制,以及品种材去库走势和表需偏弱等问题。铁矿石方面,分析了主力合约震荡运行的原因、海运费上涨情况,以及9月市场可能面临的供给增长、需求边际修复有限、成本支撑与高库存博弈的格局。报告还提到了中长期铁矿供应压力较大,供需偏宽松格局或继续维持,短期预计震荡运行,主力合约运行区间参考690-740元/吨。
当前市场现状如何判断?
当前市场现状显示,钢材和铁矿石产业均面临一定的压力。钢材方面,钢价走弱、铁水检修增加、焦煤供应偏紧等因素抑制了下游产量,品种材维持去库走势但表需偏弱,钢材涨价过程中吨钢利润改善不明显。铁矿石方面,主力合约震荡运行,海运费小幅上涨,9月市场可能面临供给增长、需求边际修复有限、成本支撑与高库存博弈的格局。中长期来看,铁矿供应压力较大,供需偏宽松格局或继续维持,短期预计震荡运行。这些因素共同构成了当前市场的现状判断。
研报提示哪些风险?
研报提示的风险主要集中在上游成本波动和下游需求不确定性方面。钢材产业方面,焦煤供应偏紧可能导致成本继续抬升,进而影响钢厂生产成本和盈利能力。铁矿石产业方面,海运费高位运行增加了成本压力,而铁水复产延期和供应压力可能导致价格向上高度受限。此外,钢材和铁矿石产业的供需关系变化、政策调整等因素也可能带来风险。因此,投资者在关注这些产业时需密切关注相关风险因素,谨慎决策。