猜你想问
多晶硅价格为何缺乏上行动能?
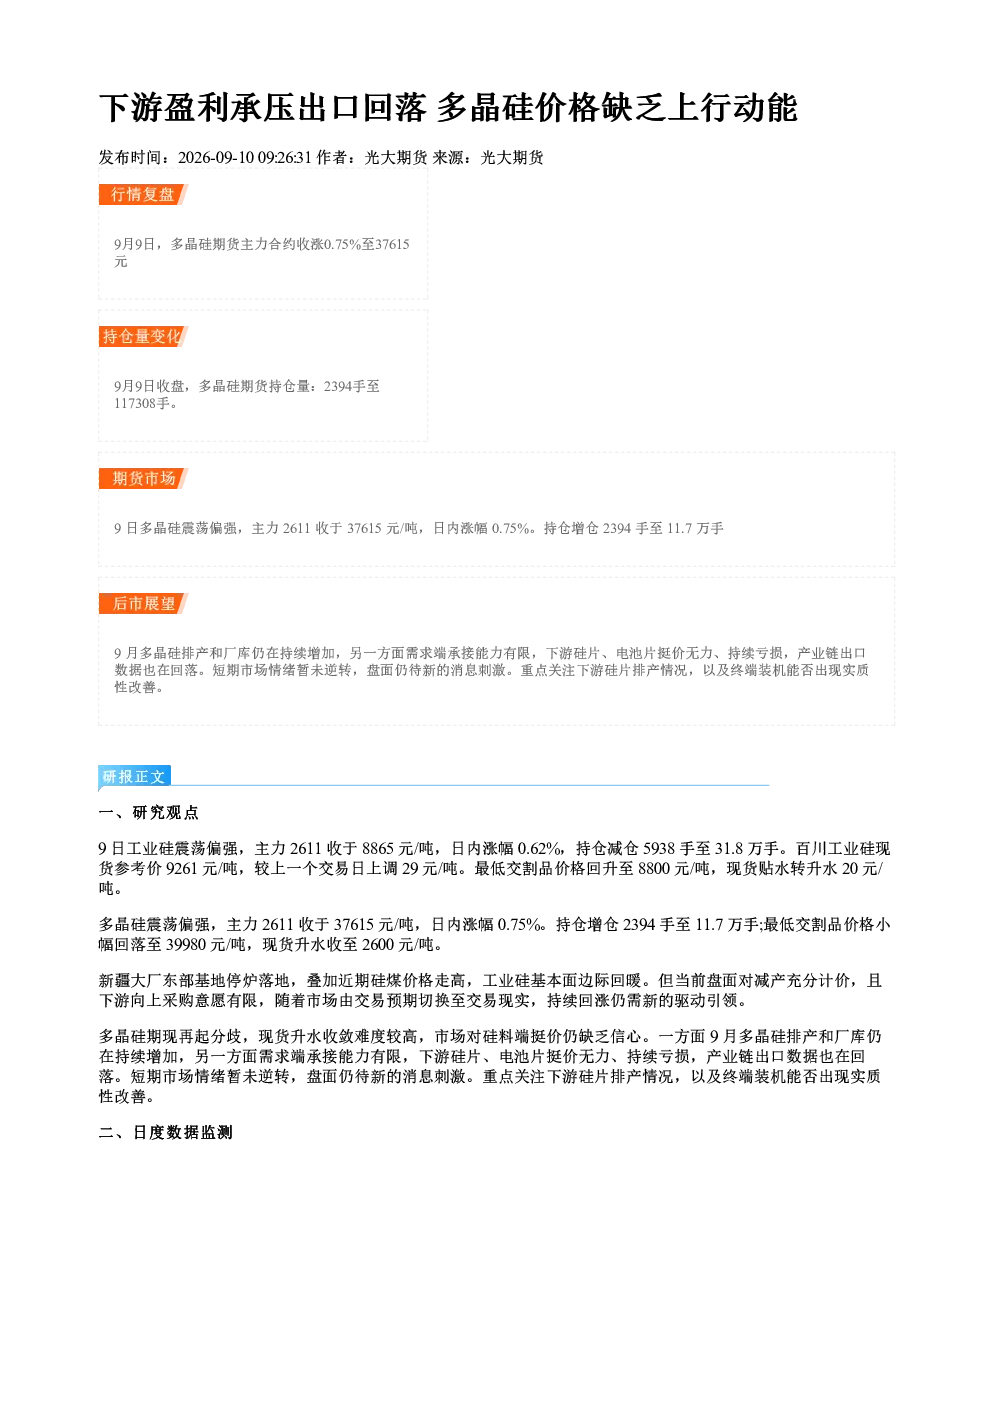
多晶硅价格缺乏上行动能主要由于下游硅片、电池片承压亏损,出口数据回落,导致市场对硅料端挺价信心不足。9月多晶硅排产和厂库持续增加,而现货升水收窄,显示供需关系紧张,短期内市场情绪尚未逆转,价格仍需新消息刺激。
工业硅近期走势如何?
工业硅近期震荡偏强,主要受新疆大厂东部基地停炉及硅煤价格上涨推动。但盘面已充分计价减产预期,持续上涨需新驱动。工业硅主力合约收涨0.62%至8865元/吨,持仓量减少5938手至31.8万手,显示市场观望情绪较浓,价格波动主要受成本端及减产预期影响。
多晶硅和工业硅报告重点分析了哪些方向?
报告重点分析了多晶硅和工业硅的供需关系及价格驱动因素。多晶硅方面关注排产、厂库变化及下游盈利情况;工业硅方面关注新疆减产影响及硅煤成本支撑。报告指出短期市场情绪未逆转,价格仍需新消息刺激,建议关注下游硅片排产及终端装机改善情况。
当前多晶硅和工业硅市场现状如何?
当前多晶硅和工业硅市场现状显示供需矛盾仍存。多晶硅主力合约37615元/吨,持仓117308手,现货升水2600元/吨,但市场对硅料端挺价信心不足。工业硅主力合约8865元/吨,持仓31.8万手,现货贴水转升水20元/吨,显示成本支撑力度减弱,价格波动加剧。
多晶硅和工业硅投资需注意哪些风险?
多晶硅和工业硅投资需注意短期市场情绪波动风险,当前价格仍需新消息刺激,缺乏明确上涨驱动。需关注新疆减产落地情况及硅煤价格走势,同时警惕下游需求疲软导致价格承压风险。此外,需关注政策变化及环保限产对供给端的影响,建议谨慎评估市场风险。
你可能感兴趣
工业硅多晶硅月报:煤炭成本抬升工业硅价格重心,多晶硅内需拖累下游承压回落
中泰期货2026-09-06
迈科期货早评:白糖价格上行缺乏推动力,棉价因下游市场停滞承压
迈科期货2020-02-17
新能源及有色金属日报:下游承压价格走弱,多晶硅基本面表现仍较弱
华泰期货2025-12-04
新能源及有色金属日报:消费端表现一般,多晶硅下游价格承压
华泰期货2025-10-29
黑色建材周报:下游消费缺乏亮点,玻碱价格承压运行
华泰期货2026-05-24
多晶硅供需两端双双承压 碳酸锂价格上行趋势不改
兴业期货2026-05-18
工业硅周报:短期预计承压回落,若大型企业复产或多晶硅价格回落可试空
基础化工广发期货2025-07-28
工业硅周报:短期预计承压回落,若大型企业复产或多晶硅价格回落可试空
广发期货2025-07-26
上行动能不足,沪期锌承压回落
瑞达期货2018-03-20
沪铝承压回落 上行动能减弱
瑞达期货2020-05-21