猜你想问
星电力报告核心内容是什么?
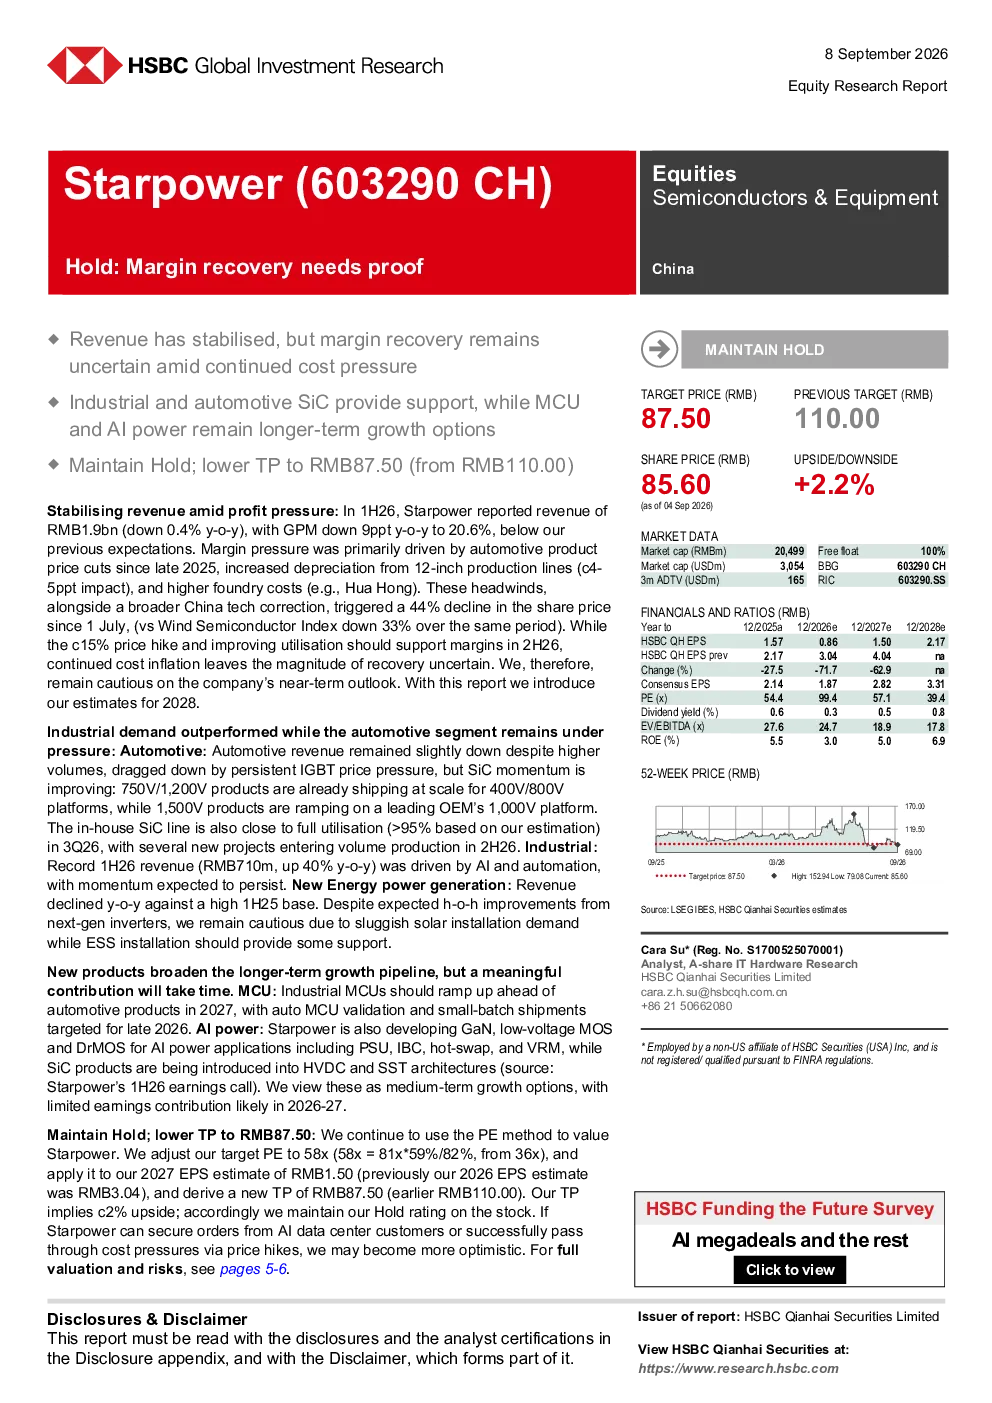
星电力报告指出2026年上半年营收为19亿元人民币,同比下降0.4%,毛利率降至20.6%。利润率压力主要来自汽车产品价格下降、12英寸生产线折旧增加及晶圆代工成本上升。预计下半年汽车产品价格上涨和利用率改善将支持利润率,但持续的成本通胀使得利润率恢复幅度不确定。报告同时强调工业领域收入同比增长40%,达到7.1亿元人民币,主要受人工智能和自动化需求推动。汽车领域收入略有下降,主要受IGBT价格压力影响,但碳化硅产品势头正在改善。
工业领域发展趋势如何?
工业领域发展趋势向好,报告显示工业领域收入同比增长40%,达到7.1亿元人民币,主要受人工智能和自动化需求推动。这一增长表明工业自动化和智能化升级对星电力的业务具有积极影响,未来工业领域有望成为公司重要的收入增长点。同时,报告也提到MCU和AI电源被视为中长期的增长选项,预计将在2027年实现量产,但短期内对盈利的贡献有限。
报告重点分析了哪些方向?
报告重点分析了星电力的营收和利润率情况,特别是汽车和工业领域的收入表现。报告指出汽车领域仍面临价格压力,而工业领域需求表现优于汽车领域。此外,报告还关注了碳化硅产品的市场势头,以及MCU和AI电源的中长期增长潜力。报告维持对星电力的持有评级,并将目标价下调至87.50元人民币,基于对2027年每股收益的预测,以及利润率恢复幅度的不确定性。
当前市场现状如何判断?
当前市场现状显示星电力在工业领域表现强劲,收入同比增长40%,而汽车领域面临价格压力。报告指出汽车产品价格下降、12英寸生产线折旧增加以及晶圆代工成本上升是利润率压力的主要来源。尽管预计下半年汽车产品价格上涨和利用率改善将支持利润率,但持续的成本通胀使得利润率恢复幅度不确定。此外,报告还提到IGBT价格压力影响汽车领域收入,但碳化硅产品势头正在改善。
报告有哪些风险提示?
报告提示星电力面临利润率恢复幅度不确定的风险,主要由于持续的成本通胀和汽车产品价格下降。此外,报告指出汽车领域仍面临价格压力,而MCU和AI电源的中长期增长潜力短期内对盈利的贡献有限。虽然报告维持对星电力的持有评级,并将目标价下调至87.50元人民币,但若星电力无法缓解成本压力或获得AI数据中心客户的订单,则可能面临更多挑战。