猜你想问
这份研报的核心内容是什么?
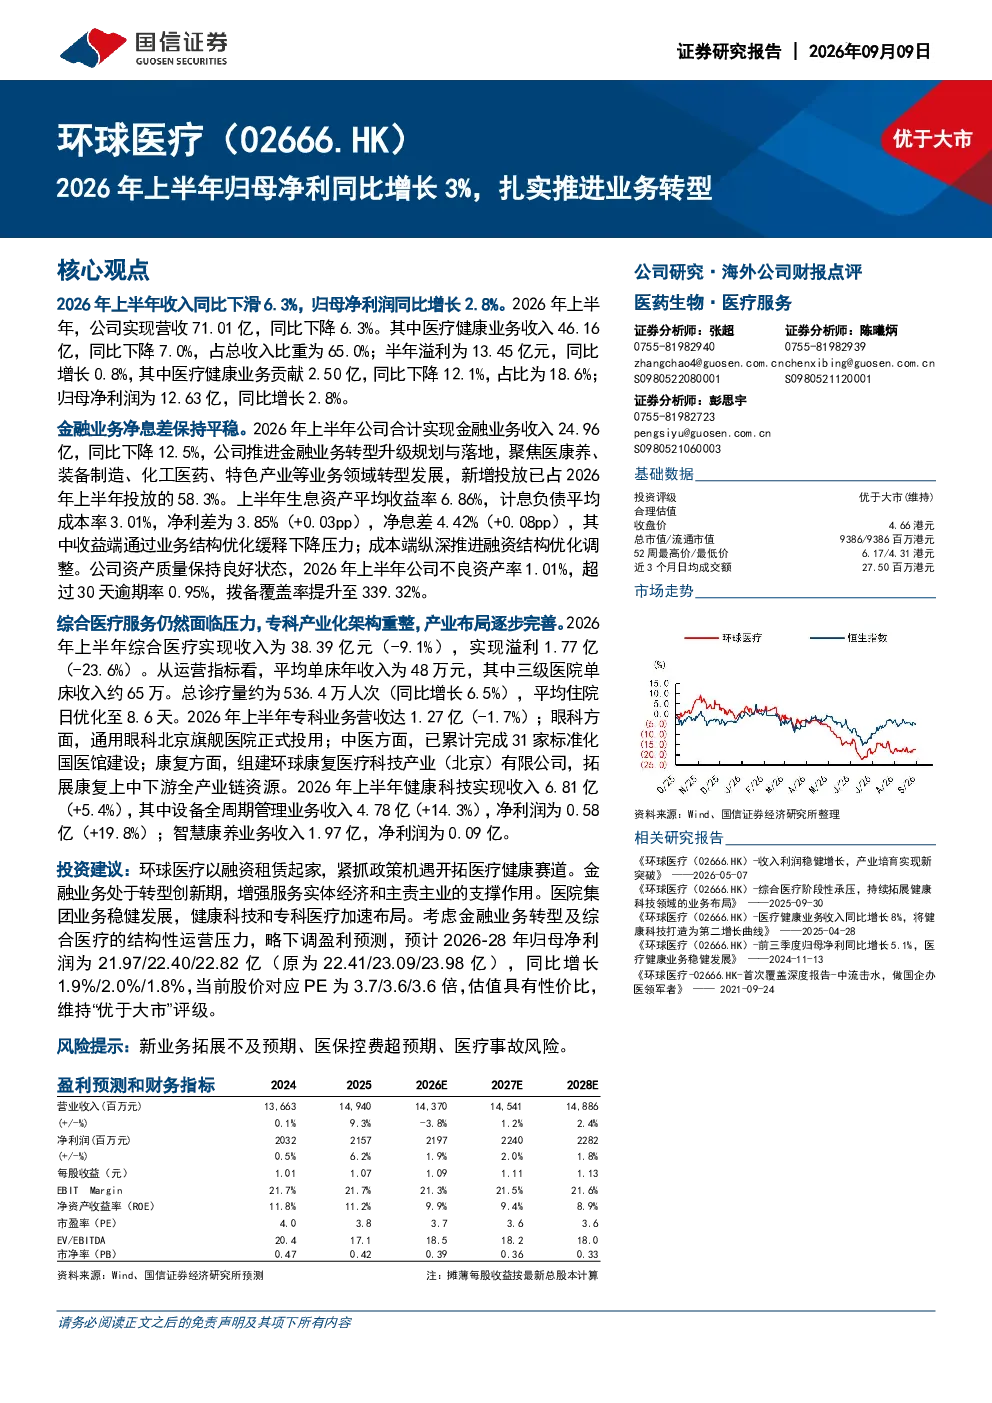
该研报显示,公司2026年上半年收入同比下滑6.3%,但归母净利润同比增长2.8%。公司业务结构包括综合医疗、专科医疗、健康科技和金融服务,上半年营收71.01亿,其中医疗健康业务收入46.16亿(-7.0%),占总收入65.0%;溢利13.45亿(+0.8%),医疗健康业务贡献2.50亿(-12.1%);归母净利润12.63亿(+2.8%)。
医药生物行业目前的发展趋势如何?
医药生物行业正经历转型期,公司以综合医疗为基础、专科医疗为特色、健康科技为引擎、金融服务为支撑的业务模式体现了这一趋势。专科医疗和健康科技领域加速布局,反映行业向多元化、专业化发展。同时,金融业务转型升级规划与落地,显示行业整合与资本运作的深化。
研报重点分析了哪些方向?
研报重点分析了公司业务转型进展,特别是综合医疗服务面临的压力、专科产业化架构重整、健康科技和专科医疗的加速布局。此外,报告还关注了金融业务的转型升级,以及公司整体盈利预测的调整,预计2026-28年归母净利润为21.97/22.40/22.82亿(同比增长1.9%/2.0%/1.8%)。
当前市场对医药生物行业的现状判断是什么?
市场对医药生物行业的现状判断呈现分化,一方面,行业整体面临医保控费压力,导致部分传统医疗服务收入下滑;另一方面,专科医疗和健康科技领域受到市场关注,成为行业增长的新动力。公司通过业务多元化布局,试图应对这些挑战,但转型效果仍需持续观察。
研报提到了哪些风险提示?
研报提示了新业务拓展不及预期、医保控费超预期、医疗事故风险等主要风险。新业务拓展的不确定性可能导致业绩不及预期,而医保控费政策的变化可能影响医疗机构的收入和利润。此外,医疗事故风险也是行业普遍面临的问题,需要公司加强管理和合规建设。
你可能感兴趣
环球医疗(02666.HK)2026年上半年归母净利同比增长3%,扎实推进业务转型
国信证券2026-09-08
2026年上半年归母净利同比增长23%,海外业务增长亮眼
医药生物国信证券2026-09-09
Q2归母净利3亿元,同比增长63%,单季度利润再创新高,持续看好公司成长逻辑
交通运输华创证券2023-08-26
2021年报点评:21年扣非归母净利同比+81%至136.5亿,投资收益贡献显著,单箱费率同比增长3%
交通运输华创证券2022-03-30
上半年归母净利同比增长28%,2024年期权激励计划发布
医药生物国信证券2024-09-22
上半年归母净利同比增长40%,进一步夯实国货美妆龙头地位
国信证券2024-08-28
服装家纺动态日报:安奈儿上半年实现营收同比增长17.48%,归母净利同比增长24.62%
纺织服装上海证券2018-08-23
主业订单释放业绩,上半年实现归母净利同比增长352%
机械设备信达证券2025-09-03
服装家纺动态日报:太平鸟上半年实现营收同比增长12.41%,归母净利同比增长115.31%
纺织服装上海证券2018-08-22
上半年归母净利同比增长35%,大单品驱动双品牌快速增长
基础化工国信证券2024-08-26