猜你想问
这份研报的核心内容是什么?
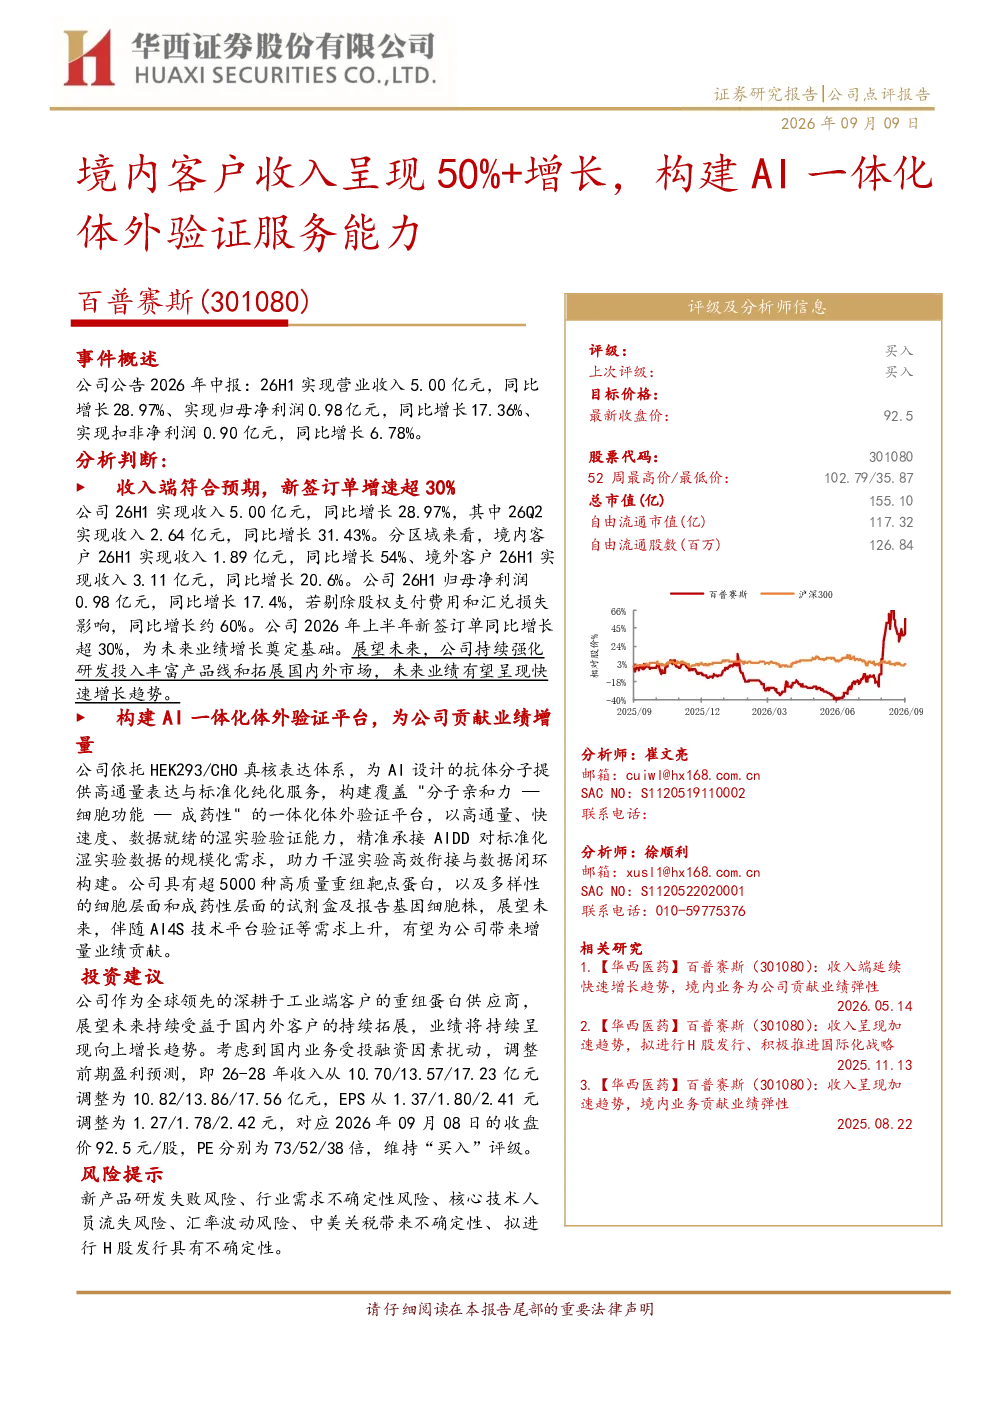
该研报显示公司2026年上半年营收5.00亿元,同比增长28.97%,归母净利润0.98亿元,同比增长17.36%。境内客户收入增长54%,境外客户收入增长20.6%。公司构建了覆盖分子亲和力—细胞功能—成药性的一体化体外验证平台,为AI设计的抗体分子提供高通量表达与标准化纯化服务,拥有超5000种高质量重组靶点蛋白及试剂盒,未来有望伴随AI4S技术平台验证需求上升带来增量业绩贡献。
AI体外验证服务的赛道发展趋势如何?
AI体外验证服务赛道正快速发展,公司通过构建覆盖分子、细胞、成药性的一体化验证平台,依托HEK293/CHO真核表达体系,为AI设计的抗体分子提供高通量表达与标准化纯化服务。该平台拥有超5000种高质量重组靶点蛋白及多样性的试剂盒,能够满足AI药物研发对体外验证的多样化需求。随着AI药物研发投入增加,该类服务有望成为重要增长点。
研报重点分析了哪些方向?
研报重点分析了公司业务增长情况,特别是境内客户收入同比增长54%的强劲表现。同时,报告详细介绍了公司构建的一体化体外验证平台,该平台覆盖分子亲和力、细胞功能、成药性等关键环节,为AI药物设计提供高通量表达与纯化服务。此外,报告还预测了公司未来三年收入和EPS增长,维持‘买入’评级。
当前AI体外验证服务的市场现状如何?
当前AI体外验证服务市场处于快速发展阶段,公司通过构建覆盖分子、细胞、成药性的一体化验证平台,已具备超5000种高质量重组靶点蛋白及多样化试剂盒,能够满足AI药物研发对体外验证的多样化需求。新签订单增速超30%,境内客户收入增速达54%,显示出市场对该类服务的强劲需求。
研报提到了哪些风险提示?
研报提示了多项风险,包括新产品研发失败、行业需求不确定性、核心技术人员流失、汇率波动、中美关税不确定性、拟进行H股发行不确定性等。这些风险可能对公司业绩产生不利影响,需持续关注。
你可能感兴趣
22年前2个月业绩呈现超高速增长,验证公司一体化CRDMO服务优势
医药生物华西证券2022-03-09
构建客户自助服务门户并取得成功的 11 项基本能力
Gartner2022-09-27
以低成本入轨能力打造供给侧壁垒,构建轨道发射、低轨卫星通信与AI基础设施一体化平台
东吴证券2026-06-09
收入全面增长,产品技术升级,AI服务能力增强
国盛证券2024-03-27
机构龙虎榜解读PCB光模块存储类IC载板中报预增已经具备光模块和AI服务器电路板的量产能力16T光模块PCB产品正常生产中AI服务器PCB处于客户验证阶段机构大额净买入20260730
未知机构2026-07-30
2017年报点评报告:业绩增长稳健,构建药物一体化服务生态圈
医药生物万联证券2018-04-01
1H21业绩:核心业务板块收入维持高增长,外延并购增强CRO、CDMO一体化服务能力
医药生物浦银国际2021-08-30
信维通信(300136):2024年三季报点评:AI终端驱动消费电子零组件迭代,新产品新客户构建第二增长曲线
华创证券2024-10-31
整合体外渠道,强化实验室综合服务能力
医药生物西南证券2018-06-11