猜你想问
西格内特珠宝2026年季度报告核心内容有哪些?
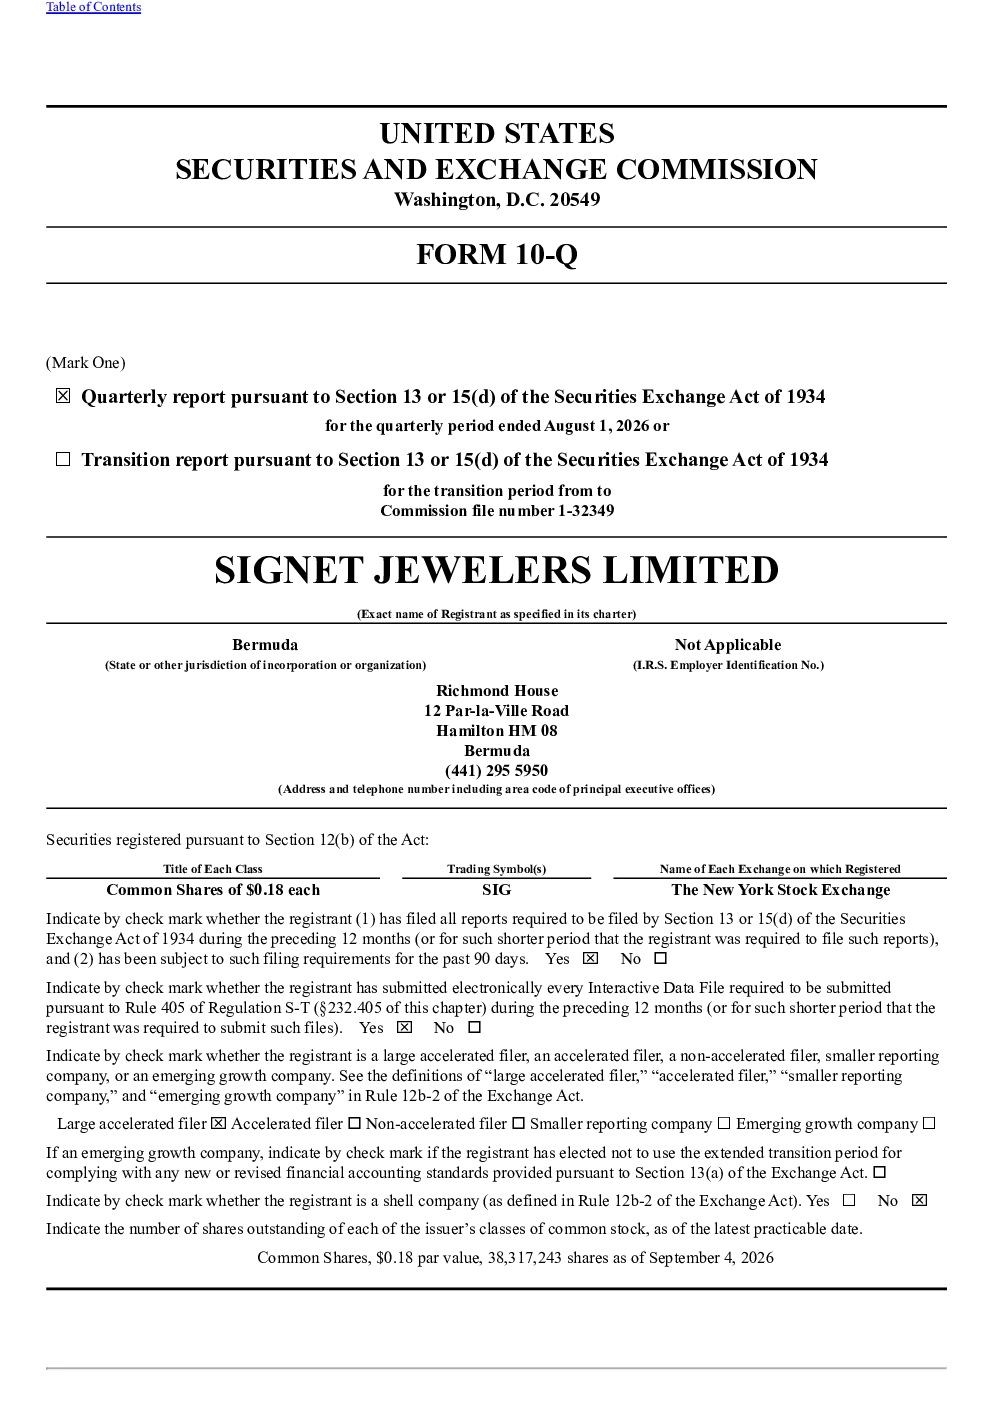
西格内特珠宝2026年季度报告显示,公司总销售额同比下降0.5%至15.3亿美元,主要受James Allen品牌网站 decommissioning影响。同店销售额同比增长2.2%,主要来自Kay、Zales和Jared品牌增长及英国市场表现。商品平均单位零售价(AUR)同比增长中个位数,主要来自高端消费者需求及较高价格点表现。营业利润为8750万美元,同比增长3.6倍,主要受资产减值费用下降推动。库存总额为7.9亿美元,同比增长6.3%。公司实施“Grow Brand Love”战略,通过品牌差异化、释放组合价值及加强运营模式推动可持续增长。
珠宝零售赛道发展趋势如何?
珠宝零售赛道正经历数字化转型与品牌差异化竞争。西格内特珠宝通过“Grow Brand Love”战略强化核心品牌,同时拓展高端市场。北美市场表现强劲,国际部门虽录得小幅亏损但同比收窄。行业面临宏观经济波动、利率及贵金属价格风险,企业通过远期合约等工具进行对冲。未来,品牌建设、运营效率提升及数字化投入将是行业关键增长点。
报告重点分析了哪些方向?
报告重点分析了西格内特珠宝的财务表现与战略执行情况。核心数据包括销售额、同店销售额、AUR增长,以及库存、资本支出等关键指标。盈利能力显著提升,得益于资产减值费用下降。公司战略上聚焦品牌建设与组合优化,通过Kay、Zales、Jared等核心品牌驱动增长。同时,报告也揭示了市场风险与资产减值情况,显示公司财务稳健但需关注外部环境变化。
当前市场对西格内特珠宝的判断是什么?
当前市场对西格内特珠宝的判断显示公司财务状况稳健,战略清晰,通过“Grow Brand Love”推动可持续增长。北美市场表现突出,同店销售增长强劲。公司拥有充足现金储备与较低债务水平,但面临汇率、利率及贵金属价格波动风险。国际部门仍处于调整期,盈利能力有待提升。整体而言,西格内特珠宝在珠宝零售赛道的竞争格局中保持优势,但仍需关注宏观经济与市场风险。
研报提示了哪些风险?
研报提示西格内特珠宝面临多重风险。宏观经济环境波动可能影响消费者支出,市场竞争加剧对品牌差异化提出更高要求。利率上升会增加融资成本,贵金属价格波动直接影响原材料成本。此外,国际部门仍存在盈利压力,资产减值风险需持续关注。公司通过远期外汇合约和商品远期合约进行对冲,但无法完全规避市场风险。投资者需关注这些风险因素对公司未来业绩的影响。