猜你想问
这份研报的核心内容是什么?
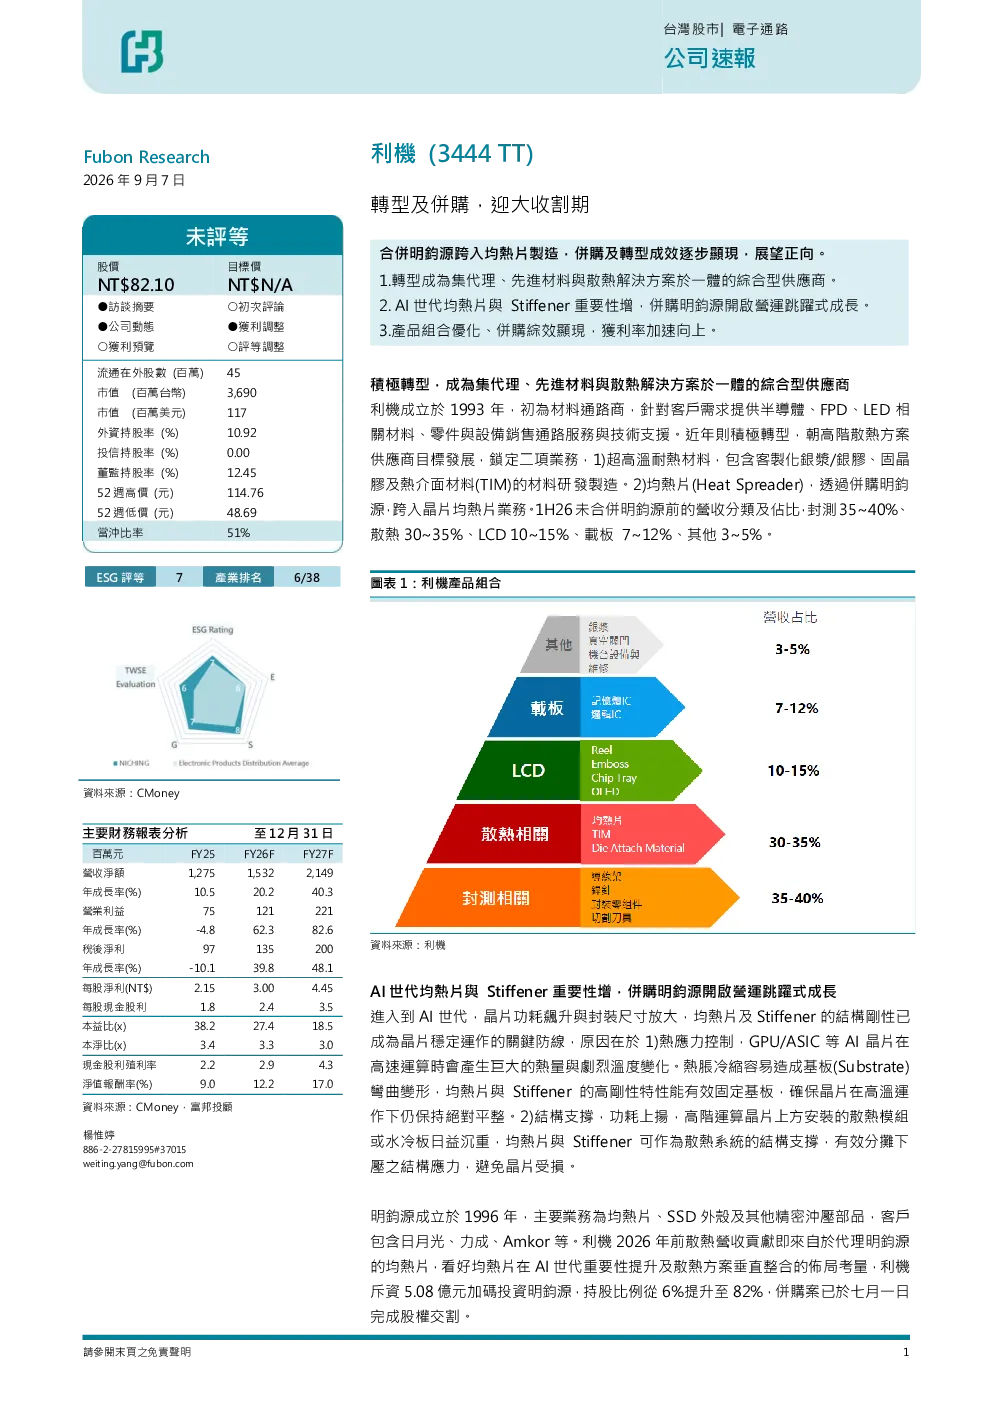
这份研报分析了利机(3444 TT)的转型战略,重点介绍了其从代理、先进材料供应商向综合型散热解决方案提供商的转变。通过斥资5.08亿并购明鈞源,利机成功进入芯片均热片业务,预计开启运营跳跃式增长。报告详细阐述了均热片业务的增长逻辑,包括出货尺寸从30*30mm以下扩大到50*50mm,应用从消费级扩展到服务器、高阶运算芯片。2025年利机均热片营收约2.8亿,占比22%,预计2027年将受惠AI、HPC市场需求旺盛及芯片尺寸增大,迎来强劲增长。明鈞源合并后,毛利率大幅提升,有助于盈利结构优化。
散热材料赛道的发展趋势如何?
散热材料赛道正经历重要发展机遇,AI世代芯片功耗飙升与封装尺寸放大,显著提升了均热片及Stiffener的重要性。均热片通过其结构刚性帮助控制热应力、支撑结构,确保芯片在高温下保持平整,避免受损。随着芯片尺寸增大,对大尺寸均热片的需求日益增长,从30*30mm以下的小尺寸扩展到50*50mm的中尺寸,未来计划出货70~100mm的大尺寸。应用领域也从消费级扩展到服务器、高阶运算芯片,市场潜力巨大。利机通过并购明鈞源,成功切入这一高增长领域,并受益于AI、HPC等高效能运算的蓬勃发展。
研报重点分析了利机的哪些方面?
研报重点分析了利机的业务转型与增长潜力,特别是均热片业务的加速发展。报告详细介绍了利机并购明鈞源的战略意义,明鈞源均热片业务营收占比70~80%,合并后毛利率大幅提升,优化了利机的盈利结构。报告还预测了利机均热片业务的未来增长,2025年营收约2.8亿,2027年预计受惠AI、HPC市场需求旺盛及芯片尺寸增大,迎来强劲增长。此外,报告也分析了利机2026年的营收预期,预计营收15.3亿,YoY+20.1%,其中封测及载板业务、散热业务均有望实现高速增长。
当前散热材料市场的现状如何?
当前散热材料市场正面临重要的发展机遇,主要驱动力来自AI世代芯片功耗的飙升和封装尺寸的放大。随着芯片性能提升,功耗也随之增加,导致对散热解决方案的需求急剧增长。均热片和Stiffener作为关键散热材料,其重要性日益凸显。利机通过并购明鈞源,成功进入均热片业务,并受益于这一市场趋势。目前,均热片出货尺寸正从30*30mm以下的小尺寸扩展到50*50mm的中尺寸,未来计划出货70~100mm的大尺寸,市场潜力巨大。AI、HPC等高效能运算的蓬勃发展,进一步推高了对散热材料的需求。
研报提示了哪些投资风险?
研报提示了利机业务转型和增长过程中可能面临的投资风险。首先,系统性风险可能影响公司的运营和业绩表现。其次,终端需求若不如预期,可能影响散热材料的市场需求,进而影响利机的业绩增长。此外,项目出货延期也可能对公司业绩造成不利影响。这些风险需要投资者关注,并在投资决策中充分考虑。研报并未提供具体的投资建议,仅提示了潜在风险因素。