猜你想问
这份研报的核心内容是什么?
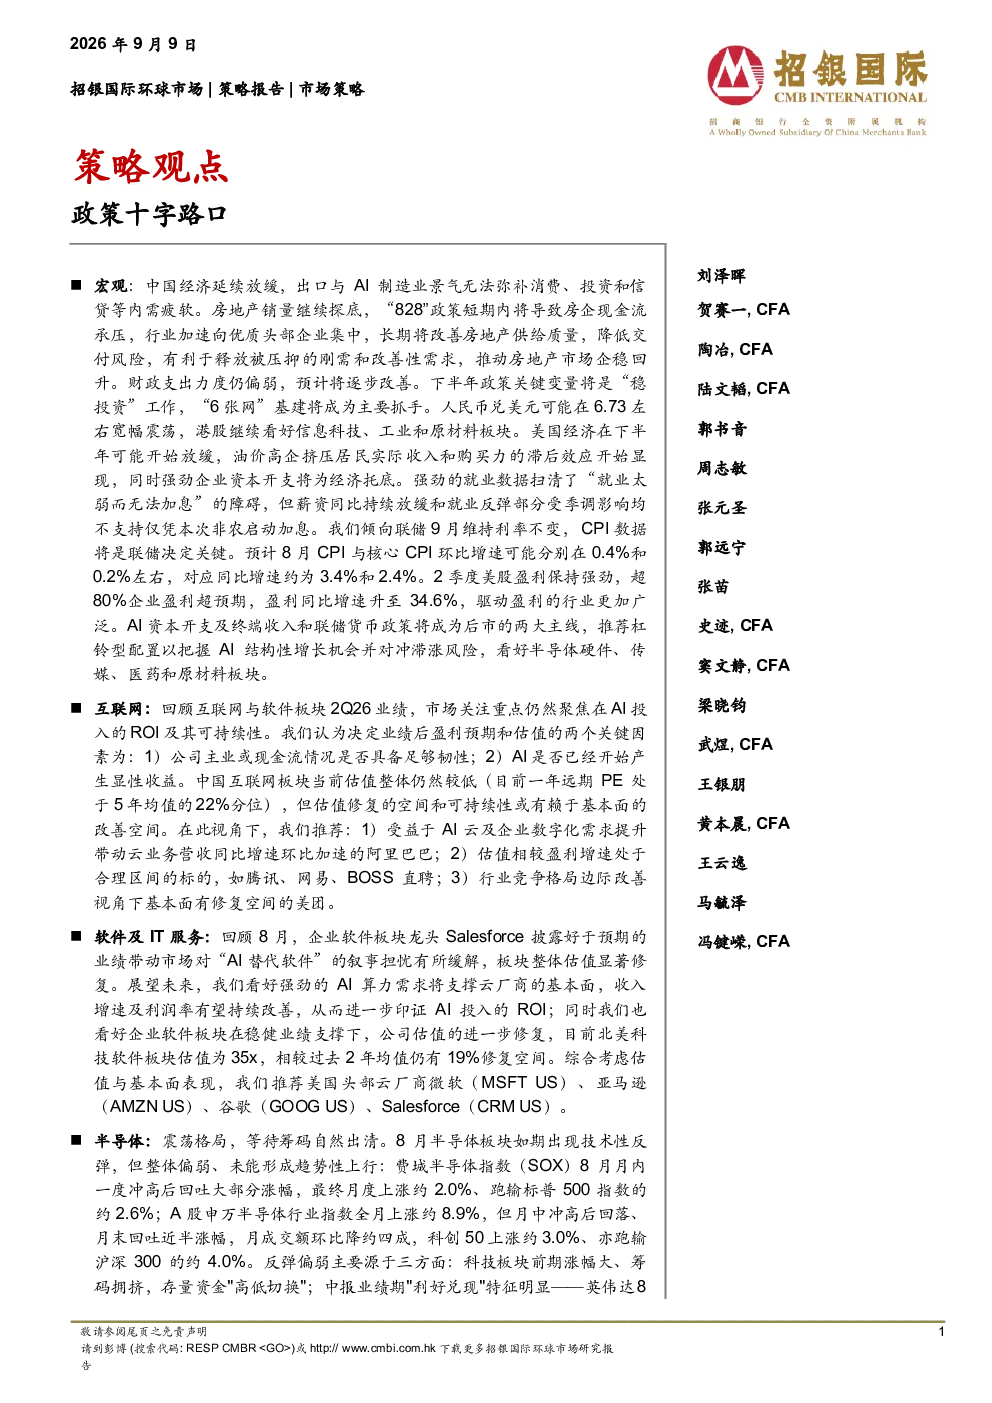
这份研报围绕政策十字路口的宏观环境,分析了宏观经济、互联网、软件及IT服务、半导体、消费、汽车、医药、房地产和物管、保险、资品等多个行业的最新动态和未来趋势。报告重点探讨了各行业在当前政策环境下的发展机遇与挑战,并对相关行业龙头企业的基本面和估值进行了深入分析。
报告对各个赛道/行业的发展趋势有何看法?
报告认为,宏观经济方面,中国经济延续放缓,但政策端有望逐步改善,财政政策将逐步发力,“6张网”基建将成为主要抓手。互联网板块估值整体较低,AI投入的ROI是市场关注重点。软件及IT服务板块在AI替代软件担忧缓解后估值显著修复。半导体板块整体偏弱,但需求侧和供给侧均有亮点。消费板块总量温和,服务与政策品类占优。汽车行业新能源车销量稳健,新势力与自主分化明显。医药行业创新药及CXO行业基本面强劲,估值有望持续修复。房地产销售二手好于新房,政策密集加码。保险行业盈利高弹性,寿险新业务价值延续正增长。资品行业工程机械及重卡公司收入增长理想,AIDC电力设备值得看好。
报告重点分析了哪些方向?
报告重点分析了各行业的政策影响、基本面变化、估值动态和投资机会。宏观经济方面,关注经济放缓、房地产市场调整、财政政策发力点等。互联网方面,聚焦AI投入的ROI及其可持续性。软件及IT服务方面,关注AI替代软件担忧缓解和企业软件估值修复。半导体方面,分析震荡格局下的反弹原因和基本面变化。消费方面,探讨消费降级深化、需求优先级固化等趋势。汽车行业关注新能源车销量和新势力与自主分化。医药行业关注创新药及CXO行业的强劲基本面。房地产和物管方面,分析政策变化对销售和现金流的影响。保险行业关注盈利高弹性和新业务价值增长。资品行业关注工程机械及重卡公司、AIDC电力设备和矿山机械的发展前景。
当前市场现状如何判断?
当前市场现状呈现多行业分化格局。宏观经济方面,中国经济延续放缓,内需疲软,但政策端逐步发力,财政政策将逐步改善。互联网板块估值整体较低,AI投入的ROI是市场关注重点。软件及IT服务板块在AI替代软件担忧缓解后估值显著修复。半导体板块整体偏弱,但需求侧和供给侧均有亮点。消费板块总量温和,服务与政策品类占优。汽车行业新能源车销量稳健,新势力与自主分化明显。医药行业创新药及CXO行业基本面强劲,估值有望持续修复。房地产销售二手好于新房,政策密集加码。保险行业盈利高弹性,寿险新业务价值延续正增长。资品行业工程机械及重卡公司收入增长理想,AIDC电力设备值得看好。
研报提示了哪些风险?
研报提示的风险主要集中在宏观经济波动和政策变化方面。宏观经济方面,中国经济延续放缓,内需疲软可能持续,政策发力效果有待观察。房地产行业“828”新政可能导致房企现金流短期承压,行业加速向优质头部企业集中,但短期内可能影响市场信心。半导体板块整体偏弱,受科技板块前期涨幅大、筹码拥挤等因素影响,反弹动力不足。消费板块总量温和,需求优先级固化可能加剧结构性分化。汽车行业新能源车销量稳健,但新势力与自主分化明显,市场竞争加剧。医药行业创新药及CXO行业基本面强劲,但行业政策变化可能带来不确定性。保险行业盈利高弹性,但寿险新业务价值增速可能受高基数影响。资品行业工程机械及重卡公司受汇率和海运费影响,需关注成本压力。